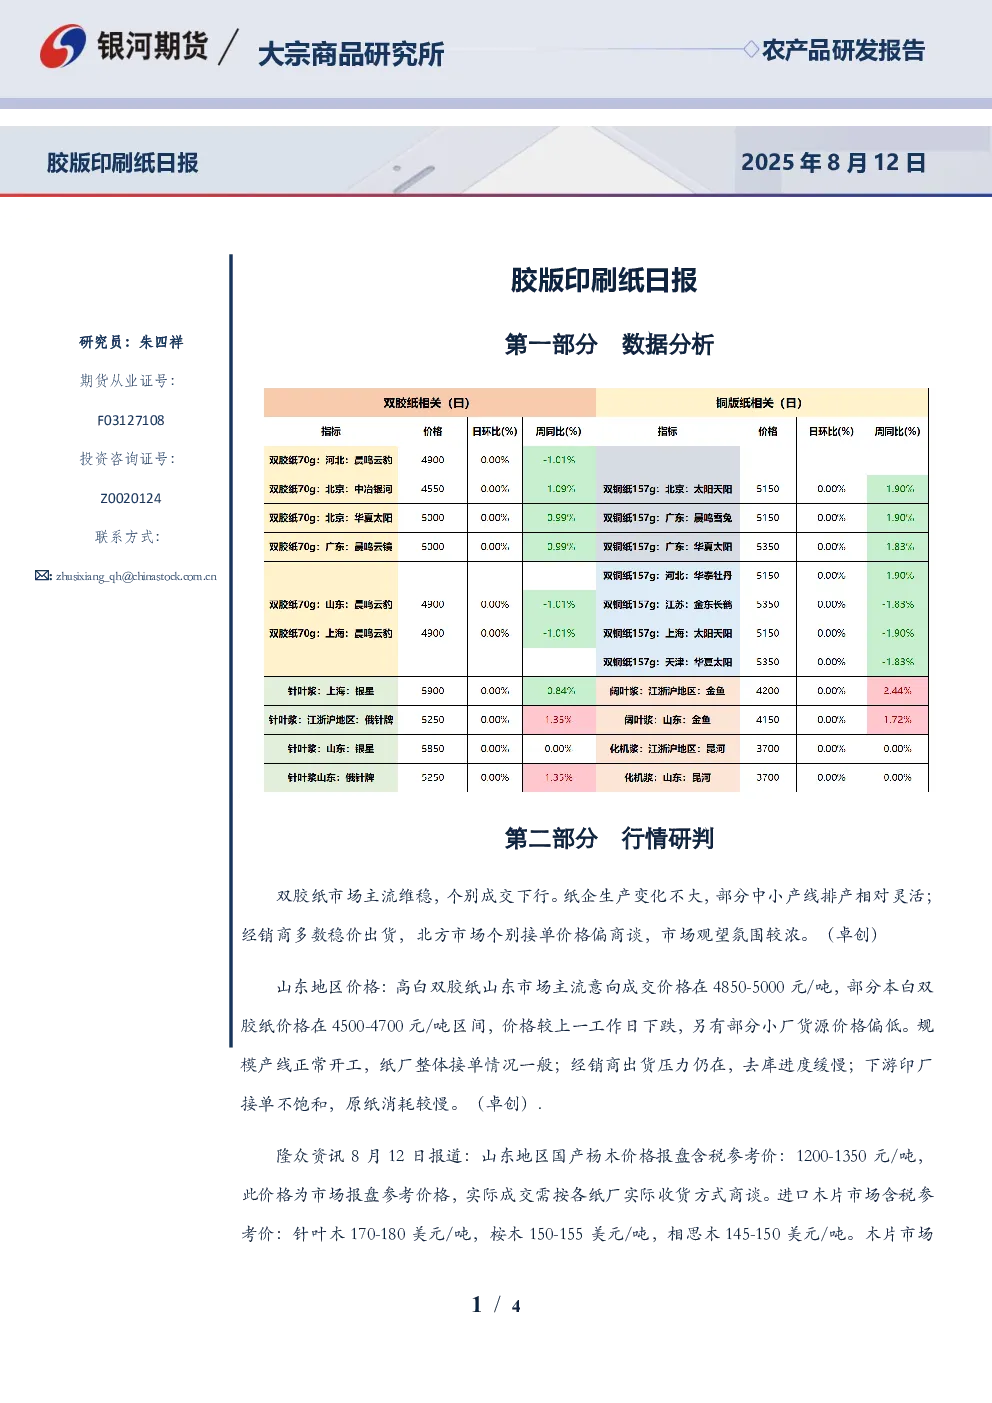
数据分析
- 双胶纸市场主流维稳,个别成交下行。
- 纸企生产变化不大,部分中小产线排产相对灵活。
- 经销商多数稳价出货,北方市场个别接单价格偏商谈,市场观望氛围较浓。
- 山东地区高白双胶纸主流意向成交价格4850-5000元/吨,部分本白双胶纸4500-4700元/吨,价格较上一工作日下跌。
- 规模产线正常开工,纸厂整体接单情况一般;经销商出货压力仍在,去库进度缓慢;下游印厂接单不饱和,原纸消耗较慢。
- 山东地区国产杨木价格报盘含税参考价1200-1350元/吨,进口木片市场含税参考价:针叶木170-180美元/吨,桉木150-155美元/吨,相思木145-150美元/吨。
逻辑分析
- 供应:本月停产工厂暂未大面积复产,部分纸机转产/交叉排产,周内有个别产线计划内检修,大型工厂多稳定排产。
- 需求:季节性印刷订单进入收尾阶段,社会面订单未见提振。纸价已至盈亏线附近,工厂挺价意愿偏强。
- 成本:山东地区针叶浆5850元/吨,稳;阔叶浆4150元/吨,稳;化机浆3700元/吨,稳。
研究结论
- 双胶纸市场运行情绪清淡,按部就班交投,实单成交可商谈。
- 晨鸣纸业重启"心脏车间",砍掉128亿元亏损项目,聚焦高端特种纸和东南亚市场,凭借430万吨木浆自给能力轻装上阵。
- 木浆延续低位,港口库存偏高,供应宽松,现货报价整体平稳,实际成交以刚需小单为主。
- 相关附图显示双胶纸产量、场内库存、社会库存及生产利润等数据趋势。
附图数据来源
- 图1、图2数据来源:银河期货,钢联数据。
- 图3、图4数据来源:银河期货,钢联数据。