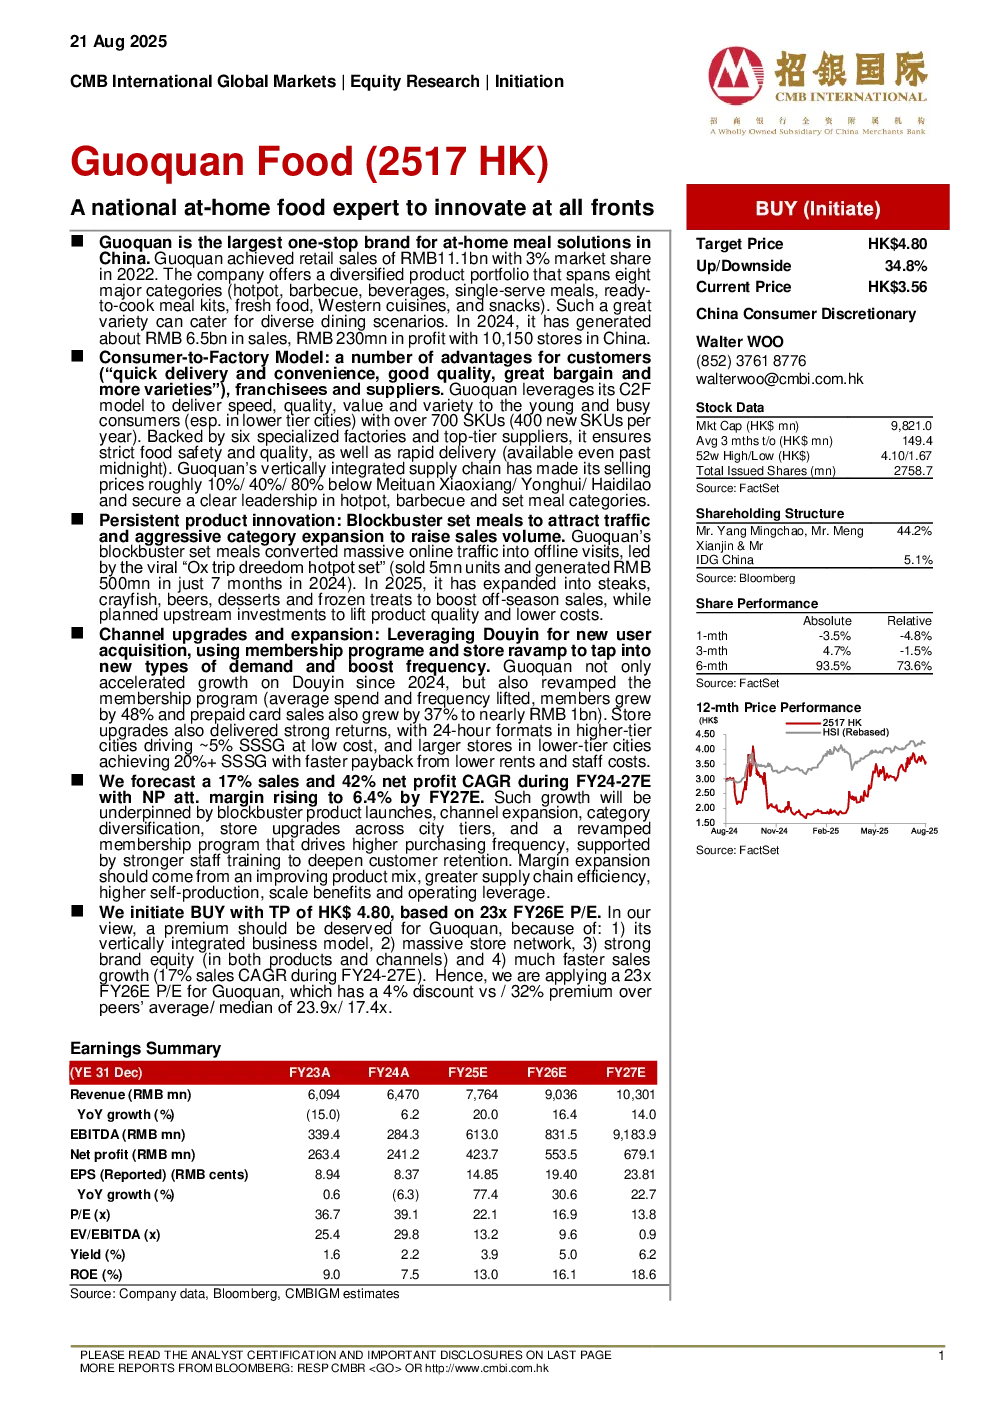
Guoquan 是中国最大的居家餐饮一站式品牌,2022 年零售额 111 亿元人民币,市场份额 3%。公司产品涵盖八大类,包括火锅、烧烤、饮料、单份餐、预制菜、生鲜、西餐和零食,提供超过 700 个 SKU,致力于为消费者提供“更多选择、更快速度、更好品质、更实惠”的餐饮产品。2024 年,Guoquan 实现约 65 亿元人民币的销售额,2.3 亿元人民币的利润,在中国拥有 10,150 家门店。
核心优势与增长动力:
-
C2F 模式优势:Guoquan 采用“消费者到工厂”模式,为消费者提供“快速配送、便利、高品质、高性价比和更多选择”。该模式具有以下优势:
- 快速配送和便利:Guoquan 的配送速度与美团买菜相当,且比超市和火锅店更快,且营业时间更长,甚至深夜仍开放。
- 高品质:Guoquan 拥有六个自有工厂,确保产品品质稳定,并通过严格的品控和与海底捞相同的汤底供应商保证食品安全。
- 高性价比:由于垂直整合的供应链,Guoquan 的产品价格比美团、永辉、海底捞等竞争对手低 10%/40%/80%。
- 更多选择:Guoquan 提供 700 多个 SKU,涵盖八大类,SKU 数量超过超市和火锅店,在火锅和套餐类产品上具有明显优势。
-
持续的产品创新:Guoquan 以高性价比的套餐产品为核心,成功将线上流量转化为线下门店客流。其爆款套餐如“牛肚自由火锅套餐”在抖音等平台 7 个月内销量超过 500 万份,销售额超过 5 亿元人民币。2025 年,Guoquan 将推出更多套餐产品,如牛排、小龙虾和啤酒等,并拓展产品类别,包括牛排、蛋白质类产品(如小龙虾)、甜点、饮料和冰品等,以提升淡季销售额。
-
渠道升级和扩张:Guoquan 有效利用抖音平台获取新客户和会员,2024 年通过抖音平台获得超过 62 亿的曝光量,成功获取近 400 万新会员。同时,Guoquan 升级了会员体系,将会员等级升级基于订单频率,平均会员购买频率同比增长 25%,注册会员增长 48%,预付卡销售额增长 37% 至近 10 亿元人民币。此外,Guoquan 还升级了门店,包括将高线城市门店改造为 24 小时门店,以及将低线城市门店进行扩建和改造,以提升销售额。
行业分析和趋势:
- 居家餐饮行业销售额持续增长,预制菜、餐饮外卖和生鲜即时零售等细分领域增长更快。
- 预制菜市场增长迅速,受城市化、家庭规模缩小、女性劳动参与率提高、平均工作时间延长、人口老龄化和年轻人居家时间增多等因素推动。
- 国内牛肉价格趋于稳定,而国际牛肉价格可能进一步上涨。
- Guoquan 与日本的神户牛肉公司在背景和商业模式上存在相似之处,神户牛肉公司的成功经验可为 Guoquan 提供借鉴。
财务分析:
- 预计 FY25E-FY27E 销售额年复合增长率 (CAGR) 为 17%,净利润年 CAGR 为 42%。
- 毛利率预计在 FY25E 上升至约 22.0%,并逐年逐步提高。
- 净利润率预计在 FY25E 上升至 5.3%,并在 FY26E 和 FY27E 进一步上升至 5.9% 和 6.4%。
研究结论:
- 我们给予 Guoquan“买入”评级,目标价 4.80 港元,基于 26-FYE 23 倍市盈率。
- Guoquan 值得更高的估值,因为其拥有垂直整合的业务模式、庞大的门店网络、强大的品牌资产和更快的销售增长。
- 我们预计 Guoquan 的销售和净利润将在 FY24-FY27E 期间实现 17% 和 42% 的年复合增长率。
- 利润率扩张将来自更好的产品组合、供应链效率的提高、自产比例的增加、规模效应和经营杠杆等。