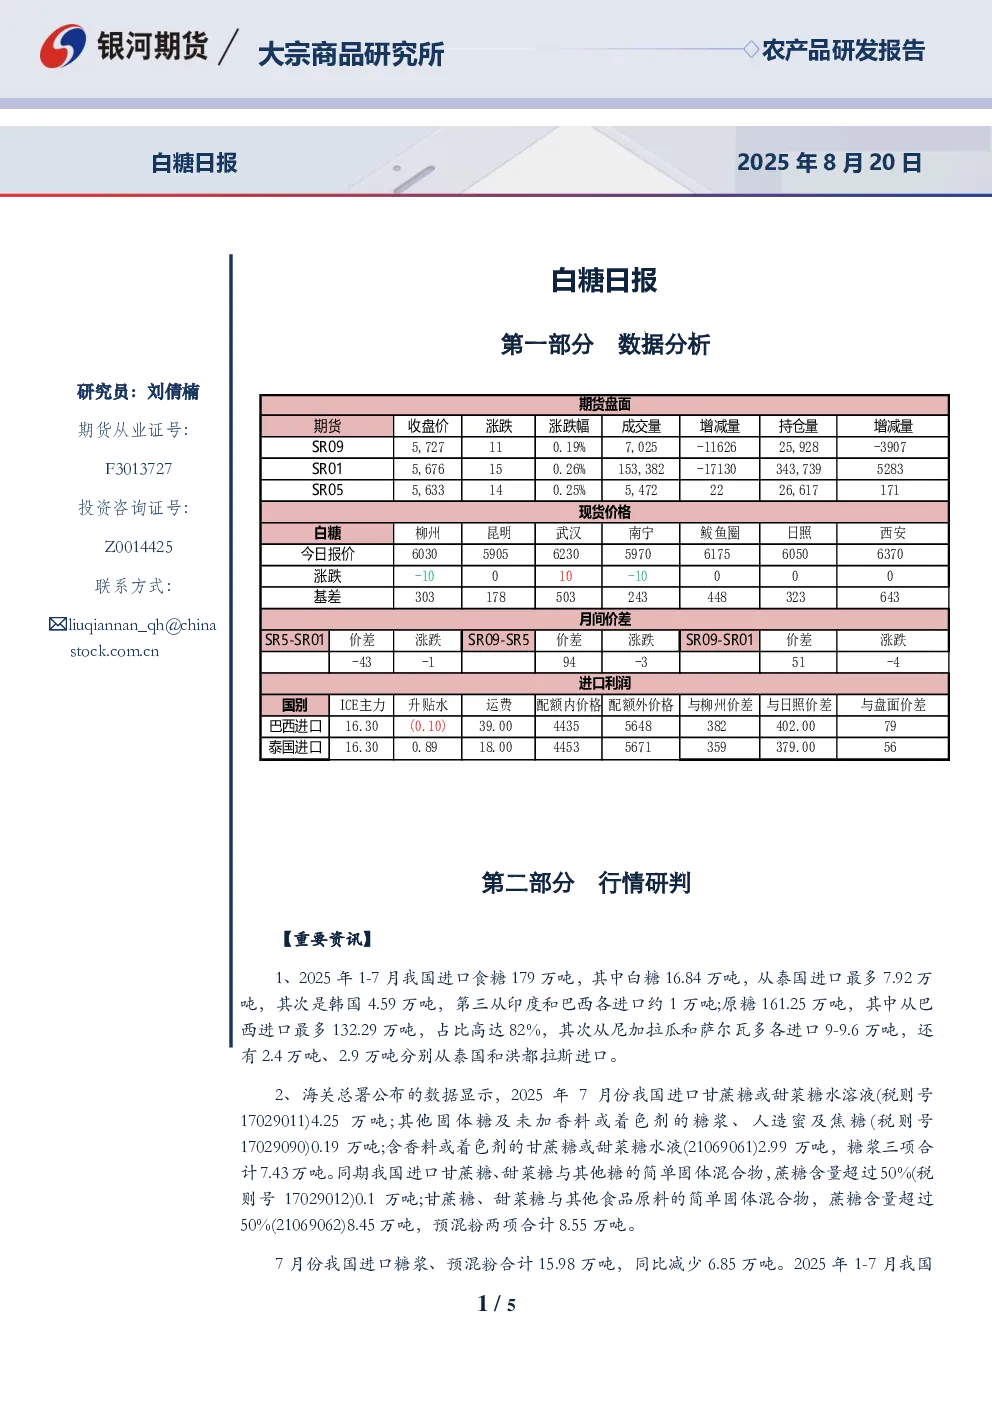
第一部分数据分析
- 研究员:刘倩楠
- 期货从业证号:F3013727,投资咨询证号:Z0014425
第二部分行情研判
【重要资讯】
-
进口数据:
- 2025年1-7月中国进口食糖179万吨,白糖16.84万吨,其中泰国7.92万吨、韩国4.59万吨、印度和巴西各约1万吨;原糖161.25万吨,巴西132.29万吨(占比82%),尼加拉瓜和萨尔瓦多各9-9.6万吨,泰国和洪都拉斯各2.4万吨、2.9万吨。
- 2025年7月进口糖浆、预混粉4.25万吨,同比减少6.85万吨;1-7月合计62.23万吨,同比减少55.76万吨;24/25榨季截至7月底合计126.14万吨,同比减少33.48万吨。
-
国内市场:
- 白糖南部区域报价小幅下调,成交一般,广西南宁中间商站台报价6000元/吨(下调10元),柳州中间商站台报价6030元/吨(下调10元),广东广州中间商湛江糖报价6080元/吨(下调10元)。
【逻辑分析】
- 国际市场:巴西糖产量进入供应高峰,双周糖产量超360万吨,制糖比例升至54.1%的历史高位,全球库存或累库,原糖价格下跌,需关注巴西糖产进度。
- 国内市场:国产糖产销快、库存低,但大量进口糖涌入,郑糖价格或跟随外糖走势。
【交易策略】
- 单边:短期郑糖偏震荡,逢高沽空。
- 套利:观望。
- 期权:卖出虚值看涨期权。
第三部分相关附图
(数据来源:银河期货,WIND)
免责声明
本报告由银河期货提供,不构成投资建议,客户需独立判断,银河期货不对使用本报告导致的损失负责。
联系方式:银河期货有限公司大宗商品研究所,电话:400-886-7799。