研究观点
- 应用光电(AAOI,买入):蝶变前夜,老牌光通信厂商焕发新生
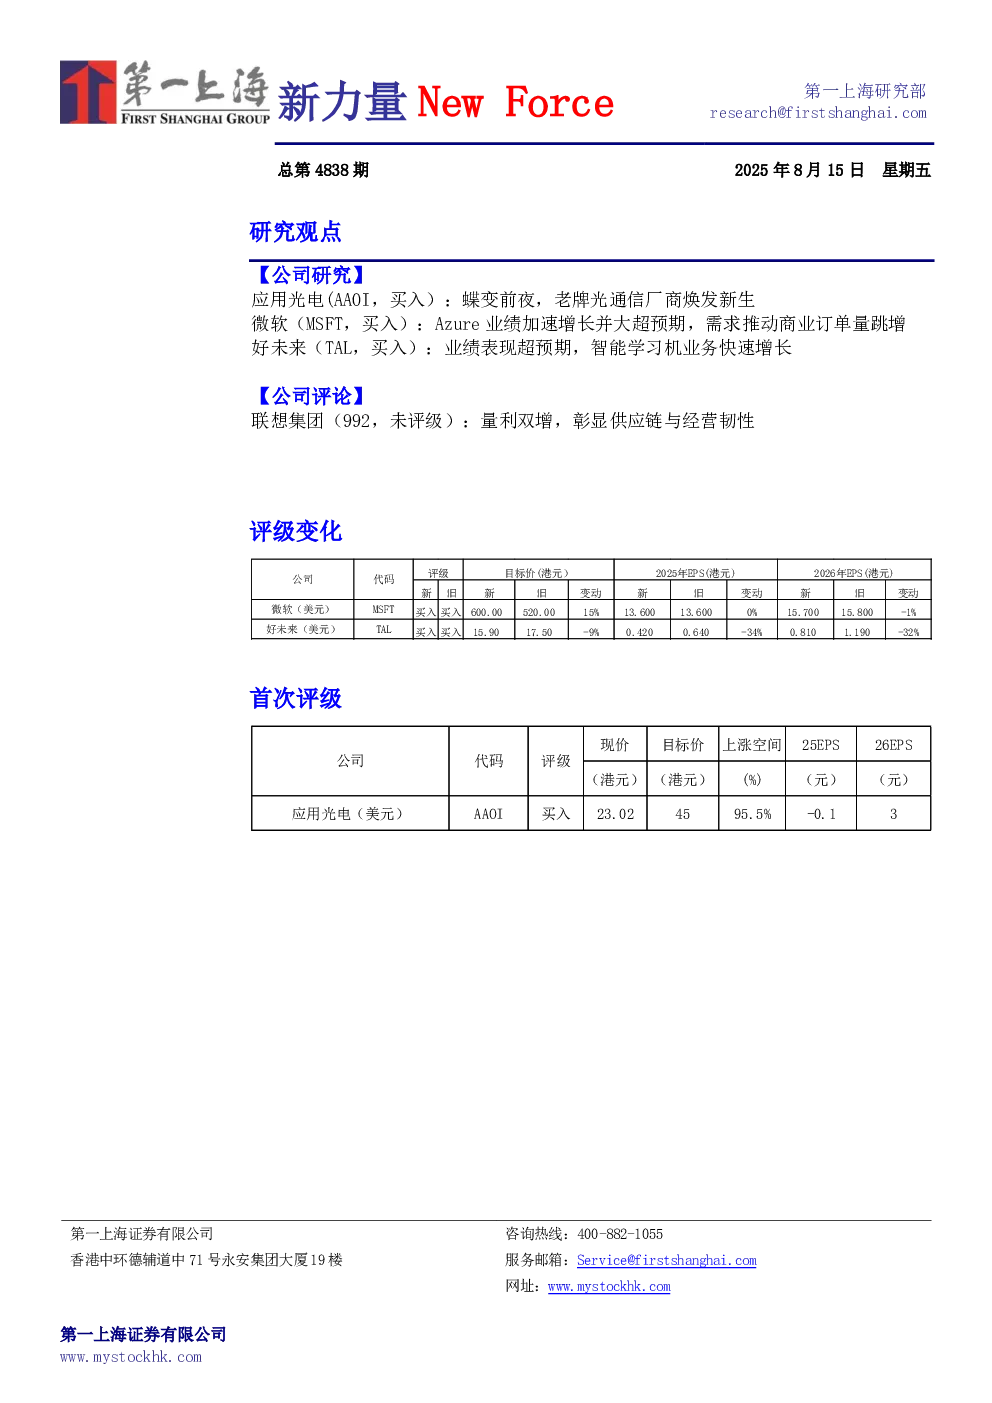
- 微软(MSFT,买入):Azure业绩加速增长并大超预期,需求推动商业订单量跳增
- 好未来(TAL,买入):业绩表现超预期,智能学习机业务快速增长
- 联想集团(992,未评级):量利双增,彰显供应链与经营韧性
公司研究
应用光电(AAOI,买入):蝶变前夜,老牌光通信厂商焕发新生
- 公司深耕光通信产业20余年,在美国本土、中国大陆、中国台湾三地布局,具有垂直一体化产品能力。
- 与Amazon达成产品销售及股权合作协议,包括40亿美元的意向采购合同,以及接近800万份的购股权,助力数据中心业务爆发式增长。
- 在美国德州休斯顿设厂,在加州圣何塞设立数据中心客户服务基地,有望成为光模块行业崛起的新力量。
- 北美有线电视进入DOCSIS4.0升级周期,公司QuantumBandwidth品牌放大器Quantum18满足北美HFC网络升级需求,成为有线电视运营商Charter主力供应商,相关业务收入触底反弹。
- 目标价45.0美元,首次覆盖并给予买入评级,预计2025-2027年收入4.71亿/12.91亿/19.10亿美元,NonGAAP归母净利润-0.09亿/1.87亿/3.61亿美元。
微软(MSFT,买入):Azure业绩加速增长并大超预期,需求推动商业订单量跳增
- 本季度公司收入为764亿美元,同比增长18%,Azure云服务收入同比增长39%至219亿美元。
- Azure云服务收入再度大超预期,下季度指引的37%增速也超预期,主要得益于IaaS的增长。
- 公司正在加速建设数据中心,过去12个月中,公司增加了超过2吉瓦的新容量,并指引下季度资本开支300亿美元。
- 商业订单量加速,本季度同比增长37%,剩余履约义务(RPO)价值3680亿美元,同比增长37%。
- 目标价600美元,买入评级,预计公司Azure云服务业务及PBP业务在AI需求下增长加速。
好未来(TAL,买入):业绩表现超预期,智能学习机业务快速增长
- 公司26财年1季度收入为5.74亿美元,同比增长38.8%,归母净利润0.32亿美元,同比+174.4%。
- 教育培训业务表现突出,培优素养小班收入强劲需求以及教学点扩张下招生人数上升拉动。
- 内容解决方案:通过持续优化产品,增强用户体验及加强销售渠道,公司学习机销售收入维持同比健康增长。
- 成本费用管控良好,净利润率同比提升明显,FY26Q1公司毛利率54.9%,同比+3.1pcts;销售费用率31.4%,同比+1.9pcts;管理费用率21.1%,同比-5.4pcts。
- 宣布新回购计划,加强股东回报,对应股东回报率约为10%。
- 目标价15.90美元,给予买入评级,预计公司新业务仍将保持高速发展,盈利能力持续优化。
联想集团(992,未评级):量利双增,彰显供应链与经营韧性
- 第一季度业绩新高,非香港财务准则口径经营利润6.3亿美元,同比增长10%;非香港财务准则净利润3.9亿美元,同比增长22%。
- 全球市场布局均衡且均稳健增长:中国区域业务收入同比增长36%,亚太其他区域收入增长39%,美洲市场收入同比增长14%,欧洲/中东/非洲市场收入增速9%。
- 主营业务均实现强劲的增长:IDG业务全线收入高增长,收入135亿美元,同比增长18%;PC业务收入同比增长20%,市场份额达到24.6%;手机收入同比增长14%,连续七个季度实现双位数增长。
- ISG业务盈利短期波动,长期可持续增长及盈利可期:ISG分部收入43亿美元,同比增长36%,短期预计下半财年分部盈利有环比改善。
- SSG业务季度收入新高:SSG单季度业务收入23亿元,同比增长20%,分部运营利润率22%,同比提升1.2pcts。