你可能感兴趣
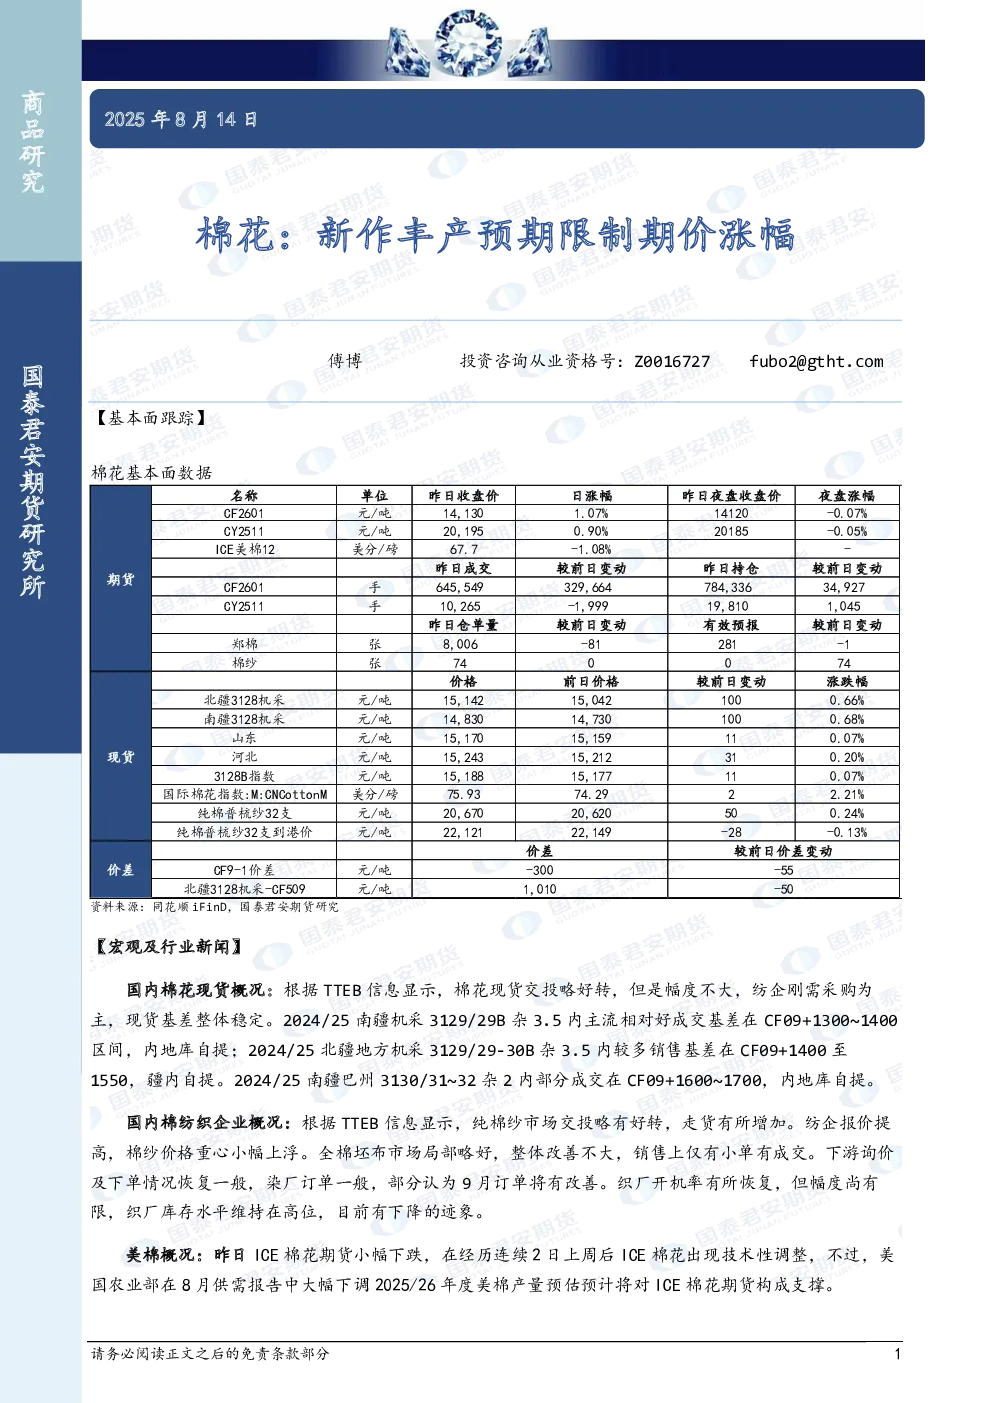
棉花:新作丰产预期限制期价涨幅
国泰君安期货2025-08-14
棉花:美元强势限制美棉涨幅 郑棉期价小幅收低
金石期货2024-04-16
豆类晨报:豆粕短期震荡偏强,南美丰产或限制涨幅
国都期货2020-02-18
豆粕日报:南美丰产限制美豆涨幅,豆粕现货成交略好转
中大期货2017-03-22
新作丰产预期较强,种植成本重心下移
浙商期货2025-07-14
软商品月报:新作丰产预期较强,棉价缺乏上涨驱动
华泰期货2024-06-02
饲料养殖周报:美豆新作丰产预期压制,豆粕弱势震荡
华安期货2020-08-07
豆粕周报:新作丰产预期+需求强劲,美豆区间运行
华泰期货2016-08-14
棉花:关注新作情况 期价震荡偏强
农林牧渔国泰君安证券2025-08-29
棉花新季丰产已是事实 白糖期价延续窄幅震荡
光大期货2025-08-20