摘要
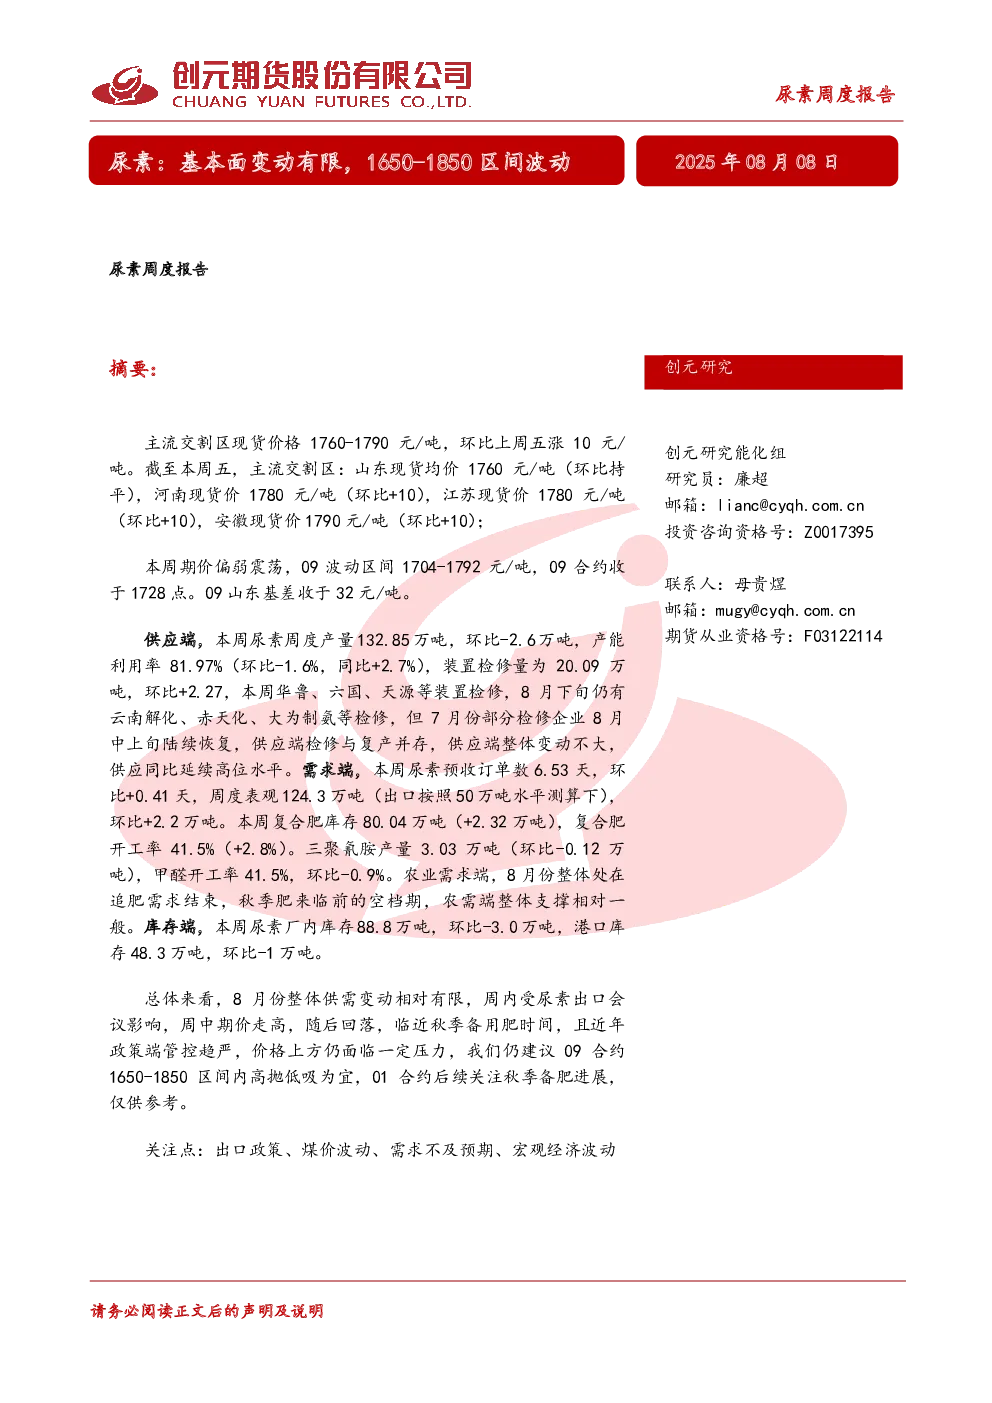
主流交割区现货价格1760-1790元/吨,环比上涨10元/吨。本周尿素产量132.85万吨,环比下降2.6万吨,产能利用率81.97%,检修量20.09万吨。厂内库存88.8万吨,环比下降3.0万吨;港口库存48.3万吨,环比下降1万吨。需求端,预收订单数6.53天,表观消费124.3万吨,复合肥库存80.04万吨,开工率41.5%。成本端,晋城无烟煤洗中块坑口价格890元/吨,动力煤价格670元/吨,隆众数据尿素成本1693元/吨。出口端,1-6月出口量8万吨,7月出口量预计增加,政策对期价扰动有限。
供应端
本周尿素产量132.85万吨,环比下降2.6万吨,产能利用率81.97%,检修量20.09万吨。检修与复产并存,供应整体变动不大,同比延续高位水平。8月下旬仍有装置检修计划。
库存端
本周尿素厂内库存88.8万吨,环比下降3.0万吨;港口库存48.3万吨,环比下降1万吨。港口库存小幅下降,货源陆续离港。
成本端
晋城无烟煤洗中块坑口价格890元/吨,动力煤价格670元/吨。隆众数据尿素成本1693元/吨,水煤浆工艺成本1478元/吨,天然气制工艺成本1965元/吨。
需求端
本周尿素预收订单数6.53天,表观消费124.3万吨。复合肥库存80.04万吨,开工率41.5%。三聚氰胺产量3.03万吨,环比下降。8月份农需淡季,农需端支撑一般。
出口端
1-6月尿素出口量8万吨,7月出口量预计增加。出口政策国内外价格分开执行,对期价扰动有限。
平衡表
2025年7月尿素表观消费量149%,出口量525%,库存12%。
结论
8月份供需变动相对有限,周中期价走高后回落。政策端管控趋严,价格上方压力较大。建议09合约1650-1850区间内高抛低吸,01合约关注秋季备肥进展。
关注点
出口政策、煤价波动、需求不及预期、宏观经济波动