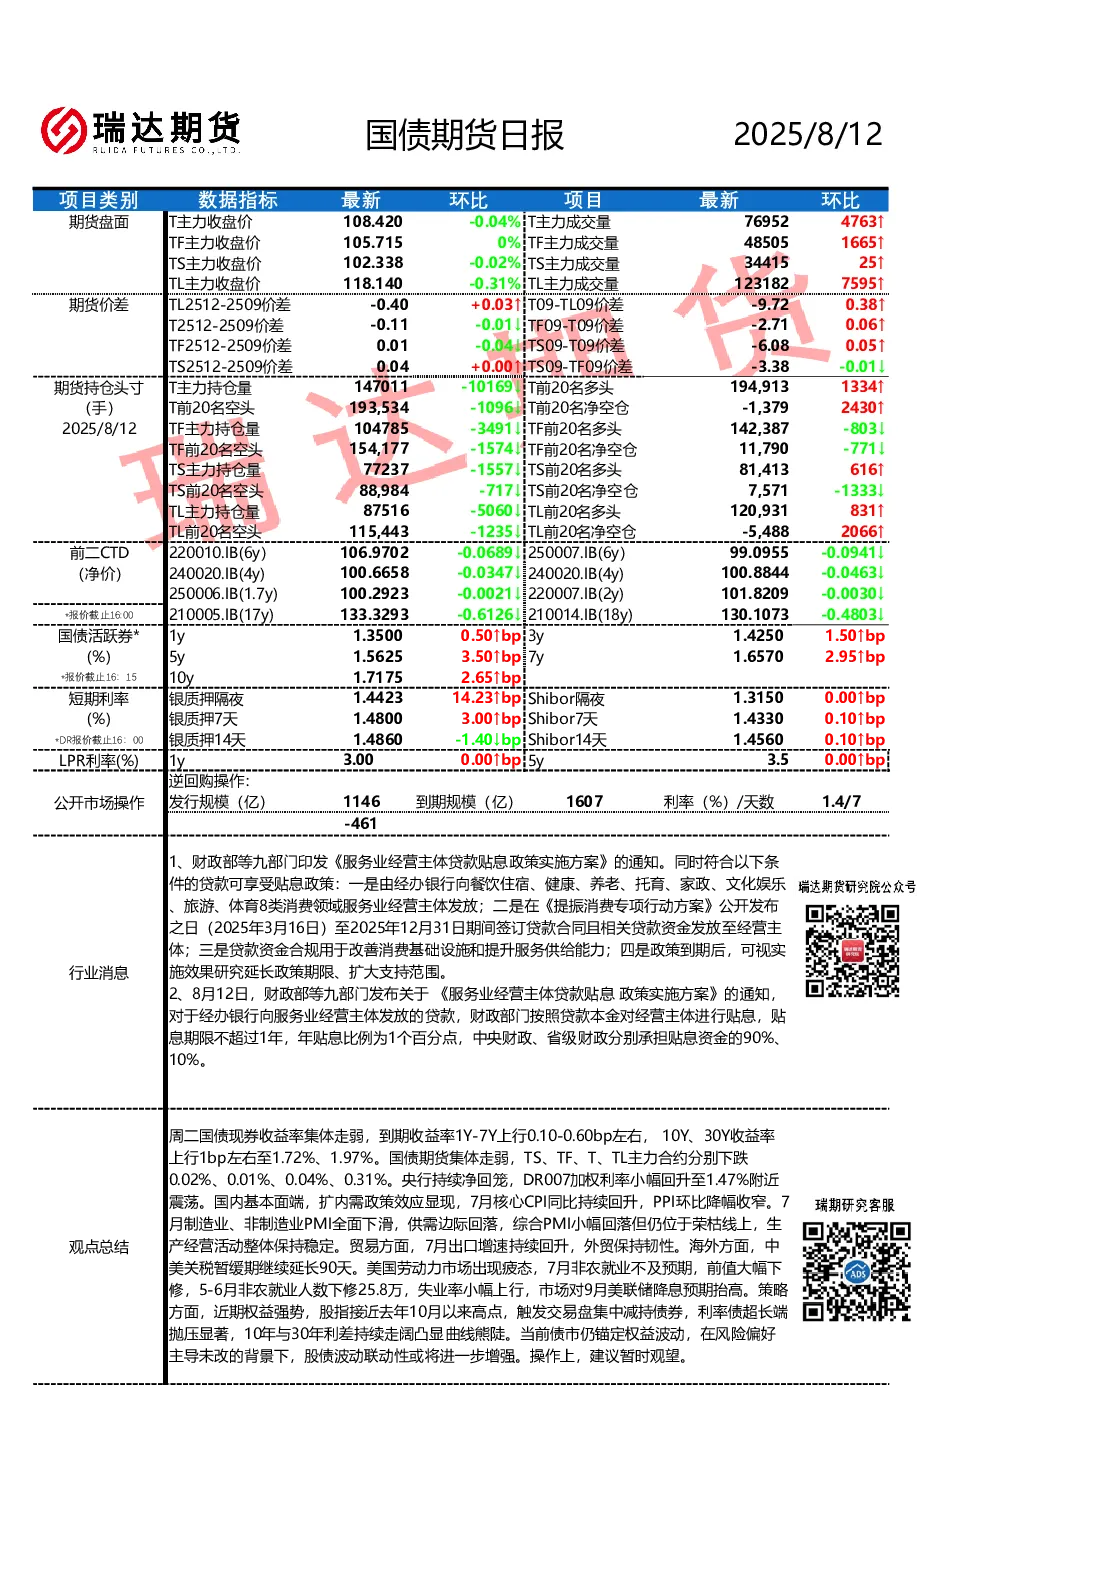
核心观点与关键数据
- 国债期货市场表现:国债期货集体走弱,TS、TF、T、TL主力合约分别下跌0.02%、0.01%、0.04%、0.31%。期货价差方面,TL2512-2509价差收窄0.40bp,T09-TL09价差扩大0.38bp,T2512-2509价差收窄0.11bp,TF09-T09价差扩大0.06bp,TS09-T09价差扩大0.05bp。
- 持仓头寸变化:T主力持仓量减少10169手,前20名净空仓扩大2430手;TF主力持仓量减少3491手,前20名净空仓减少771手;TS主力持仓量减少1557手,前20名净空仓减少1333手;TL主力持仓量减少5060手,前20名净空仓扩大2066手。
- 国债现券收益率:现券收益率集体走弱,1Y-7Y上行0.10-0.60bp,10Y、30Y收益率上行1bp至1.72%、1.97%。
- 资金利率:央行持续净回笼,DR007加权利率小幅回升至1.47%附近;银质押隔夜、7天、14天利率分别上行14.23bp、3.00bp、1.40bp,Shibor隔夜、7天、14天利率分别上行0.00bp、0.10bp、0.10bp。
- LPR利率:1年期LPR维持3.00%,5年期LPR维持3.50%。
- 公开市场操作:8月12日逆回购发行规模1146亿,到期规模1607亿,利率为1.4%。
政策与市场动态
- 服务业经营主体贷款贴息政策:财政部等九部门印发《服务业经营主体贷款贴息政策实施方案》,对符合条件的贷款给予1年期限、1个百分点年贴息,中央财政承担90%,省级财政承担10%。
- 基本面数据:7月核心CPI同比回升,PPI环比降幅收窄;制造业、非制造业PMI下滑,综合PMI仍位于荣枯线上;7月出口增速回升,外贸保持韧性。
- 海外市场:中美关税暂缓期延长90天;美国7月非农就业不及预期,失业率上行,市场对9月美联储降息预期抬高。
策略建议
- 债市分析:当前债市受权益市场波动影响,股债联动性增强,利率债超长端抛压显著,10年与30年利差持续走阔,曲线熊陡。建议暂时观望。
- 关注重点:8月12日20:30美国7月未季调CPI年率,8月14日20:30美国至8月9日当周初请失业金人数。
免责声明
市场有风险,投资需谨慎!本报告中的信息均来源于公开可获得资料,瑞达期货股份有限公司力求准确可靠,但对这些信息的准确性及完整性不做任何保证,据此投资,责任自负。本报告不构成个人投资建议,客户应考虑本报告中的任何意见或建议是否符合其特定状况。