全球市场观察
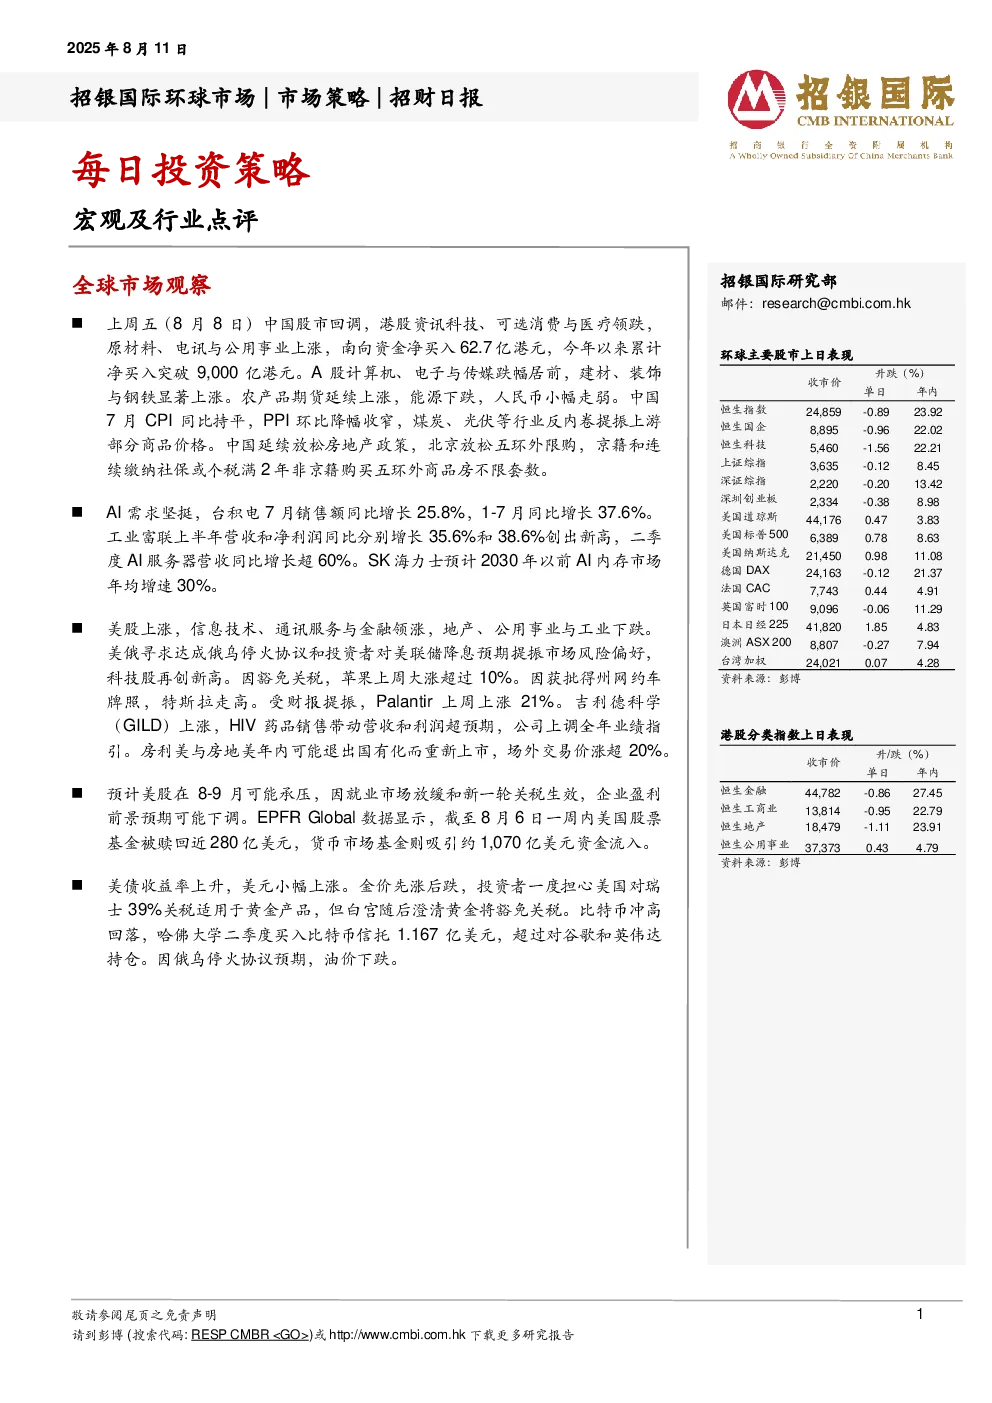
- 中国股市:上周末(8月8日)回调,港股资讯科技、可选消费与医疗领跌,原材料、电讯与公用事业上涨;南向资金净买入62.7亿港元,今年以来累计净买入突破9,000亿港元。A股计算机、电子与传媒跌幅居前,建材、装饰与钢铁显著上涨。
- AI需求:台积电7月销售额同比增长25.8%,1-7月同比增长37.6%;工业富联上半年营收和净利润同比分别增长35.6%和38.6%,二季度AI服务器营收同比增长超60%;SK海力士预计2030年以前AI内存市场年均增速30%。
- 美股:信息技术、通讯服务与金融领涨,地产、公用事业与工业下跌;美俄寻求达成俄乌停火协议和投资者对美联储降息预期提振市场风险偏好,科技股再创新高;苹果因豁免关税上周大涨超过10%,特斯拉因获批得州网约车牌照走高,Palantir因财报上涨21%,吉利德科学(GILD)因HIV药品销售超预期上调全年业绩指引。
- 美股前景:预计8-9月可能承压,因就业市场放缓和新一轮关税生效,企业盈利前景预期可能下调;EPFR Global数据显示,美国股票基金被赎回近280亿美元,货币市场基金吸引约1,070亿美元资金流入。
- 美债与贵金属:美债收益率上升,美元小幅上涨;金价先涨后跌,投资者一度担心美国对瑞士39%关税适用于黄金产品,但白宫随后澄清黄金将豁免关税;比特币冲高回落,哈佛大学二季度买入比特币信托1.167亿美元;因俄乌停火协议预期,油价下跌。
每日投资策略 宏观及行业点评
- 中国经济:通缩压力持续,7月CPI同比持平,PPI环比降幅收窄;能源、服务和耐用品价格反弹,食品价格保持低迷;PPI仍处于深度收缩,预计第三季度延续低迷,第四季度可能环比复苏;2025年CPI可能保持在0.2%,PPI可能从2024年的-2.2%上升至2025年的-2%。
行业点评 中国工程机械行业
- 7月份挖掘机内销和出口均表现强劲,同比增长32%和17%;印证更新换代驱动的上行周期和以新兴地区为主的出口市场;预计雅下水电项目将带来每年2-3%的工程机械需求增长;重申对三一重工、恒立液压和中联重科的正面观点。
公司点评 和黄医药(0013 HK)
- 上半年业绩不及预期,全年指引下调;肿瘤业务收入同比下降15%,关键产品收入下滑;海外市场呋喹替尼终端销售同比增长25%至1.63亿美元,但确认收入同比基本持平。
- 管理层对下半年持乐观态度,主要基于呋喹替尼在子宫内膜癌中的上市、赛沃替尼在MET+ EGFR突变NSCLC的二线治疗获批,以及销售团队重组的完成。
- 公司将全年肿瘤收入指引由3.5-4.5亿美元下调至2.7-3.5亿美元;持有13.7亿美元现金,为战略布局提供灵活性;2025年上半年经营亏损收窄;赛沃替尼有望成为第二个全球商业化药品;ATTC平台成为创新新引擎。
- 维持买入评级,目标价下调至31.39港元。
招银国际环球市场焦点股份
- 列出长仓和零仓股票及其目标价、市盈率、市净率、ROE、股息率等信息。
免责声明及披露
- 分析员声明、投资评级、行业投资评级、重要披露、地址、联系方式等信息。