市场回顾
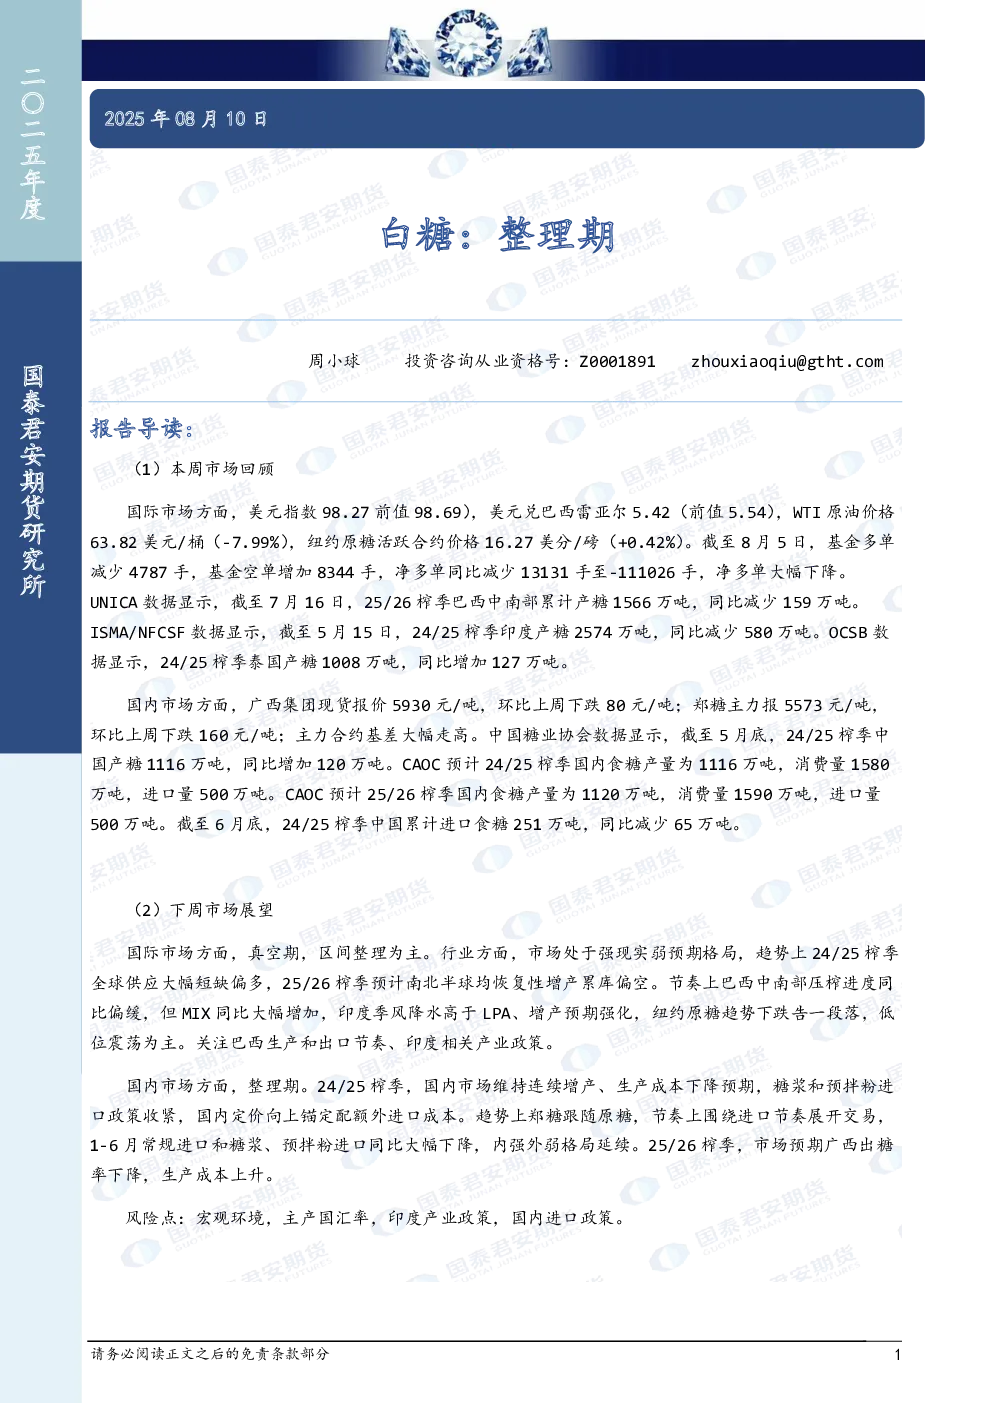
- 国际市场:美元指数下降,WTI原油价格下跌,纽约原糖期货价格上涨。基金持仓由净多转为净空,UNICA数据显示巴西25/26榨季产糖量减少,ISMA/NFCSF数据显示印度24/25榨季产糖量减少,OCSB数据显示泰国产糖量增加。
- 国内市场:广西集团现货报价和郑糖主力价格下跌,主力合约基差走高。中国糖业协会数据显示24/25榨季中国产糖量增加,CAOC预计24/25榨季国内食糖产量、消费量和进口量分别为1116万吨、1580万吨和500万吨,预计25/26榨季数据保持不变。截至6月底,24/25榨季中国累计进口食糖251万吨,同比减少。
市场展望
- 国际市场:预计市场区间整理,强现实弱预期,24/25榨季全球供应短缺,25/26榨季南北半球均恢复性增产累库。关注巴西生产和出口节奏、印度相关产业政策。
- 国内市场:整理期,国内市场维持连续增产、生产成本下降预期,糖浆和预拌粉进口政策收紧,国内定价向上锚定配额外进口成本。郑糖跟随原糖,围绕进口节奏展开交易,1-6月常规进口和糖浆、预拌粉进口同比大幅下降。25/26榨季,市场预期广西出糖率下降,生产成本上升。
关键数据
- 全球供需:ISO预计24/25榨季供应短缺547万吨。
- 巴西:截至7月16日,25/26榨季巴西中南部累计入榨甘蔗2.56亿吨,同比减少10%;产糖1566万吨,同比减少9%;产酒精116.2亿升,同比减少12%;累计产糖用蔗比51.58%。
- 印度:截至5月15日,24/25榨季印度产糖2574万吨,同比减少580万吨。
- 泰国:24/25榨季泰国产糖1008万吨,同比增加127万吨。
- 中国:CAOC预计24/25榨季国内食糖产量为1116万吨,消费量为1580万吨,进口量为500万吨;预计25/26榨季数据保持不变。截至5月底,24/25年制糖期全国共生产食糖1116万吨,同比增加120万吨,累计销糖率72.69%。
操作建议
- 国际市场:区间整理,关注巴西生产和出口节奏、印度相关产业政策。
- 国内市场:整理期,围绕进口节奏展开交易,关注25/26榨季广西出糖率下降、生产成本上升。
风险点
- 宏观环境,主产国汇率,印度产业政策,国内进口政策。