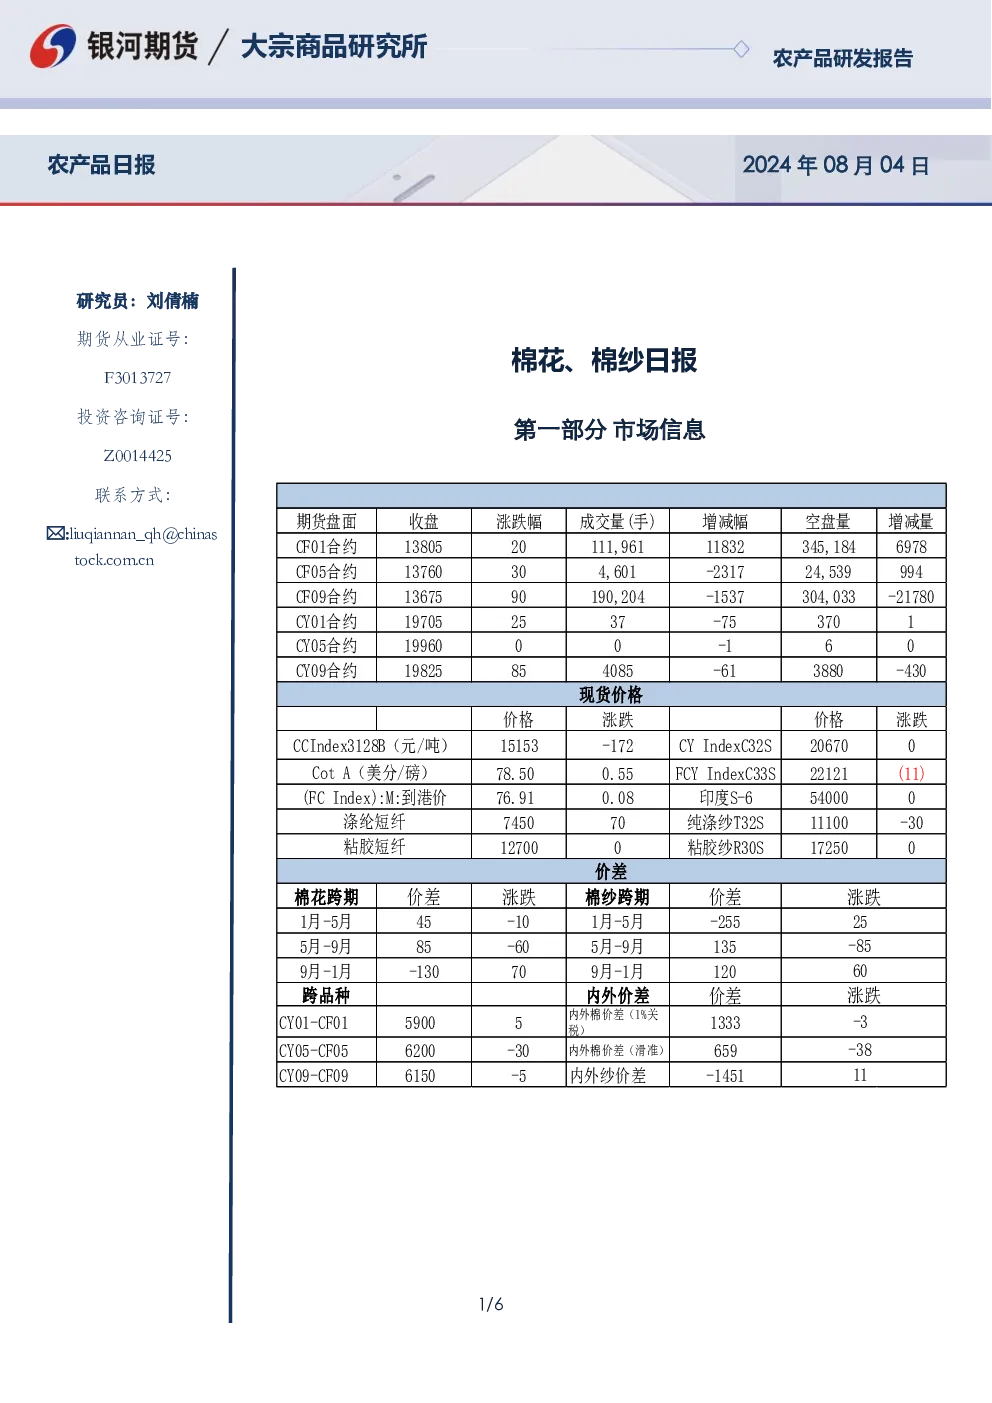
第一部分市场信息:
无具体内容。
第二部分市场消息及观点:
【棉花市场消息】
- CFTC数据显示,ICE棉花期货ON-CALL合约卖方未点价合约增持,2512合约及25/26年度合约均环比增加,ICE卖方未点价合约总量增至52868张,折120万吨。
- ICE期棉基金净多头率为-18.55%,周环比微升。
- 美国棉花出口数据:2024/25年度签约0.89万吨,装运5.24万吨,周增25%;2025/26年度签约1.63万吨。
【交易逻辑】
宏观方面,中美会谈后关税延期可能性增加,短期影响减弱,但国内政策对大宗商品有乐观影响。基本面显示棉花供应偏紧,增发滑准税配额或成关键;需求端8月将转旺季,但若需求不及预期则利空郑棉。综合来看,郑棉短期向下空间有限,大概率震荡略偏强。
【交易策略】
- 单边:预计美棉和郑棉短期震荡略偏强。
- 套利:观望。
- 期权:观望。
【棉纱行业消息】
- 郑棉下跌导致纯棉纱成交走弱,纺企报价下跌200-300元/吨,贸易商出货意愿低,预计纱价继续下跌。
- 全棉坯布市场成交不足,织厂开机率低,新订单少,去库存优先。
第三部分期权:
波动率略增,CF601-C-14000隐含波动率10.3%,CF601-P-13600为9.8%,CF601-P-13400为9.9%。郑棉主力合约持仓PCR为0.7393,成交量PCR为0.5295,认沽认购成交量均增加。
期权策略建议:观望。
第四部分相关附图:
无具体内容。
作者承诺与免责声明:
作者具有期货从业资格,承诺独立客观研究,报告内容仅供参考,不构成投资建议,银河期货不担保内容准确性,不对使用后果负责。
联系方式:
银河期货有限公司大宗商品研究所,北京、上海地址及联系方式。