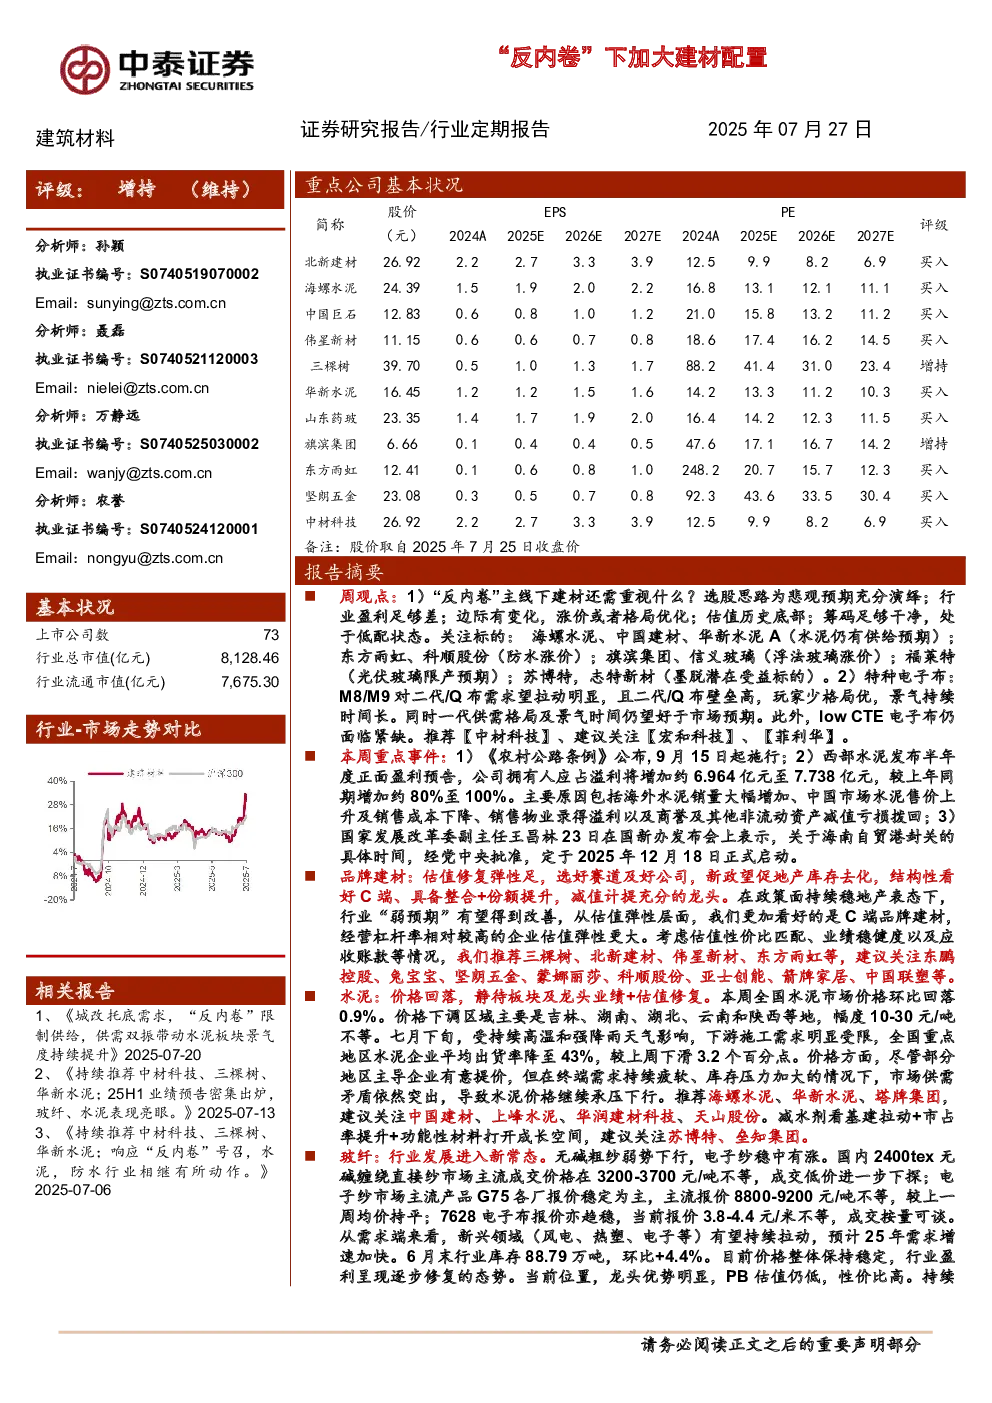
周观点
- “反内卷”主线下建材行业投资策略:关注悲观预期充分演绎、行业盈利足够差、边际有变化(涨价或格局优化)、估值历史底部、筹码足够干净的标的。关注标的包括海螺水泥、中国建材、华新水泥A(水泥仍有供给预期)、东方雨虹、科顺股份(防水涨价)、旗滨集团、信义玻璃(浮法玻璃涨价)、福莱特(光伏玻璃限产预期)、苏博特,志特新材(墨脱潜在受益标的)。
- 特种电子布:M8/M9对二代/Q布需求望拉动明显,二代/Q布壁垒高,格局优,景气持续时间长。一代供需格局及景气时间仍望好于市场预期。lowCTE电子布仍面临紧缺。推荐【中材科技】、建议关注【宏和科技】、【菲利华】。
本周重点事件
- 《农村公路条例》公布, 9月15日起施行。
- 西部水泥发布半年度正面盈利预告,公司拥有人应占溢利将增加约6.964亿元至7.738亿元,较上年同期增加约80%至100%。
- 国家发展改革委副主任王昌林表示,海南自贸港封关的具体时间定于2025年12月18日正式启动。
品牌建材
- 估值修复弹性足,选好赛道及好公司,新政望促地产库存去化,结构性看好C端、具备整合+份额提升,减值计提充分的龙头。
- 政策面持续稳地产表态下,行业“弱预期”有望得到改善。
- 推荐:三棵树、北新建材、伟星新材、东方雨虹。
- 建议关注:东鹏控股、兔宝宝、坚朗五金、蒙娜丽莎、科顺股份、亚士创能、箭牌家居、中国联塑。
水泥
- 价格回落,静待板块及龙头业绩+估值修复。
- 本周全国水泥市场价格环比回落0.9%。价格下调区域主要是吉林、湖南、湖北、云南和陕西等地,幅度10-30元/吨不等。
- 七月下旬,受持续高温和强降雨天气影响,下游施工需求明显受限,全国重点地区水泥企业平均出货率降至43%,较上周下滑3.2个百分点。
- 推荐海螺水泥、华新水泥、塔牌集团。
- 建议关注中国建材、上峰水泥、华润建材科技、天山股份。
- 减水剂看基建拉动+市占率提升+功能性材料打开成长空间,建议关注苏博特、垒知集团。
玻纤
- 行业发展进入新常态。无碱粗纱弱势下行,电子纱稳中有涨。
- 国内2400tex无碱缠绕直接纱市场主流成交价格在3200-3700元/吨不等,成交低价进一步下探。
- 电子纱G75市场主流产品报价稳定为主,主流报价8800-9200元/吨不等。
- 从需求端来看,新兴领域(风电、热塑、电子等)有望持续拉动,预计25年需求增速加快。
- 6月末行业库存88.79万吨,环比+4.4%。
- 目前价格整体保持稳定,行业盈利呈现逐步修复的态势。
- 当前位置,龙头优势明显,PB估值仍低,性价比高。
- 持续重点推荐玻纤龙头中国巨石、中材科技、长海股份。
- 建议关注国际复材、山东玻纤。
药用玻璃
- 中硼硅加速升级放量,中长期成本中枢下移促成长与周期共振。
- 一致性评价+集采稳步推进下,中硼硅升级放量加速。
- 模制瓶参与者有限,竞争格局优异。
- 重点推荐模制瓶龙头山东药玻,公司产品升级+降成本,远期成长空间广阔,短期成长确定性亦强。
- 建议关注自管制瓶横向扩张至模制赛道的力诺药包,公司传统耐热业务企稳,中硼硅模制瓶转“A”落地,未来盈利倍增可期。
浮法玻璃
- 进入产能去化阶段,供需有望逐步回归平衡。
- 本周国内浮法玻璃均价1238.61元/吨,较上周均价上涨26.65元/吨,涨幅2.20%,环比涨幅扩大。
- 截至7月24日,重点监测省份生产企业库存总量5334万重量箱,较上周四库存减少225万重量箱,降幅4.05%,库存天数约26.76天,较上周四减少1.13天。
- 短期市场依旧继续关注期货盘面变化影响及中下游补货持续性。
- 重点推荐旗滨集团。
- 建议关注信义玻璃、南玻A等。
光伏玻璃
- a. 压延玻璃,行业产能新增趋缓,看好光伏玻璃价格低位向上弹性。
- 截至本周四,2.0mm镀膜面板主流订单价格10-11元/平方米,环比持平;3.2mm镀膜主流订单价格18-19元/平方米,环比持平。
- 全国光伏玻璃在产生产线共计414条,日熔量合计90490吨/日,环比下降1.47%,较上周降幅收窄1.23个百分点;同比下降19.49%,较上周降幅扩大0.77个百分点。
- 供给收缩,价格有望自低位回升,叠加成本下行,盈利有望实现修复。
- 推荐:旗滨集团。
- 建议关注:福莱特、信义光能、南玻A、凯盛新能。
- b. TCO玻璃,下游薄膜电池龙头扩产进程加速,钙钛矿产业化加速,TCO玻璃重点受益。
陶瓷纤维
- 产品性能优异,受益双碳下窑炉炉衬材料升级替换,应用领域广阔,目标市场望迎扩容。
- 龙头凭借规模、研发及项目经验优势持续提升市占率。
- 关注:鲁阳节能。
安全建材板块
- 建议关注:青鸟消防、震安科技、志特新材。
- 青鸟消防:作为消防报警龙头,内生+外延高速成长。强研发+高效渠道+芯片自给+强品牌综合竞争力强大,已全面布局疏散、工业消防报警等潜力高增赛道。
- 震安科技:预计立法打开建筑减隔震15倍市场空间,震安是核心受益。立法落地受财政压力等扰动因素影响,节奏放缓但不会缺席,静待订单落地推动业绩释放。
- 志特新材:行业当前处铝模渗透率提升+小企业加速出清时期,公司具备强管理和优服务等优势,国内市占率有望持续提升。国外加速开拓中东、东南亚市场,海外收入占比持续提升。
风险提示
- 需求低于预期;产能新增过多;资金周转不畅;信息更新不及时风险。