-
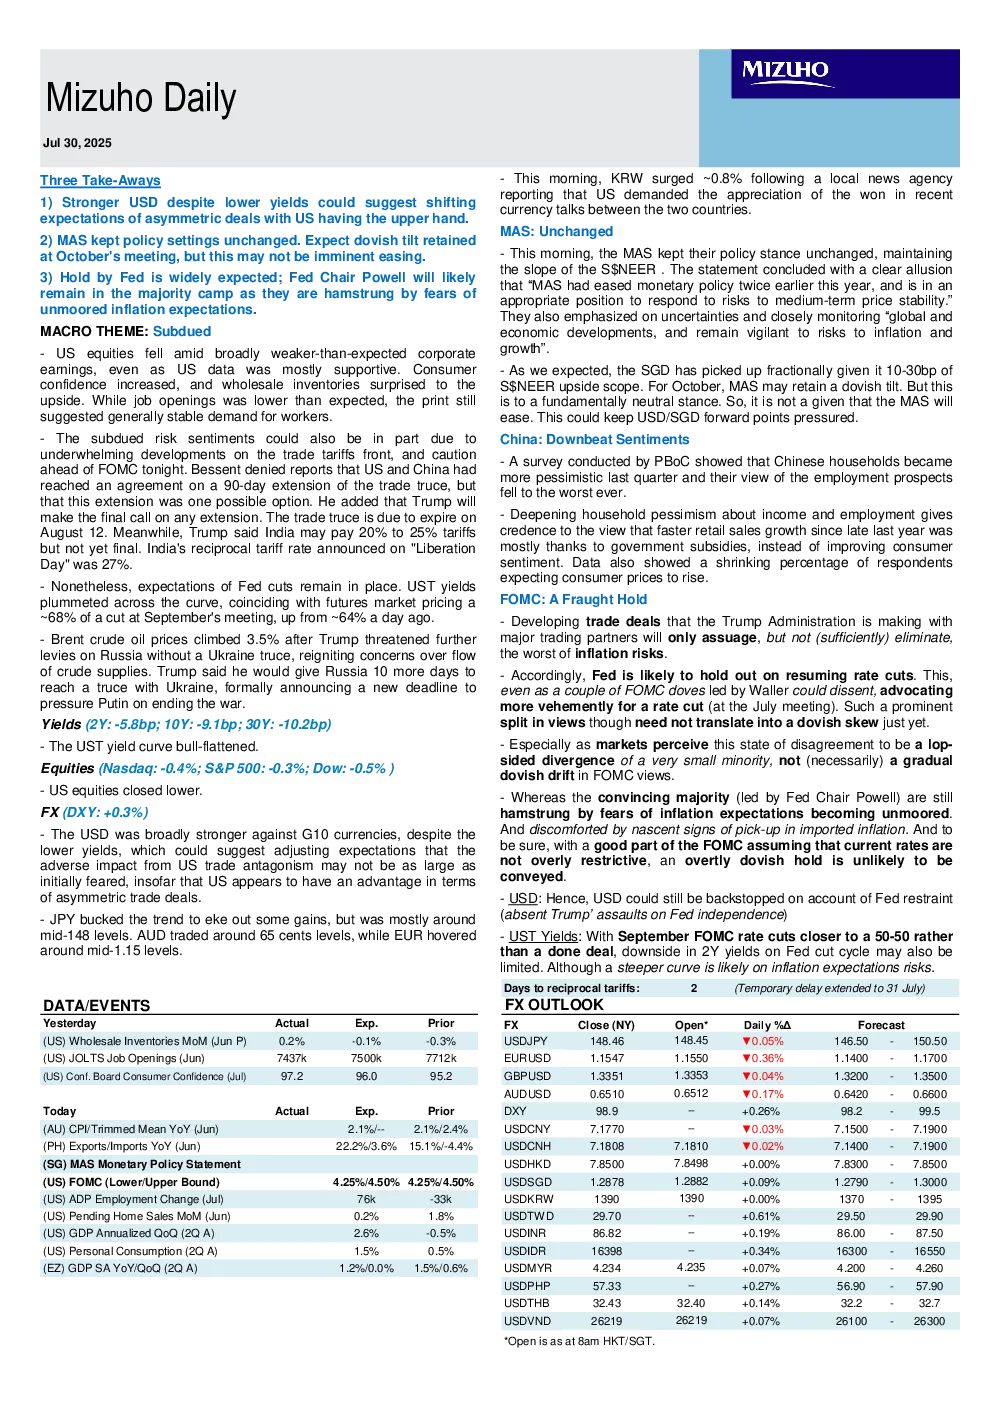
美元走强与非对称交易预期转变
美元尽管收益率较低但仍走强,可能表明市场预期美国在非对称贸易谈判中占据优势的预期正在转变。美联储维持政策不变,但10月会议可能仍保持鸽派倾向,但并非迫在眉睫的放松。
-
新加坡元小幅上涨与MAS立场
新加坡元因S$NEER有10-30个基点的升值空间而小幅上涨。新加坡金融管理局(MAS)维持政策立场不变,暗示年内已两次宽松,目前处于适当位置应对中期价格稳定风险,并密切关注全球经济发展及通胀、增长风险。
-
中国悲观情绪与贸易休战进展
中国家庭悲观情绪加剧,就业前景看法跌至历史最低,零售增长或主要归功于政府补贴而非消费者情绪改善。受访者预期消费者价格将上涨的比例缩小,但美联储降息预期仍存,美国国债收益率曲线变平,9月降息概率接近50%。
-
FOMC立场与降息风险
美联储主席鲍威尔仍多数支持紧缩政策,担忧通胀预期失控及进口通胀上涨。尽管部分委员(如瓦勒)主张更强烈降息,但市场认为鸽派意见并非主流。特朗普威胁对俄征收新关税,布伦特原油上涨3.5%,加剧资金流动担忧,美联储降息可能性降低。