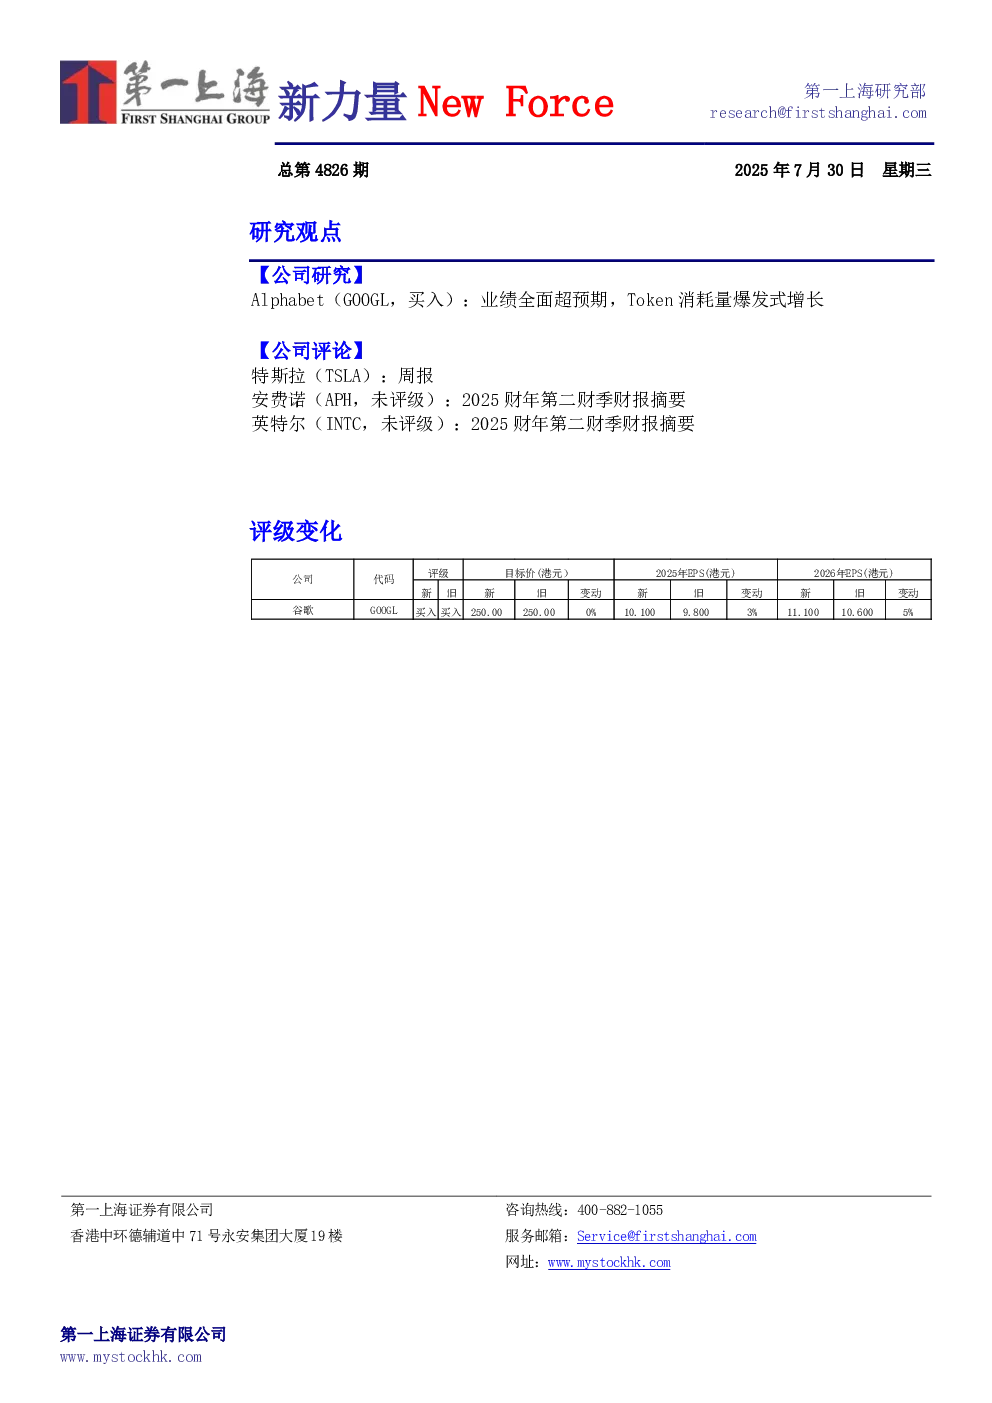
Alphabet(GOOGL,买入):业绩全面超预期,Token消耗量爆发式增长
25Q2业绩总览:谷歌营业收入964.3亿美元(YoY+13.8%, QoQ+6.9%),营业利润增长312.7亿美元(YoY+14.0%),营业利润率达32.4%,净利润增长19.4%至282.0亿美元,每股收益增长22%至2.31美元。谷歌服务收入825.4亿美元(YoY+11.7%),谷歌云业务收入136.2亿美元(YoY+31.6%)。
业务营收细分:谷歌搜索和其他广告收入541.9亿美元(YoY+11.7%),YouTube广告收入98.0亿美元(YoY+13.1%),订阅、平台和设备收入112.0亿美元(YoY+20.3%),Other Bets收入3.73亿美元,运营亏损12亿美元。
业务展望:谷歌服务收入同比增速或被拉低,资本支出增加使折旧费用增长,但AI相关需求高涨,公司追加百亿美元资本支出,并将通过提升资源利用率和效率部分抵消相关负面影响。Waymo将扩大服务范围。
维持目标价250美元,买入评级:谷歌25Q2业绩全面超预期,提振市场对AI驱动下广告和云业务持续增长的信心。搜索广告与YouTube维持稳健增长,云业务增速加快,AI相关产品如Gemini、AIOverviews和AI广告工具加速渗透。公司将全年资本开支上调至850亿美元,持续加码AI与云基础设施。当前股价对应2025年约20倍PE,考虑盈利能力与AI赋能下的增长前景,具备戴维斯双击潜力。
风险提示:美国宏观经济增速放缓、AI商业化变现、云业务增长不及预期等。
特斯拉(TSLA):周报
特朗普表示支持马斯克,称特斯拉和SpaceX是美国繁荣的关键:特朗普在Truth Social上发帖称,他无意“摧毁”马斯克的企业,而是希望它们“前所未有地繁荣发展”,反驳了有关其政府打算剥夺埃隆·马斯克旗下公司(包括特斯拉和SpaceX)的补贴和联邦合同的猜测。
三星将为特斯拉生产AI6芯片,马斯克分享协议细节:三星将以165亿美元的价格为特斯拉生产AI6芯片,将由三星位于德克萨斯州的巨型新晶圆厂进行生产。埃隆·马斯克在X上证实了这一消息,并表示165亿美元实际上只是最低限度的金额,与三星的交易金额可能“远超此数额”。
电动车:特斯拉2025年第二季度车辆安全报告:使用Autopilot自动驾驶技术的车辆每行驶669万英里(约1000万公里)才会发生一起事故,数据证明了FSD的安全性。
超充:Lucid、本田和讴歌电动汽车通过新适配器接入超充网络:特斯拉超级充电站将于7月31日起向Lucid Air汽车开放,本田Prologue和讴歌ZDX可通过NACS转CCS适配器接入特斯拉庞大的超级充电网络。
储能:Sunrun和特斯拉在德克萨斯州推出家庭能源计划:特斯拉将与美国排名第一的家用太阳能和储能供应商Sunrun联手推出Tesla Electric + Sunrun Flex家庭能源计划。
电动车:特斯拉中国25年7月第3周交付数据:2025年7月7日至7月13日,特斯拉国内上险量约9,900辆,QoQ上升约46%,YoY下降约6%。本季度目前累计上险量为27,180辆。
安费诺(APH,未评级):2025财年第二财季财报摘要
2QFY25盈利摘要:公司实现销售额56.5亿美元,同比增长57%,Non-GAAP营业利润率为25.6%,调整后每股收益为0.81美元,同比增长84%。经营现金流达14.17亿美元,自由现金流11.21亿美元。公司维持全年增长趋势判断不变,并给出高于于市场预期的Q3指引。
细分业务表现:股通信解决方案(Communications Solutions)为主要增长引擎,本季度营收29.10亿美元,同比增长超100%;恶劣环境解决方案(HarshEnvironment Solutions)实现销售额14.45亿美元,同比增长38%;互连与传感器系统(Interconnect & Sensor Systems)营收为12.95亿美元,同比增长约16%。
AI驱动通信业务增长:公司持续受益于AI训练与推理需求驱动的数据中心基础设施投资扩张。高速互连与光电混合连接器产品持续渗透北美、亚洲与欧洲超大规模数据中心。
披露事项与免责声明:本报告由第一上海证券有限公司编制,仅供机构投资者一般审阅。
英特尔(INTC,未评级):2025财年第二财季财报摘要
2QFY25盈利摘要:公司实现营收129亿美元,同比基本持平,环比下降约2%,Non-GAAP营业亏损额约为3.1亿美元,低于一致预期的盈亏平衡。自由现金流为-10.5亿美元。公司对Q3营收指引为126-136亿美元,利润实现盈亏平衡。
细分业务表现:股客户端计算(Client Computing Group, CCG)本季度营收79亿美元,同比下降3%;数据中心与AI业务(DCAI)营收为39亿美元,同比增长4%;代工服务(Intel Foundry)实现营收44亿美元(含内部制造),同比增长3%;其他业务营收11亿美元,同比增长20%。
AI转型与IDM2.0成为关键增长因素:AI战略已进入产品化阶段,公司加速推进下一代AI加速器Gaudi 3的量产计划,预计在年底前交付。Sierra Forest和ClearwaterForest两条高效能x86 CPU线将在2025–2026逐步替代现有数据中心平台。
推进公司经营效率优化:公司2025年加速重组计划,全年目标裁员24000人,缩减员工总数约15%。美洲以外制造基地布局调整,包括取消德国与波兰工厂建设。俄亥俄州晶圆厂建设节奏放缓。
披露事项与免责声明:本报告由第一上海证券有限公司编制,仅供机构投资者一般审阅。