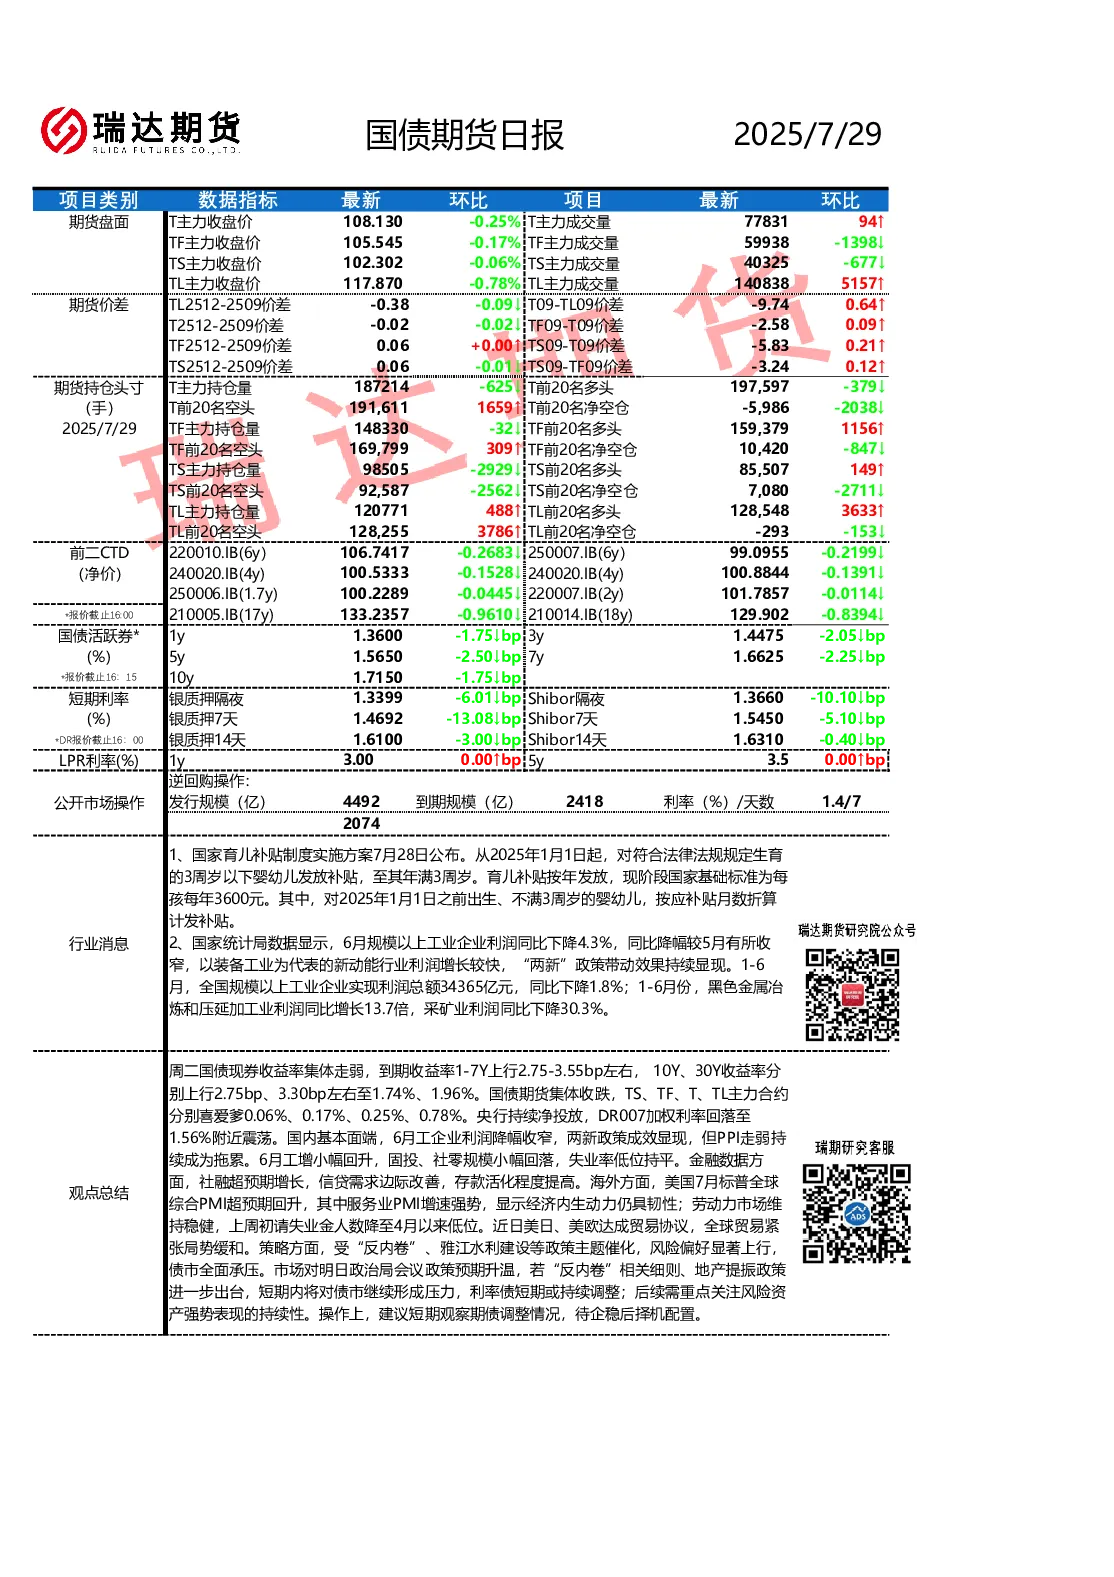
核心观点与关键数据
- 国债期货市场:国债期货集体收跌,TS、TF、T、TL主力合约分别下跌0.06%、0.17%、0.25%、0.78%。期货价差方面,TL2512-2509价差收窄0.38BP,T09-TL09价差扩大0.64BP,TF09-T09价差扩大0.09BP,TS09-T09价差扩大0.21BP。
- 持仓头寸:T主力持仓量减少625手,前20名净空仓扩大2038手;TF主力持仓量减少32手,前20名净空仓减少847手;TS主力持仓量减少2929手,前20名净空仓减少2711手;TL主力持仓量增加1488手,前20名净空仓减少153手。
- 国债现券:现券收益率集体走弱,1-7年期收益率上行2.75-3.55BP,10年期、30年期收益率分别上行2.75BP、3.30BP至1.74%、1.96%。
- 利率市场:央行持续净投放,DR007加权利率回落至1.56%附近;银质押隔夜、7天、14天利率分别下行6.01BP、13.08BP、3.00BP。
宏观与政策背景
- 政策消息:国家育儿补贴制度实施方案公布,自2025年1月1日起对3周岁以下婴幼儿发放补贴,每孩每年3600元。
- 经济数据:6月规模以上工业企业利润同比下降4.3%,降幅收窄;1-6月利润同比下降1.8%,黑色金属冶炼和压延加工业利润增长13.7倍,采矿业利润下降30.3%。
- 金融数据:社融超预期增长,信贷需求边际改善,存款活化程度提高。
- 海外动态:美国7月标普全球综合PMI超预期回升,服务业PMI增速强势;初请失业金人数降至4月以来低位;美日、美欧达成贸易协议。
市场策略与风险提示
- 市场情绪:受“反内卷”、雅江水利建设等政策主题催化,风险偏好显著上行,债市承压。
- 政策预期:市场对明日政治局会议政策预期升温,若“反内卷”细则、地产提振政策出台,短期内债市压力持续,利率债或持续调整。
- 操作建议:建议短期观察债市调整情况,待企稳后择机配置。
- 关注重点:7月29日22:00美国7月谘商会消费者信心指数,7月30日20:15美国7月ADP就业人数。
研究结论
短期债市承压,利率债或持续调整,需关注风险资产强势表现的持续性。操作上建议短期观察后择机配置,重点关注政策动向与宏观经济数据。