核心观点与关键数据
PVC市场
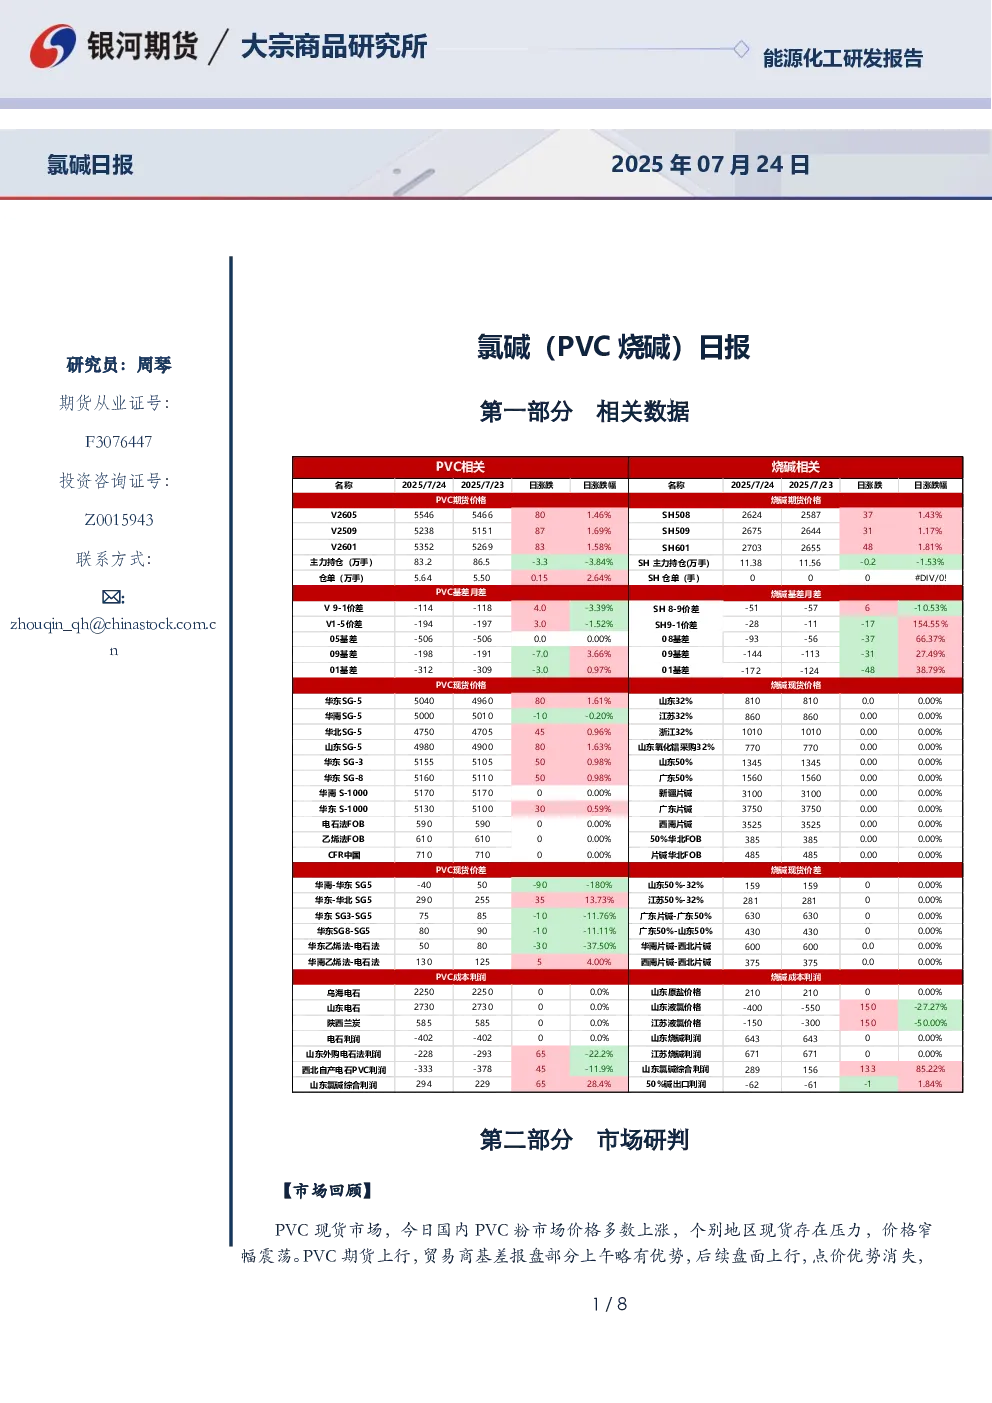
- 现货市场:国内PVC粉市场价格多数上涨,个别地区存在压力,价格窄幅震荡。下游及贸易商采购积极性较低,成交清淡。5型电石料价格区间:华东5030-5120元/吨,华南5000-5080元/吨,河北4740-4950元/吨。
- 期货市场:PVC期货上行,贸易商基差报盘上午略有优势,后续盘面上行导致点价优势消失。
- 库存与产能:PVC社会库存环比增加3.97%至68.34万吨,同比减少28.23%。PVC行业库存连续4周累库。产能利用率76.79%,环比减少0.80%,同比增加3.46%。新装置(天津大沽、福建万华、甘肃耀望)预期7-8月投产,带来供应压力。
- 供需分析:PVC供需现实转弱,下游制品开工同比处于低位,内需受房地产拖累。淘汰落后产能推动价格大涨,但新装置投产将加剧供应压力。
烧碱市场
- 现货市场:液碱山东地区32%主流成交价格810-875元/吨,50%主流成交价格1330-1360元/吨,价格持稳。氧化铝大厂液碱送货量回升,非铝需求偏弱。
- 库存与产能:全国液碱样本企业厂库库存40.84万吨,环比上调6.38%,库容比24.06%,环比上调1.82%。产能利用率84.0%,环比+1.4%。淘汰落后产能推动价格走强,但新产能投放预期带来边际转弱。
- 成本与利润:液氯价格偏弱,烧碱价格存旺季预期,但库存累库且非铝需求偏弱。
相关数据
- PVC期货:09合约价格走势图显示价格上行趋势,持仓量及仓单数据反映市场活跃度。
- 烧碱期货:09合约价格走势图及季节性分析显示价格季节性波动,9-1月差及持仓量数据反映市场情绪。
研究结论与交易策略
市场研判
- PVC:供需现实转弱,短期宏观政策面及情绪偏强主导,价格偏强看待,顺势为主。
- 烧碱:基本面边际转弱,但短期宏观政策面和情绪主导,价格偏强看待,顺势为主。
交易策略
- 单边:烧碱和PVC均顺势为主。
- 套利:暂时观望。
- 期权:暂时观望。