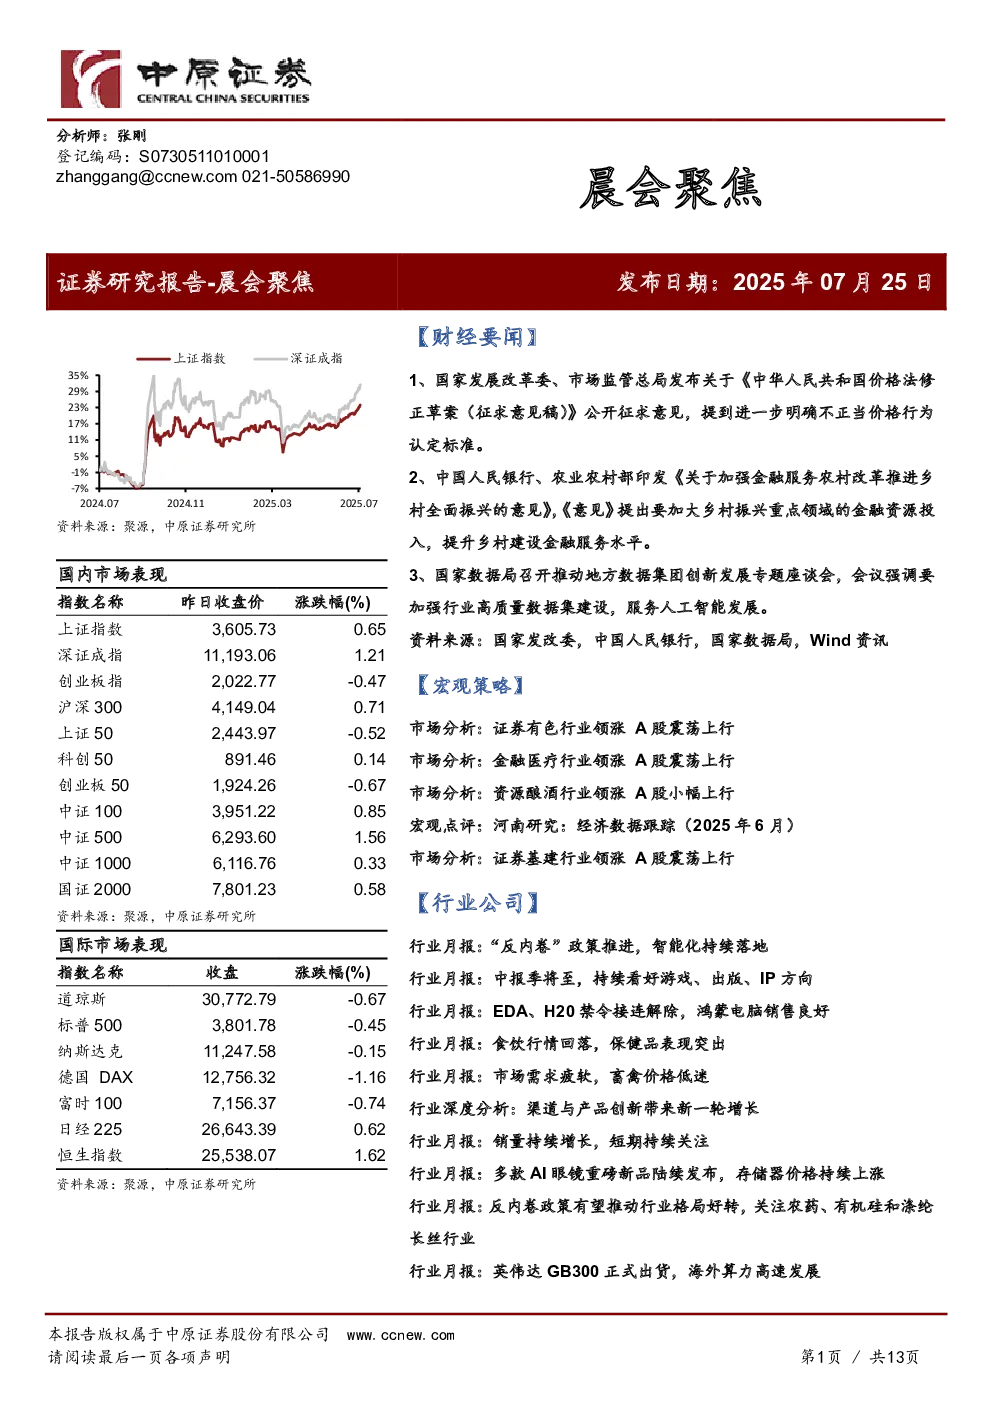
国内市场表现
- 上证指数上涨0.65%,深证成指上涨1.21%,创业板指下跌0.47%,沪深300上涨0.71%,上证50下跌0.52%,科创50上涨0.14%。
- 创业板50下跌0.67%,中证100上涨0.85%,中证500上涨1.56%,中证1000上涨0.33%,国证2000上涨0.58%。
国际市场表现
- 道琼斯下跌0.67%,标普500下跌0.45%,纳斯达克下跌0.15%,德国DAX下跌1.16%,富时100下跌0.74%,日经225上涨0.62%,恒生指数上涨1.62%。
财经要闻
- 国家发展改革委、市场监管总局发布关于《中华人民共和国价格法修正草案(征求意见稿)》公开征求意见,提到进一步明确不正当价格行为认定标准。
- 中国人民银行、农业农村部印发《关于加强金融服务农村改革推进乡村全面振兴的意见》,《意见》提出要加大乡村振兴重点领域的金融资源投入,提升乡村建设金融服务水平。
- 国家数据局召开推动地方数据集团创新发展专题座谈会,会议强调要加强行业高质量数据集建设,服务人工智能发展。
宏观策略
- 周四A股市场低开高走、小幅震荡上行,早盘股指低开后震荡上行,盘中沪指在3608点附近遭遇阻力,尾盘股指维持震荡。
- 当前上证综指与创业板指数的平均市盈率分别为14.75倍、40.41倍,处于近三年中位数平均水平,适合中长期布局。
- 两市周四成交金额18742亿元,处于近三年日均成交量中位数区域上方。
- 中国经济延续温和复苏态势,消费与投资成为核心驱动力。
- 长期资金入市步伐加快,ETF规模稳步增长,保险资金持续流入,形成显著的托底力量。
- 美联储6月议息会议维持利率不变,但降息路径仍存不确定性,若释放明确降息信号将显著提振全球风险偏好。
- 配置上建议关注中报业绩高增长,以及科技成长等双线策略,同时继续关注高股息银行、公用事业及战略新兴产业。
- 预计短期市场以稳步震荡上行为主,仍需密切关注政策面、资金面以及外盘的变化情况。
- 短线建议关注证券、有色金属、半导体以及能源金属等行业的投资机会。
行业公司
- 汽车行业:延续增长态势,6月产销分别完成279.41万辆和290.45万辆,同比分别+11.43%、+13.83%,新能源汽车出口20.5万辆,同比+140%。
- 传媒板块:上涨4.63%,持续看好游戏、出版、IP方向。
- 软件行业:1-5月增速持续上升,重点关注AI、国产化、算力等子行业。
- 食品饮料板块:6月成分区间涨跌幅为-4.54%,除保健品外的食品饮料全部子项均收跌,但个股表现改善,保健品、乳制品和预制菜表现突出。
- 农林牧渔行业:6月表现弱于对标指数,生猪价格下滑,行业或进入供需双增的局面。
- 零食行业:市场延续增长,电商和线下超市仍是核心的销售渠道,零食量贩增长迅猛。
- 锂电池板块:6月指数上涨15.16%,新能源汽车销售132.90万辆,同比增长26.69%,动力电池装机58.20GWh,同比增长35.98%。
- 半导体行业:6月表现相对较强,全球半导体月度销售额继续同比增长,存储器月度价格持续上涨。
- 基础化工行业:6月指数上涨6.41%,子行业中,锂电化学品、无机盐和膜材料行业表现居前,建议关注农药、有机硅和涤纶长丝行业。
- 通信行业:6月指数上涨13.15%,跑赢沪深300指数,电信业务量收增速持续回升,光模块出口总额同比-20.5%,运营商将于2025H2开始向1.6T光模块和800ZR相干模块大规模过渡。