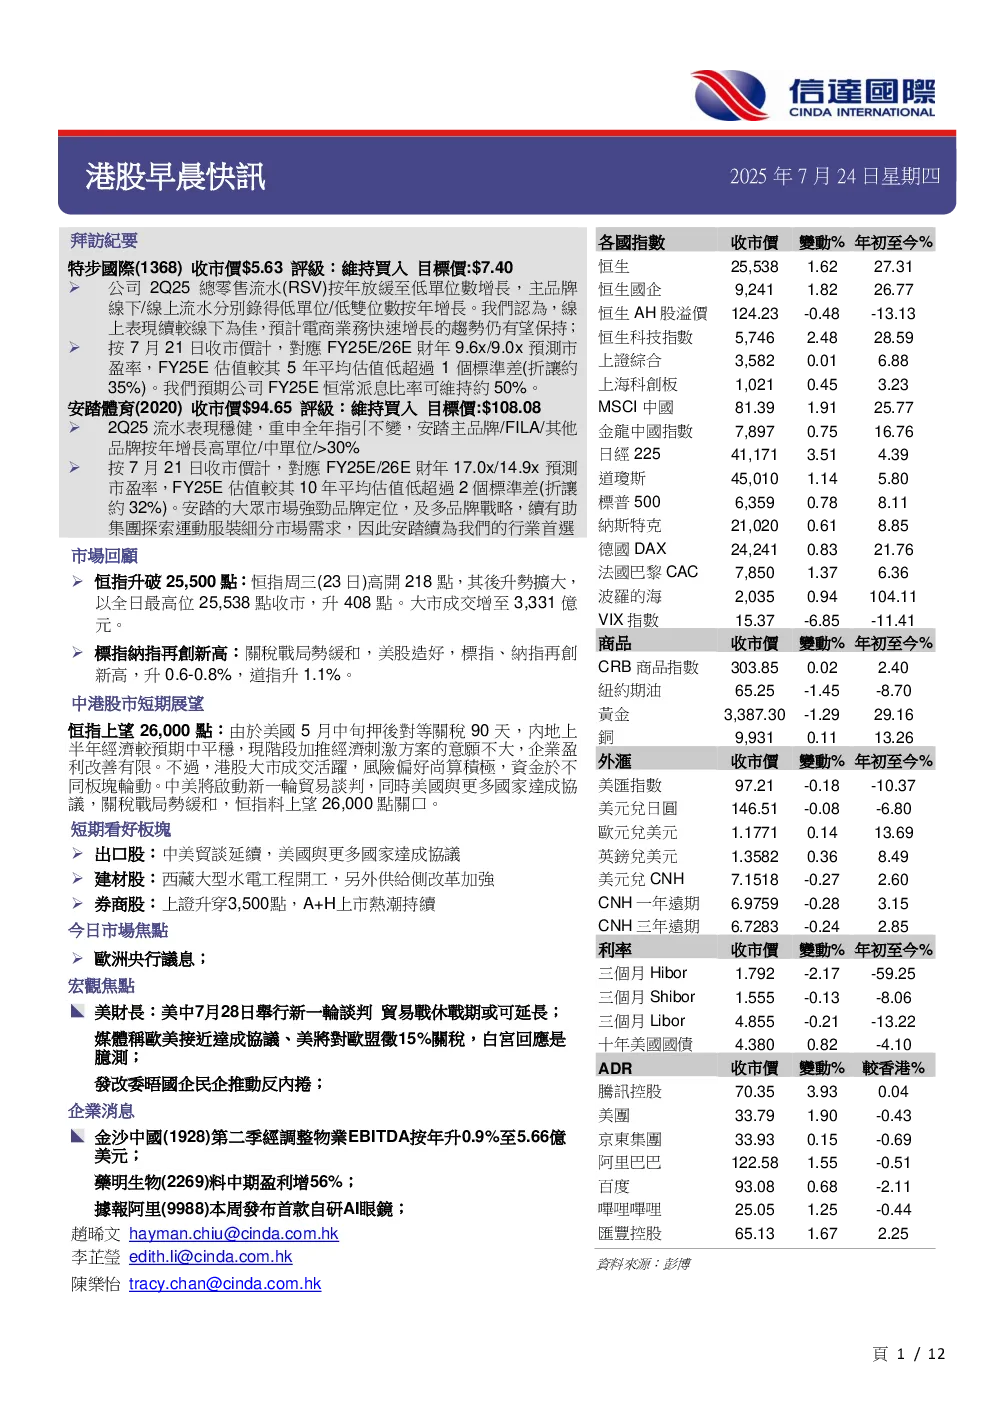
特步國際2Q25總零售流水年增緩至低單位數增長,主品牌線上/線下流水分別錄得低單位/低雙位元按年增長。線上表現續較線下為佳,主要受益於產品結構優化帶動。特步主品牌目前功能性產品佔比超過60%,休閒產品佔比少於30%。零售折扣連續三季維持穩定(25-30%),庫存水平略增至4-4.5個月。公司目標FY25E店鋪數維持于現水準,重點續聚焦提升店效,並維持FY25E淨利潤按年增長超過10%指引。公司計劃於2H25逐步收回100-200家特步主品牌門店進行DTC轉型,FY26E年收回300-400家門店,對應資本開支約4億元人民幣,資金來源已到位,預計為2025年2月進行集資(配股+發行CB),淨籌近10億港元。Saucony 2Q25季流水按年增長超過20%,維持全年流水增長30%-40%的目標,及未來3年目標收入翻倍指引。Saucony當前聚焦高端定位,持續推進品牌升級。Amer 2Q25業績及前瞻指引為下一個觀察點。安踏主品牌/FILA/其他品牌流水分別按年增長低單位數/中單位數/+50-55%。安踏主品牌流水增速略放緩,FILA及其他品牌流水大致符合預期。安踏重申FY25E指引:安踏主品牌/FILA/其他品牌(包括Descente、Kolon、Maia Active)按年增長高單位/中單位/>30%。集團現時庫存處健康水平,零售折扣續維持穩定,隨著奧運贊助完結,預期於租金成本有所減省,研發費用比率維持穩定下,可舒緩利潤率壓力,預期安踏經營利潤率/淨利潤率可分別維持20%中端/20%低端。安踏穩步推進新店型落地,2024年以來逐步開出多樣化店型,進一步細分市場及渠道,提升門店經營業績。Amer於5月中旬公布1Q25季績勝市場預期,上調全年收入增長及經調整EPS指引。Amer將於8月中旬公布季績,市場預期Amer FY24-FY27E收入/經調整淨利潤複合增長13.5%/40.4%,料可增厚安踏的投資收益。安踏於6月初宣布已完成對德國戶外品牌Jack Wolfskin的業務收購,預期對安踏1H25業績影響不大(1個月併表),但於2H25開始全面反映於安踏業績上。安踏維持年內開店指引,計劃新增30間店鋪數,S&M最新店鋪數達150家,當中絕大部分為一、二線城市直營店。中期(3-5年)而言,安踏維持每年新增20-30間店目標,同時冀收入翻倍,經營利潤率超過15%。聚焦雙品牌經營高預期股息率支持股價:公司於2025年2月上旬宣布集資(配股+發行CB)淨籌近10億港元,所得未來用於進一步發展特步主品牌及Saucony面向消費者(DTC)業務模式。預期公司FY24-27E收入及淨利潤複合增長(CAGR)分別約為7%/11%。維持其「買入」評級,最新目標價HK$7.40,對應FY25E12.7x目標預測市盈率。