你可能感兴趣
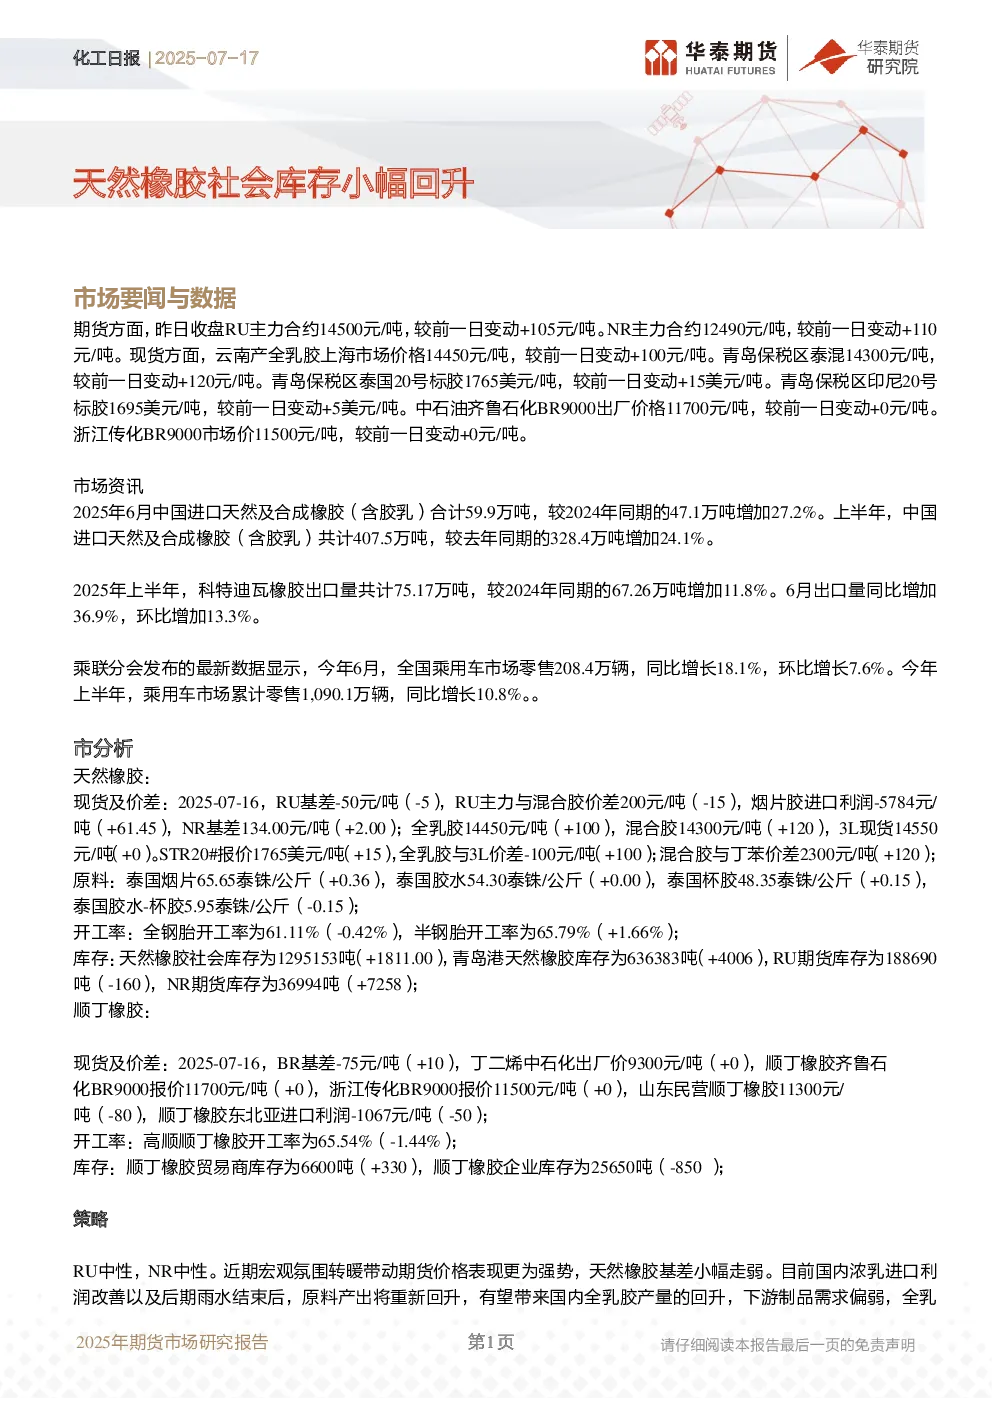
天然橡胶社会库存小幅回升
基础化工华泰期货2025-04-18
化工日报:天然橡胶社会库存环比小幅回升
华泰期货2025-08-21
化工日报:天然橡胶社会库存环比小幅回升
华泰期货2026-06-11
化工日报:天然橡胶社会库存继续小幅去化
华泰期货2026-06-25
化工日报:天然橡胶社会库存延续小幅回落
华泰期货2026-07-02
化工日报:天然橡胶社会库存小幅下降
华泰期货2025-04-24
化工日报:天然橡胶社会库存环比小幅下降
华泰期货2026-04-30
化工日报:天然橡胶社会库存小幅下降
华泰期货2025-04-10
化工日报:天然橡胶社会库存小幅下降
华泰期货2025-03-06
化工日报:天然橡胶社会库存小幅回落
华泰期货2026-01-29