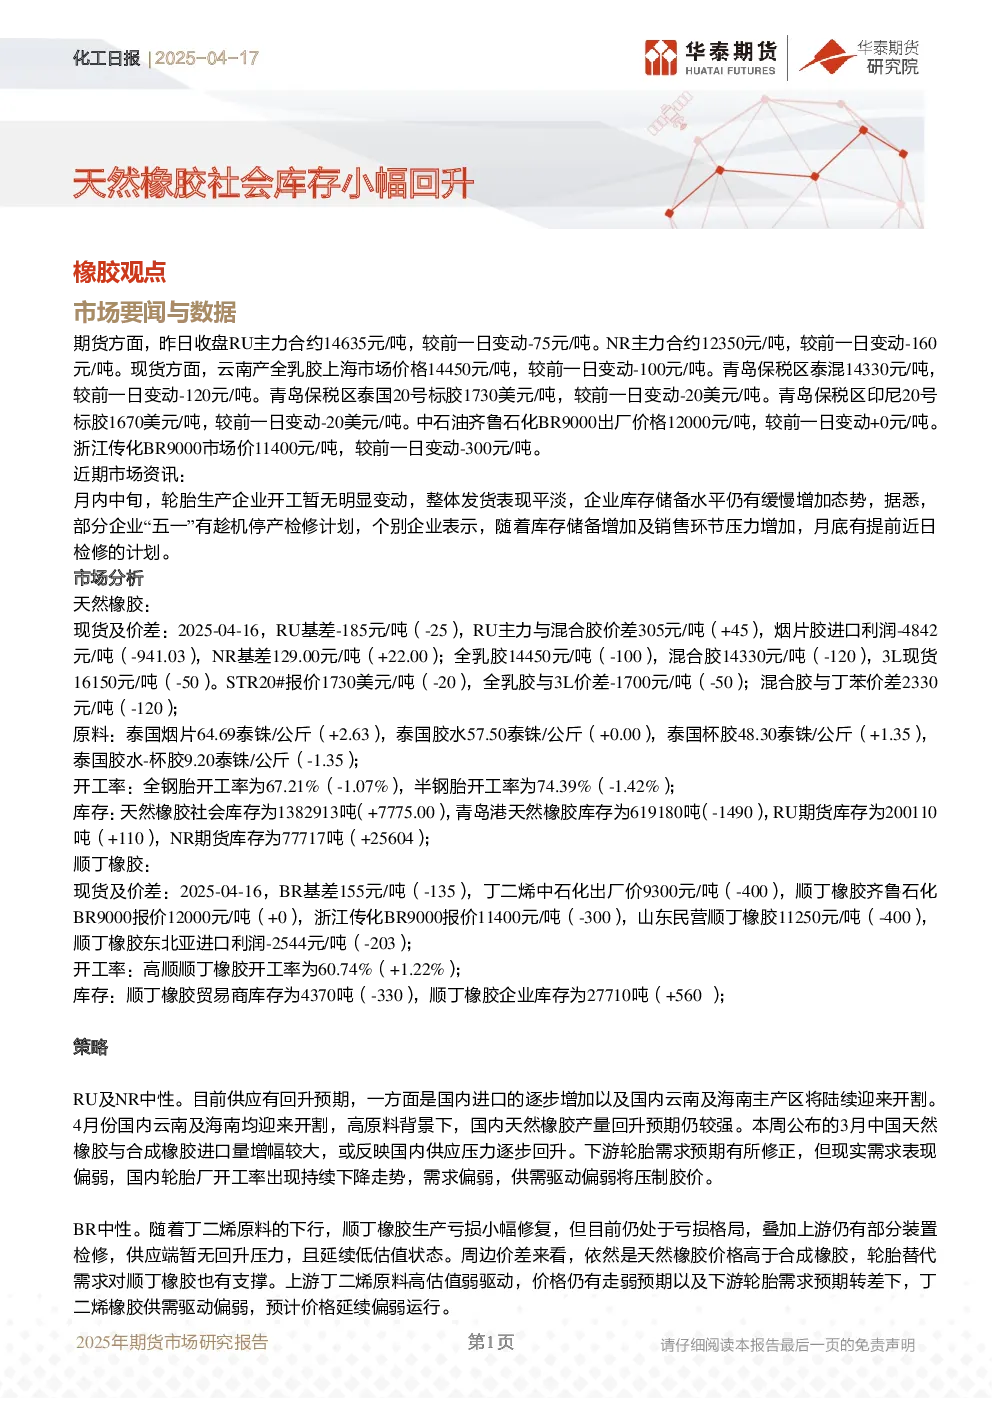
天然橡胶市场分析
市场要闻与数据
- 期货方面:RU主力合约14635元/吨(-75元/吨),NR主力合约12350元/吨(-160元/吨)。
- 现货方面:云南产全乳胶14450元/吨(-100元/吨),青岛保税区泰混14330元/吨(-120元/吨),泰国20号标胶1730美元/吨(-20美元/吨),印尼20号标胶1670美元/吨(-20美元/吨),BR9000出厂价12000元/吨(+0元/吨),BR9000市场价11400元/吨(-300元/吨)。
近期市场资讯
- 轮胎企业开工暂无明显变动,发货平淡,库存储备缓慢增加,部分企业计划“五一”停产检修。
- 3月中国天然橡胶与合成橡胶进口量增幅较大,反映国内供应压力逐步回升。
市场分析
- 天然橡胶:
- 现货及价差:RU基差-185元/吨(-25),RU主力与混合胶价差305元/吨(+45),烟片胶进口利润-4842元/吨(-941.03),NR基差129.00元/吨(+22.00),全乳胶14450元/吨(-100),混合胶14330元/吨(-120),3L现货16150元/吨(-50),STR20#报价1730美元/吨(-20),全乳胶与3L价差-1700元/吨(-50),混合胶与丁苯价差2330元/吨(-120)。
- 原料:泰国烟片64.69泰铢/公斤(+2.63),胶水57.50泰铢/公斤(+0.00),杯胶48.30泰铢/公斤(+1.35),胶水-杯胶9.20泰铢/公斤(-1.35)。
- 开工率:全钢胎67.21%(-1.07%),半钢胎74.39%(-1.42%)。
- 库存:天然橡胶社会库存1382913吨(+7775.00),青岛港库存619180吨(-1490),RU期货库存200110吨(+110),NR期货库存77717吨(+25604)。
- 顺丁橡胶:
- 现货及价差:BR基差155元/吨(-135),丁二烯中石化出厂价9300元/吨(-400),BR9000报价12000元/吨(+0),BR9000市场价11400元/吨(-300),山东民营11250元/吨(-400),东北亚进口利润-2544元/吨(-203)。
- 开工率:高顺顺丁橡胶60.74%(+1.22%)。
- 库存:贸易商库存4370吨(-330),企业库存27710吨(+560)。
策略
- RU及NR中性:供应回升预期较强(进口增加、云南及海南开割),需求偏弱(轮胎开工率下降),供需驱动偏弱将压制胶价。
- BR中性:丁二烯原料下行修复亏损,但仍亏损,供应端暂无压力,天然橡胶价格高于合成橡胶,丁二烯橡胶供需驱动偏弱,价格延续偏弱运行。
风险