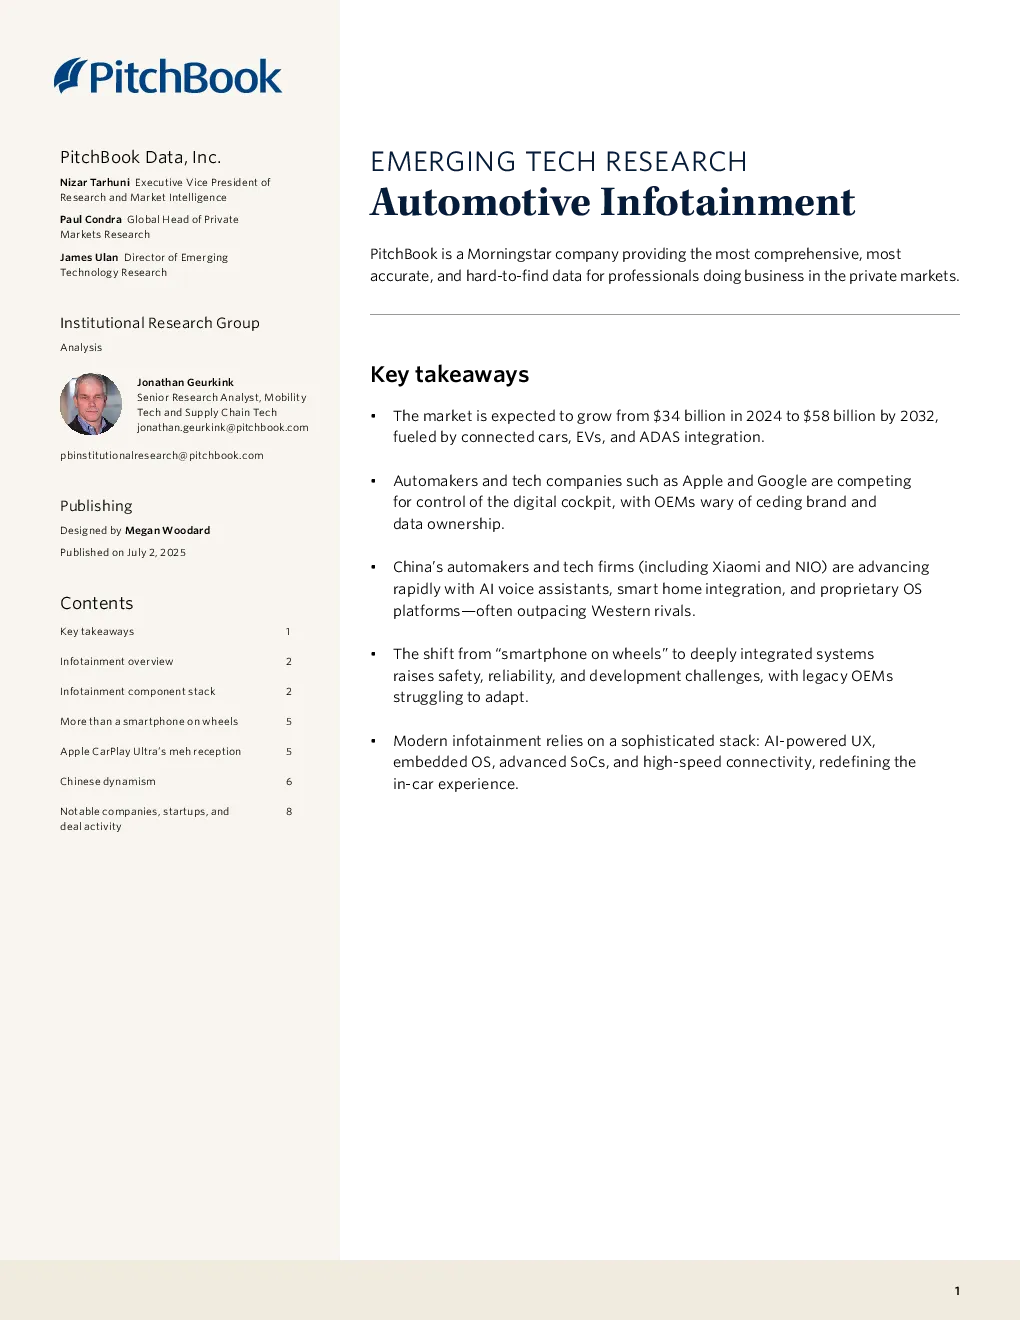
核心观点与关键数据
- 市场增长:汽车信息娱乐市场预计从2024年的340亿美元增长至2032年的580亿美元,主要受连接汽车、电动汽车和高级驾驶辅助系统(ADAS)集成推动。
- 竞争格局:汽车制造商和科技公司(如苹果和谷歌)争夺数字驾驶舱控制权,汽车制造商担忧品牌和数据所有权问题。
- 中国市场:中国汽车制造商和科技公司(如小米和蔚来)在AI语音助手、智能家居集成和专有操作系统平台方面发展迅速,常超越西方竞争对手。
技术组件与挑战
- 技术栈:信息娱乐系统包括AI驱动UX、嵌入式操作系统、先进SoC和高速连接,重新定义车内体验。
- 挑战:从“智能手机在轮上”转向深度集成系统,引发安全、可靠性和开发挑战,传统汽车制造商难以适应。
苹果CarPlay Ultra的接受度
- 市场反应:苹果CarPlay Ultra推出后,仅Aston Martin等少数豪华品牌采用,奔驰、奥迪等拒绝采用,因担忧数据控制和品牌识别。
- 原因分析:汽车制造商认为CarPlay Ultra与现有功能差异不大,且对品牌控制力不足。
中国市场动态
- 创新领先:中国汽车制造商通过AI语音助手、智能家居集成和专有操作系统平台提升竞争力,如小米HyperOS和蔚来NOMI AI。
- 合作案例:百度和华为等科技公司提供智能座舱平台和云服务,宝马与百度合作集成DeepSeek AI。
突出公司与初创企业
- SoundHound AI:语音商业平台受关注,收入加速增长,股价同比增长超过200%。
- Snapp Automotive:基于Android Automotive平台提供信息娱乐解决方案,合作包括宝马、奔驰等。
- Cerence:与微软、英伟达合作开发汽车级生成式AI助手。
- Basemark:开发增强现实系统提升驾驶安全。
研究结论
- 信息娱乐市场向深度集成系统转型,中国市场创新领先,汽车制造商需应对技术挑战和品牌控制问题。