核心观点
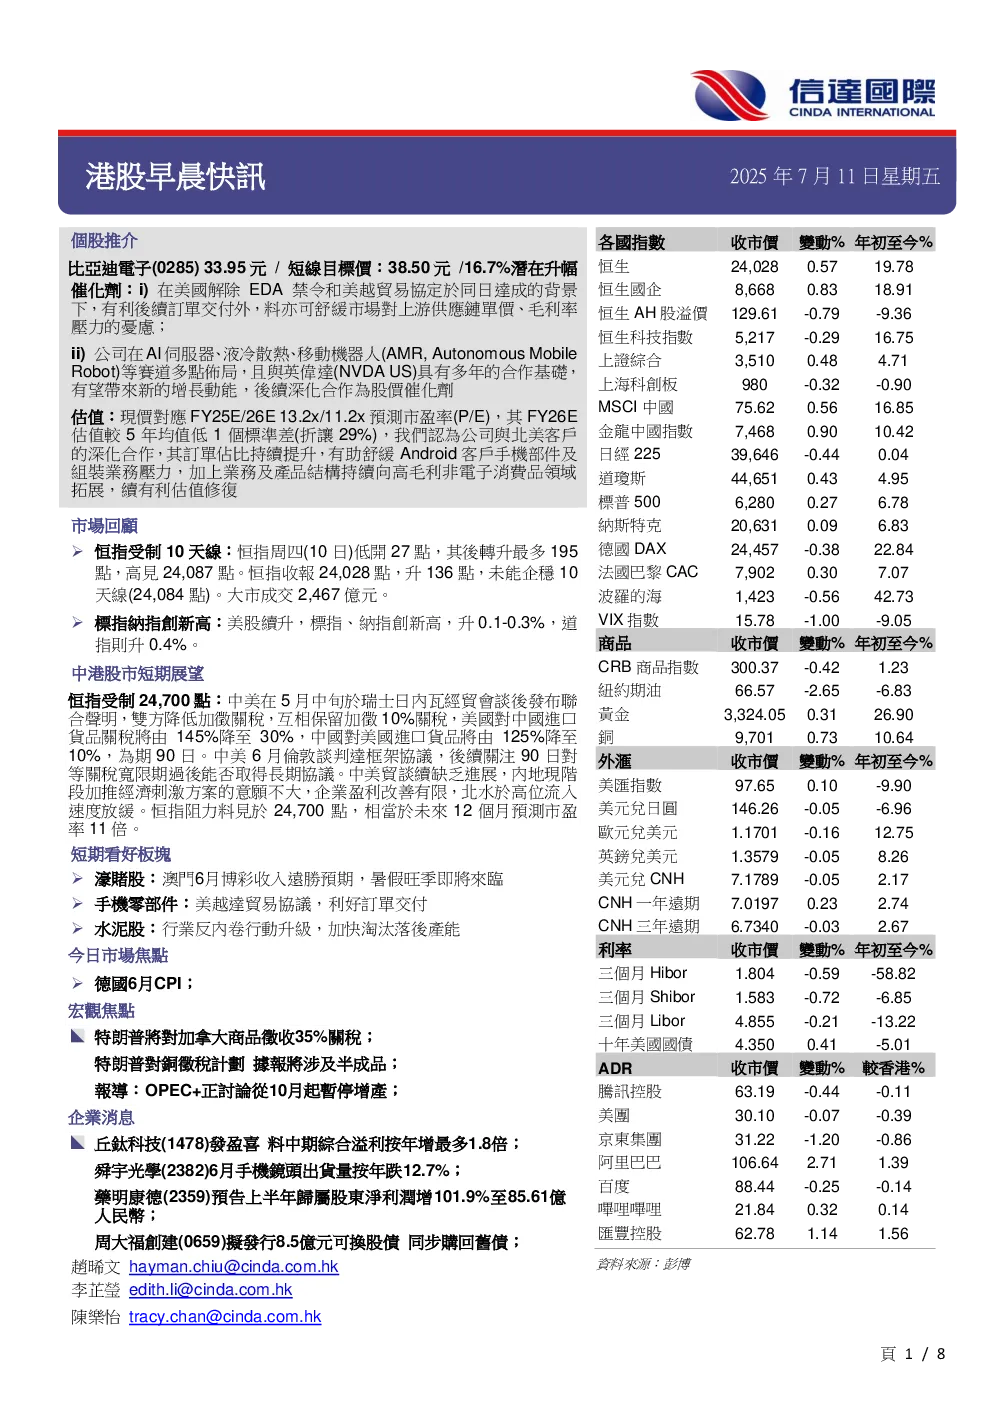
- 比亚迪电子(0285)被推荐买入,目标价38.50元,潜在升幅16.7%。
- 催化剂包括美国解除EDA禁令和美越贸易协定达成,有利于订单交付和缓解供应链压力;公司AI伺服器、液冷散热、移动机器人等多点布局,有望带来新的增长动力。
- 估值方面,现价对应FY25E/26E 13.2x/11.2x市盈率,FY26E估值较5年均值低1个标准差,预计公司业务和产品结构持续优化将有利估值修复。
关键数据
- 比亚迪电子1Q25业绩略逊预期,收入及净利润分别按年+1.1%/+1.9%,毛利率按年跌0.6个百分点至6.3%。
- 公司预计FY24-FY27E收入及净利润年复合增长11.6%/22.4%。
- iPhone在中国销量同比增長8%,预计有助公司2Q25部件及組裝業務利潤率改善。
研究结论
- 比亚迪电子受益于政策利好和自身业务布局,有望实现业绩增长和估值修复。
- 公司与北美客户的深化合作,订单占比持续提升,将缓解Android客户手机部件及組裝业务压力。
- 智慧座艙、智慧駕駛、熱管理等高附加值產品持续出貨,将提升单车价值量,抵禦供應鏈價格壓力。