核心观点与关键数据
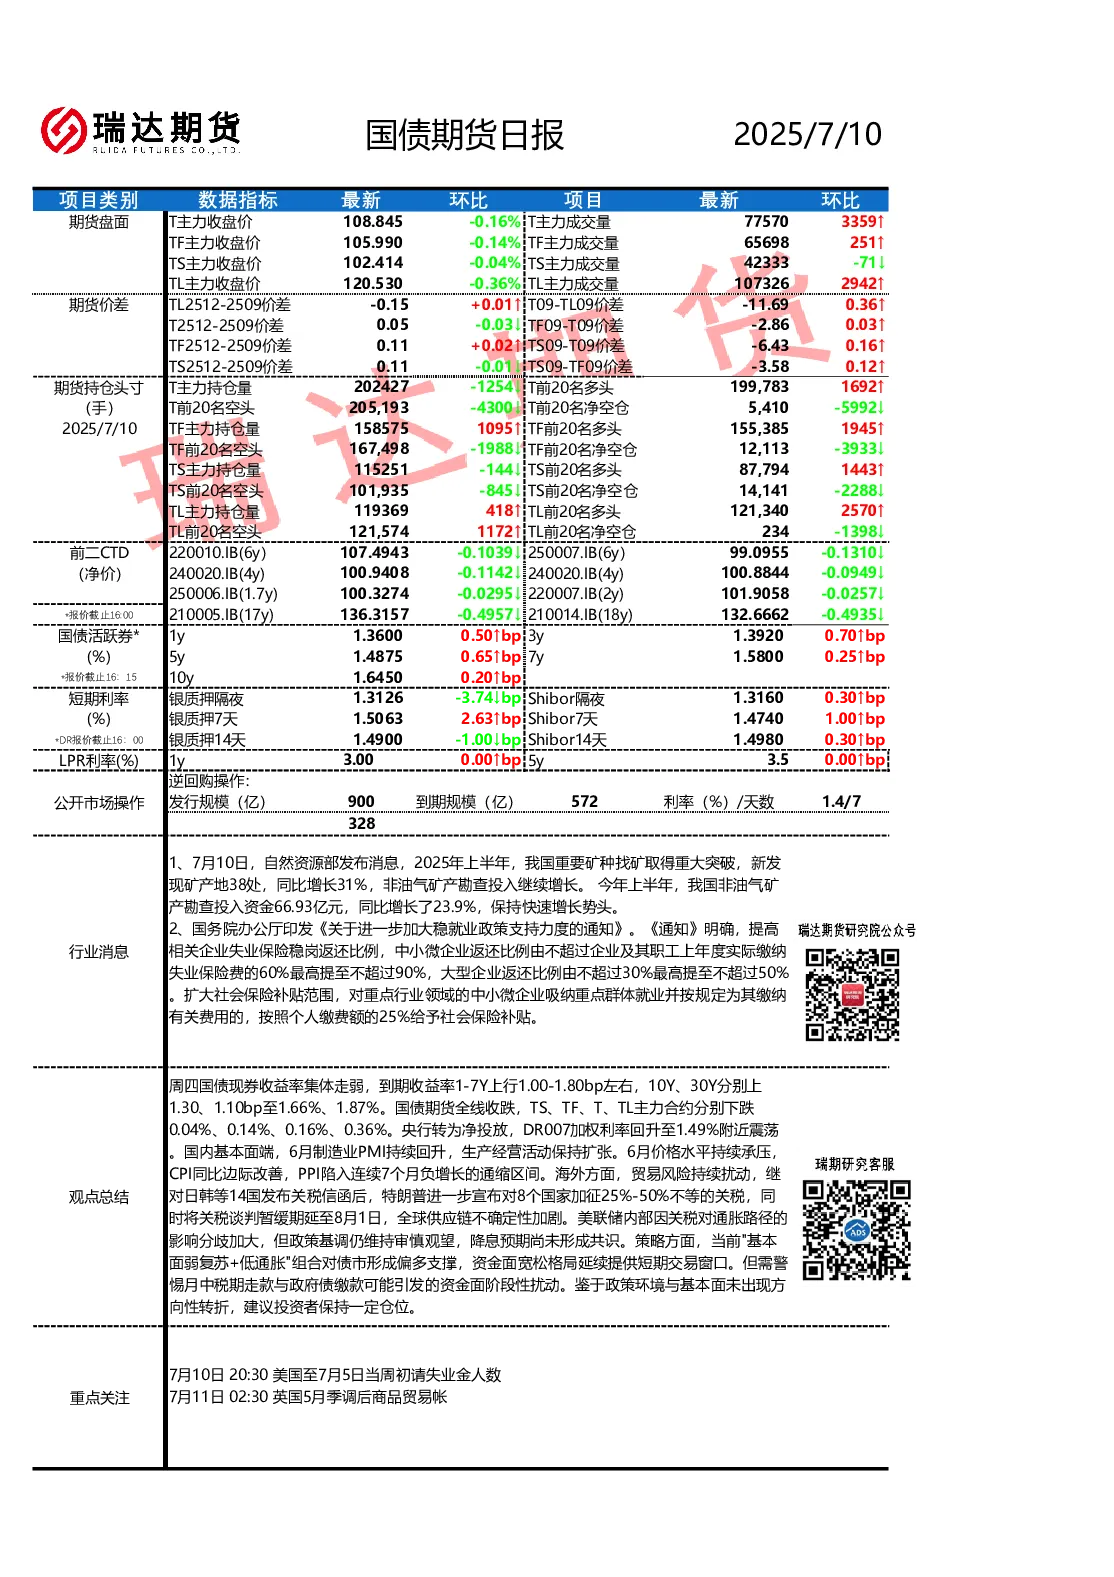
- 期货盘面表现:国债期货主力合约全线下跌,其中TL主力合约跌幅最大(0.36%),T主力合约跌幅最小(0.04%)。成交量方面,TL主力合约显著放量(1073262942手),其余合约成交量均有所下降或小幅波动。
- 期货价差变化:各合约价差整体收窄,但T09-TL09价差扩大至-11.69,显示短期与长期国债收益率曲线趋平。TL2512-2509价差由-0.15收窄至-0.14,其余价差小幅波动。
- 持仓头寸变动:T主力合约持仓量减少(-1254手),前20名净空仓扩大(-5992手);TF、TS主力合约持仓量均增加,净空仓均收窄;TL主力合约持仓量大幅增加(418手),净空仓显著收窄(-1398手)。
- 国债现券与利率:国债现券收益率集体走弱,1-7年期收益率上行1.00-1.80bp,10年期、30年期收益率分别上行1.30bp、1.10bp至1.66%、1.87%。央行净投放,DR007加权利率回升至1.49%附近。银质押隔夜利率大幅下行(-3.74bp),但中长期利率(7天、14天)小幅上行。
- 政策与基本面:自然资源部发布上半年找矿重大突破消息,非油气矿产勘查投入同比增长23.9%。国务院发布稳就业政策,提高失业保险稳岗返还比例。6月制造业PMI回升,CPI同比边际改善,PPI连续7个月负增长。海外方面,贸易风险加剧,特朗普宣布对8国加征关税,美联储内部对通胀路径存在分歧,降息预期尚未形成。
- 市场观点:当前"基本面弱复苏+低通胀"组合对债市形成偏多支撑,资金面宽松格局延续提供短期交易窗口,但需警惕月中税期与政府债缴款可能引发的资金面扰动。建议投资者保持一定仓位。
研究结论
- 国债期货短期承压,但中长期仍具配置价值,需关注资金面与政策面变化。
- 美联储降息预期尚未形成,海外贸易风险持续扰动,需警惕全球供应链不确定性对通胀的影响。
- 国内稳就业政策与矿产勘查投入数据对债市形成支撑,但经济复苏力度仍需观察。