核心观点与关键数据
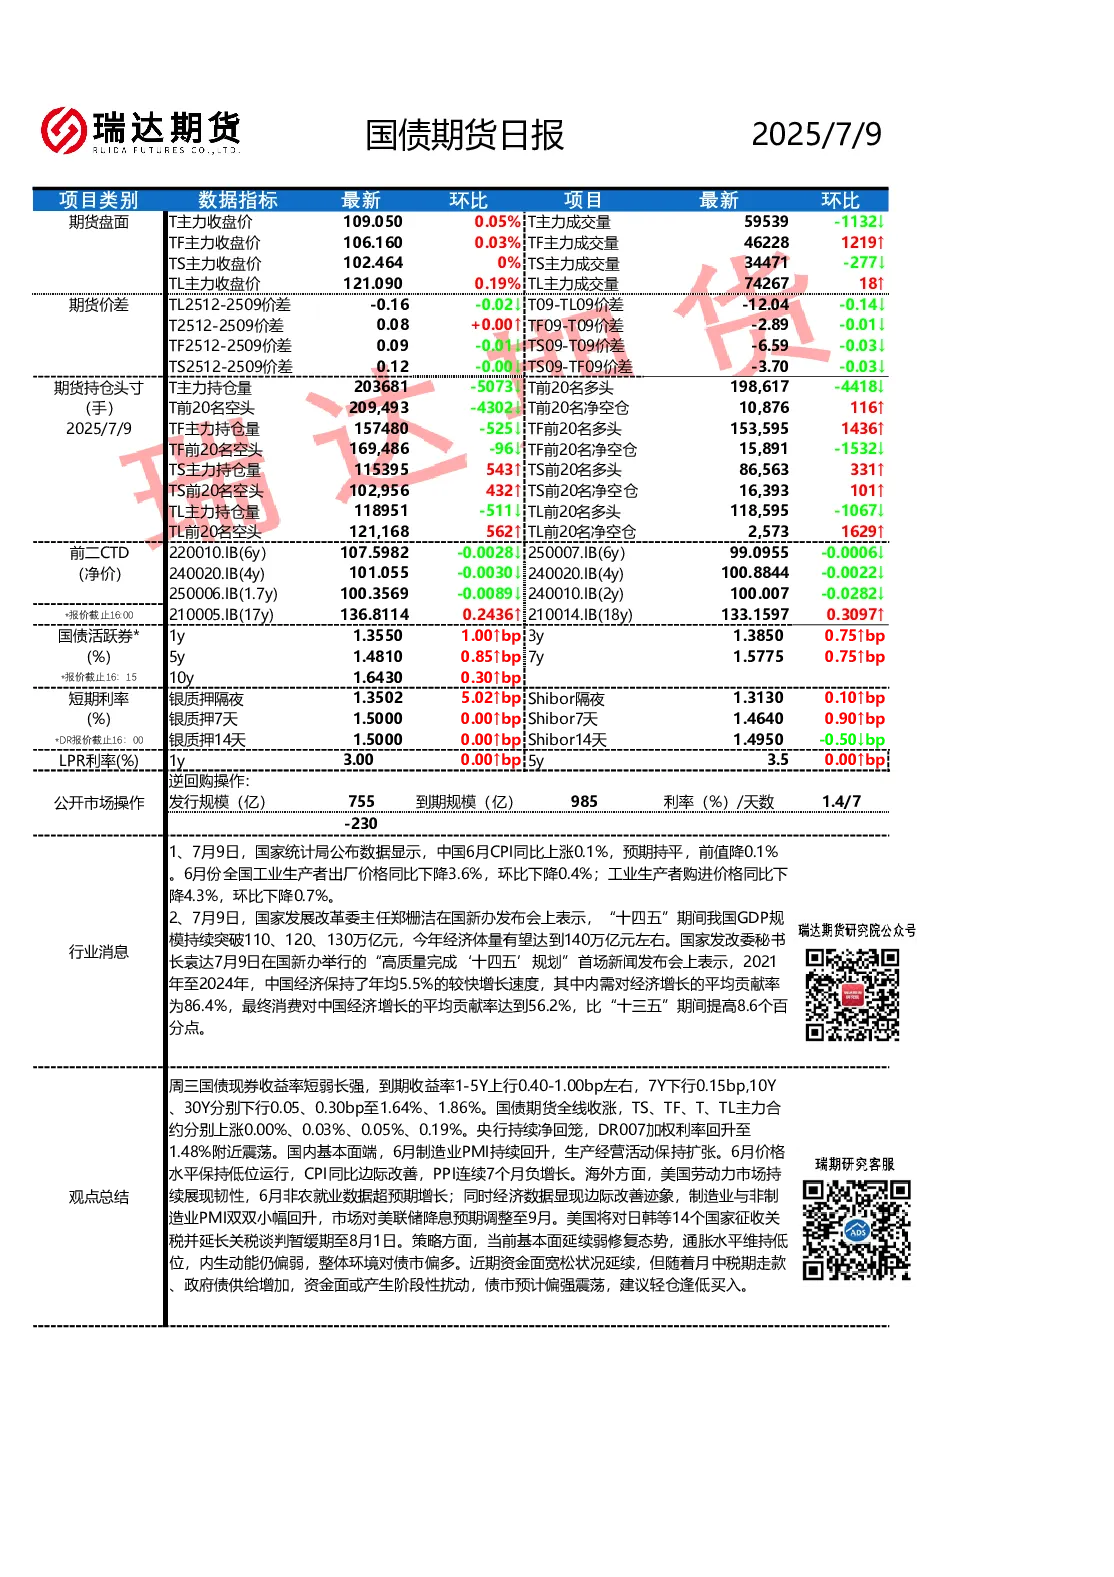
- 宏观经济数据:6月CPI同比上涨0.1%,预期持平,前值降0.1%;工业生产者出厂价格同比下降3.6%,环比下降0.4%;工业生产者购进价格同比下降4.3%,环比下降0.7%。国家发改委表示,今年经济体量有望达到140万亿元左右,2021至2024年经济年均增长5.5%,内需贡献率86.4%。
- 期货盘面:10年期国债期货(T)主力收盘价109.05,环比上涨0.05%;5年期(TF)主力收盘价106.16,环比上涨0.03%;2年期(TS)主力收盘价102.46,环比上涨0.40%;30年期(TL)主力收盘价121.09,环比上涨0.19%。期货价差方面,TL2512-2509价差收窄至-0.16,T09-TL09价差为-12.04。
- 持仓头寸:T主力持仓量20368手,环比减少5073手;TF主力持仓量15748手,环比减少525手;TS主力持仓量115395手,环比增加543手;TL主力持仓量11895手,环比减少511手。
- 国债现券:现券收益率短弱长强,1-5年期上行0.40-1.00bp,7年期下行0.15bp,10年期、30年期分别下行0.05bp、0.30bp至1.64%、1.86%。
- 资金面:央行持续净回笼,DR007加权利率回升至1.48%附近;银质押隔夜利率1.3502,隔夜Shibor1.31,7天银质押1.50,7天Shibor1.464。
研究结论
- 基本面:经济弱修复,通胀低位,内生动能偏弱,债市偏多。资金面宽松延续,但月中税期及政府债供给可能阶段性扰动,债市预计偏强震荡。
- 策略建议:轻仓逢低买入。
- 重点关注:7月9日22:00美国5月批发销售月率,7月10日02:00美联储货币政策会议纪要,20:30美国至7月5日当周初请失业金人数。
免责声明
市场有风险,投资需谨慎!本报告信息来源于公开资料,瑞达期货力求准确可靠但不做保证,不构成投资建议,客户应自行判断。