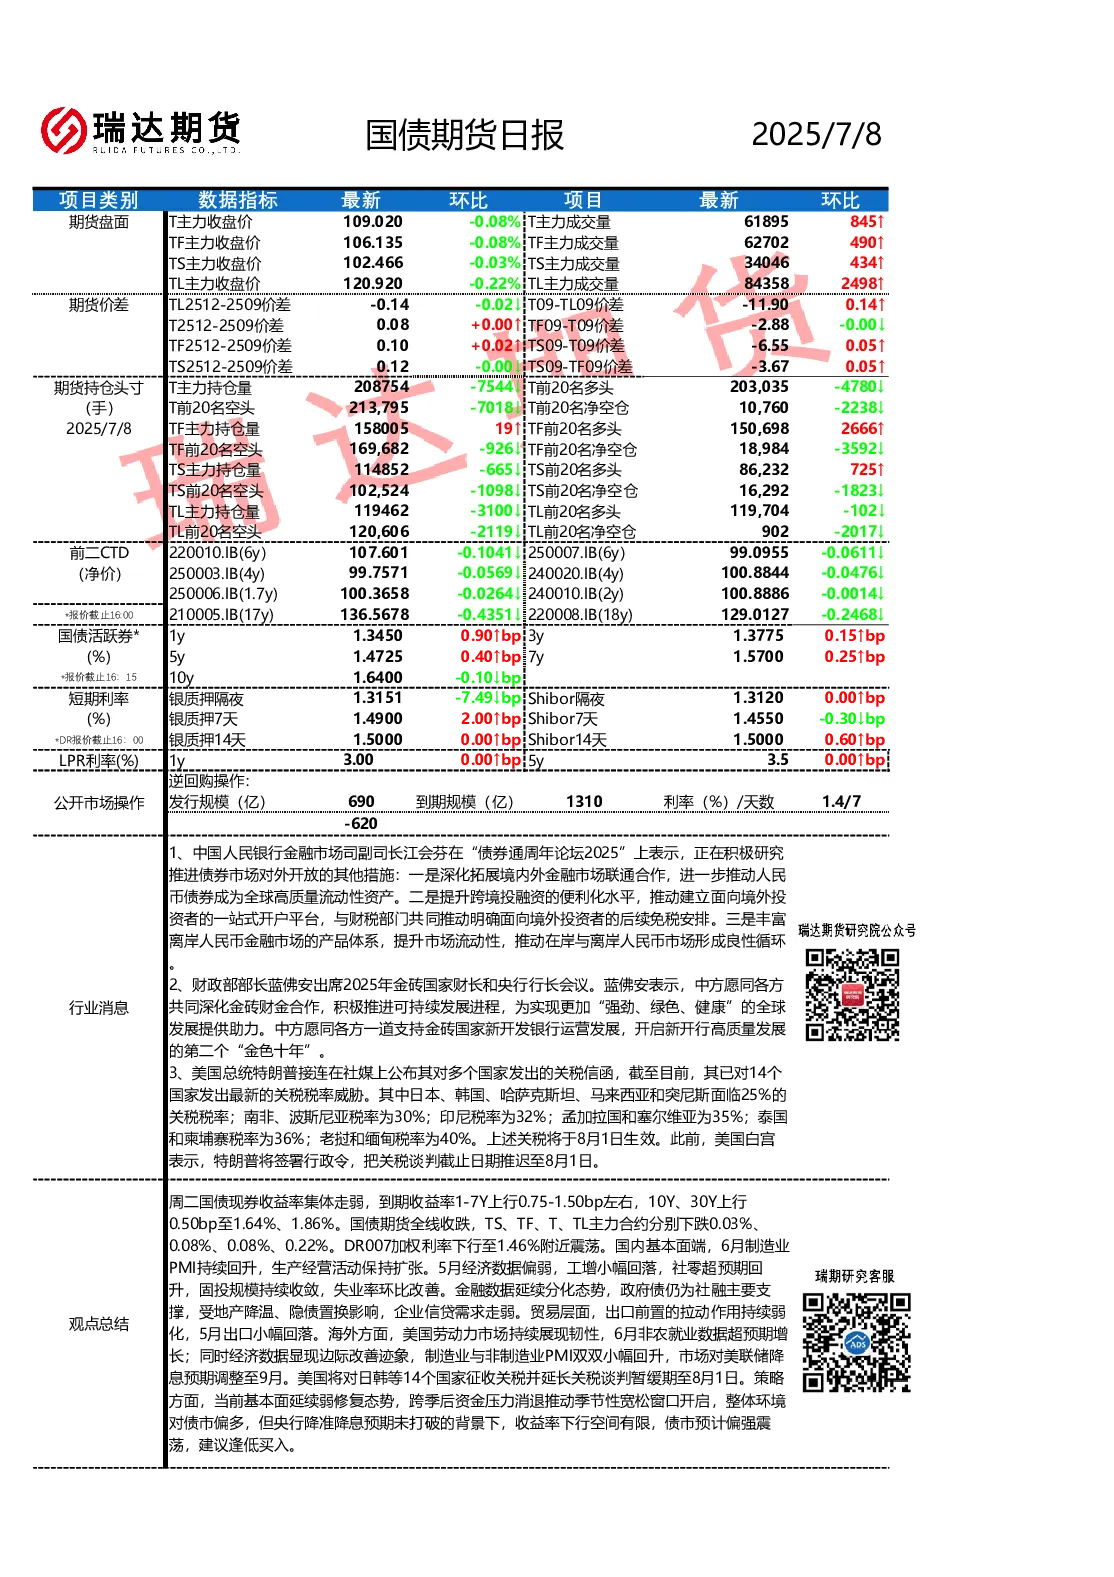
核心观点与关键数据
- 国债期货市场:国债期货全线收跌,TS、TF、T、TL主力合约分别下跌0.03%、0.08%、0.08%、0.22%。期货价差方面,TL2512-2509价差收窄0.14bp至-0.02bp,T09-TL09价差扩大至-11.90bp,T2512-2509价差收窄0.08bp,TF09-T09价差收窄0.88bp,TS09-T09价差扩大至-6.55bp,TS2512-2509价差收窄0.12bp,TS09-TF09价差扩大至-3.67bp。
- 持仓头寸:T主力持仓量减少7544手至208754手,前20名多头减少4780手至203035手,前20名空头减少7018手至213795手,净空仓减少2238手至10760手;TF主力持仓量增加15800519手至15800519手,前20名多头增加2666手至150698手,前20名空头减少926手至169682手,净空仓增加3592手至18984手;TS主力持仓量减少665手至114852手,前20名多头增加725手至86232手,前20名空头减少1098手至102524手,净空仓减少1823手至16292手;TL主力持仓量减少3100手至119462手,前20名多头减少102手至119704手,前20名空头减少2119手至120606手,净空仓增加2017手至902手。
- 国债现货与利率:国债现券收益率集体走弱,1-7年期收益率上行0.75-1.50bp,10年期收益率上行0.50bp至1.64%,30年期收益率上行0.50bp至1.86%;DR007加权利率下行至1.46%附近震荡;短期利率方面,银质押隔夜利率下行7.49bp至1.3151%,Shibor隔夜利率持平于1.31%,银质押7天利率上行2.00bp至1.49%,Shibor7天利率下行0.30bp至1.455%,银质押14天利率持平于1.50%,Shibor14天利率上行0.60bp至1.50%;LPR利率1年期和5年期均保持不变。
- 公开市场操作:7月9日22:00美国5月批发销售月率,7月10日02:00美联储货币政策会议纪要,20:30美国至7月5日当周初请失业金人数。
行业消息与观点总结
- 中国人民银行金融市场司副司长江会芬在“债券通周年论坛2025”上表示,将推进债券市场对外开放,包括深化境内外金融市场联通合作、提升跨境投融资便利化水平、丰富离岸人民币金融市场产品体系。
- 财政部部长蓝佛安出席2025年金砖国家财长和央行行长会议,表示中方愿深化金砖财金合作,支持金砖国家新开发银行运营发展。
- 美国总统特朗普接连在社媒上公布对14个国家征收关税的威胁,关税将于8月1日生效,此前关税谈判截止日期已推迟至8月1日。
研究结论
当前基本面延续弱修复态势,跨季后资金压力消退推动季节性宽松窗口开启,整体环境对债市偏多。但央行降准降息预期未打破,收益率下行空间有限,债市预计偏强震荡,建议逢低买入。