PP市场震荡运行。核心观点如下:
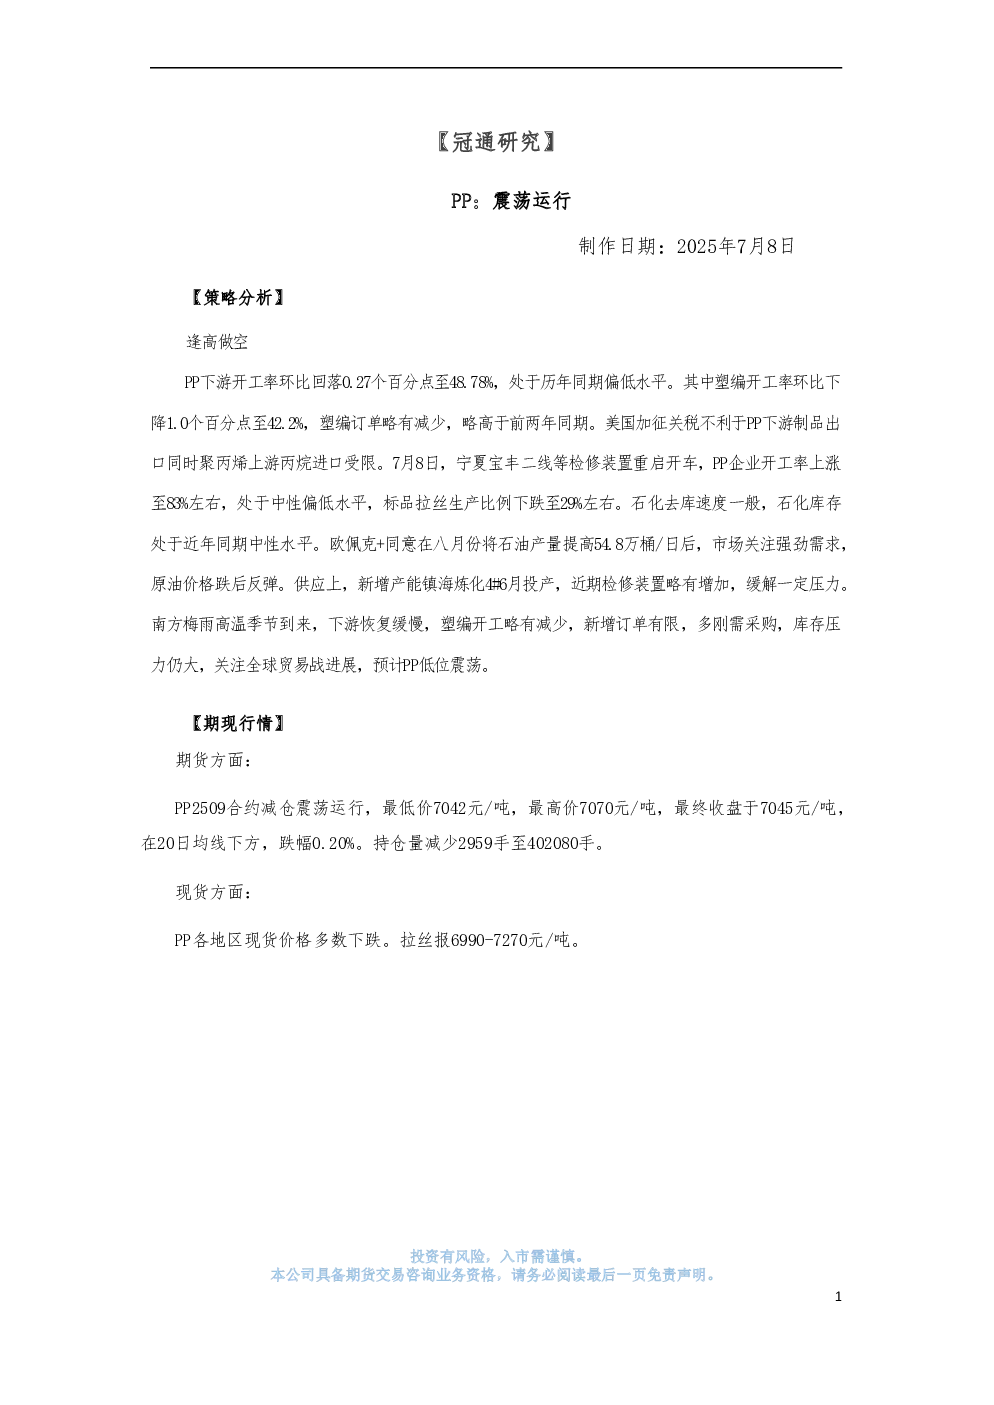
策略分析:建议逢高做空。下游开工率环比回落0.27个百分点至48.78%,处于历年同期偏低水平,其中塑编开工率下降1.0个百分点至42.2%,订单略有减少。美国加征关税和丙烷进口受限对下游出口和上游供应造成压力。7月8日,宁夏宝丰二线等检修装置重启,企业开工率上涨至83%左右,标品拉丝生产比例下跌至29%。石化库存处于近年同期中性水平,去库速度一般。欧佩克+增产计划后,原油价格反弹。供应端,镇海炼化4#新增产能缓解压力,但近期检修装置增加。需求端,南方梅雨高温季节下游恢复缓慢,塑编开工减少,订单有限,库存压力较大。关注全球贸易战进展,预计PP低位震荡。
期现行情:期货方面,PP2509合约减仓震荡运行,最低价7042元/吨,最高价7070元/吨,收盘于7045元/吨,跌幅0.20%,持仓量减少2959手至402080手。现货方面,PP各地区价格多数下跌,拉丝报6990-7270元/吨。
基本面跟踪:
- 供应端:宁夏宝丰二线等检修装置重启,开工率83%左右,处于中性偏低水平。
- 需求端:截至7月4日当周,下游开工率48.78%,塑编开工率42.2%,订单略有减少。
- 库存:石化库存78万吨,较去年同期持平,去库速度一般,库存中性。
- 原料:布伦特原油09合约涨至69美元/桶,CFR丙烯价格持平于895美元/吨。
研究结论:PP市场供需矛盾突出,供应端略有缓解但需求端恢复缓慢,库存压力较大。建议关注全球贸易战和原油价格走势,预计PP低位震荡。