核心观点与关键数据
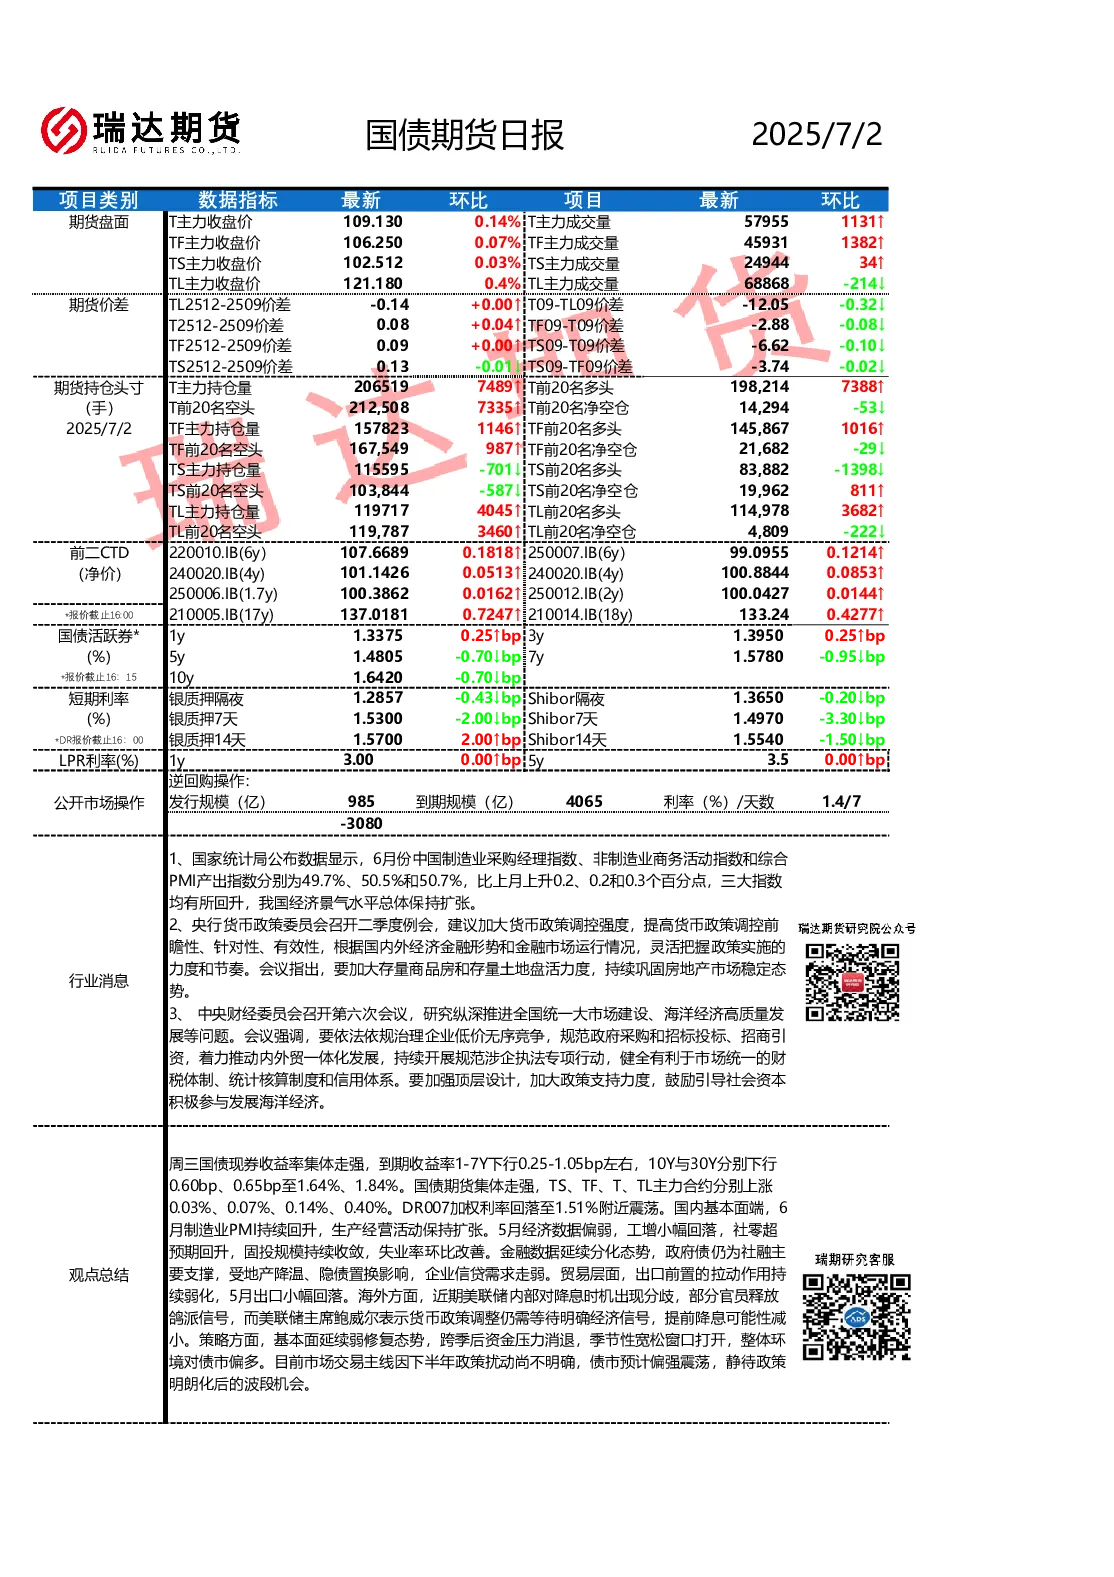
- 经济景气回升:6月中国制造业PMI、非制造业商务活动指数和综合PMI产出指数分别为49.7%、50.5%和50.7%,均有所回升,显示经济景气水平总体保持扩张。
- 货币政策调控:央行货币政策委员会建议加大调控强度,灵活把握政策力度和节奏;会议强调加大存量商品房和土地盘活力度,巩固房地产市场稳定。
- 中央财经会议:研究纵深推进全国统一大市场建设、海洋经济高质量发展,强调治理低价无序竞争,推动内外贸一体化发展。
- 国债市场表现:国债现券收益率集体走强,1-7年期到期收益率下行0.25-1.05bp,10年期与30年期分别下行0.60bp、0.65bp至1.64%、1.84%;国债期货集体走强,TS、TF、T、TL主力合约分别上涨0.03%、0.07%、0.14%、0.40%。
- 资金利率:DR007加权利率回落至1.51%附近震荡,银质押隔夜、7天、14天利率分别变动-0.43bp、-2.00bp、+2.00bp。
- 国债期货持仓:T主力持仓量2065万手,前20名净空仓减少53手;TF主力持仓量1578万手,前20名净空仓减少29手;TS主力持仓量减少701手,前20名净空仓增加811手;TL主力持仓量1197万手,前20名净空仓减少222手。
- 海外货币政策:美联储内部对降息时机出现分歧,部分官员释放鸽派信号,但鲍威尔表示提前降息可能性减小。
研究结论
- 基本面弱修复:6月制造业PMI回升,但5月经济数据偏弱,固投收敛,企业信贷需求走弱,贸易拉动作用减弱,金融数据分化。
- 市场策略:跨季后资金压力消退,季节性宽松窗口打开,债市整体偏多;但下半年政策扰动尚不明确,预计债市偏强震荡,静待政策明朗化后的波段机会。
- 重点关注:7月02日美国6月ADP就业人数,7月03日欧洲央行6月货币政策会议纪要,7月03日美国6月失业率及非农就业人口数据。
免责声明
市场有风险,投资需谨慎!本报告信息来源于公开资料,瑞达期货力求准确可靠但不做保证,不构成个人投资建议,客户应自行判断。