你可能感兴趣
PVC周报:供需两弱 趋势偏空
华联期货2026-06-28
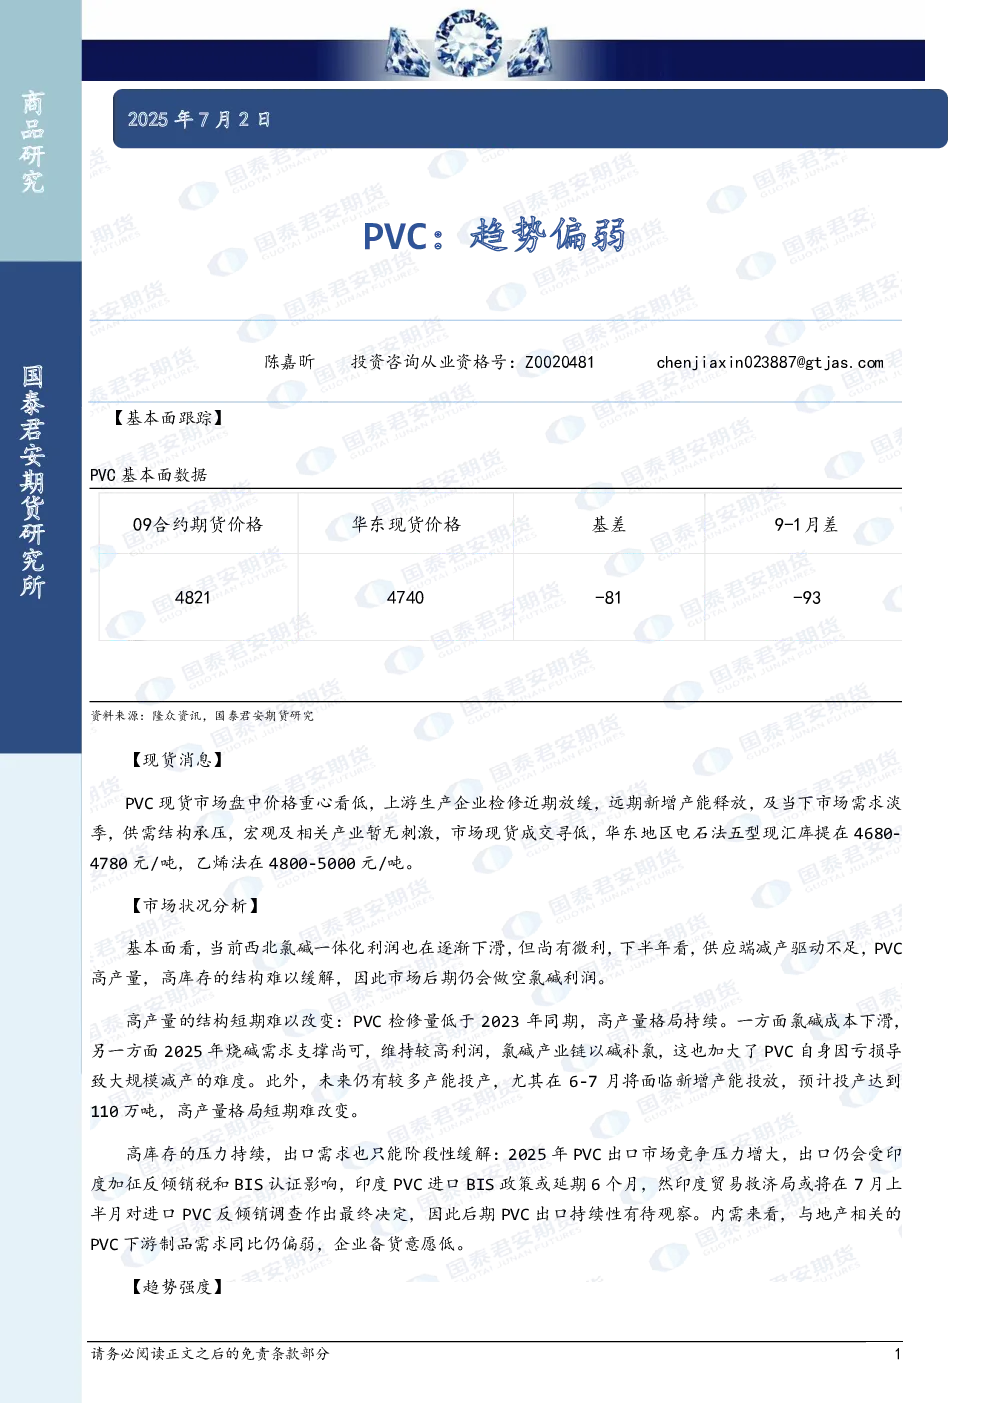
PVC:趋势偏弱
国泰君安期货2025-02-26
烧碱:上方压力仍较大 PVC:趋势仍偏弱
国泰君安期货2025-03-16
PVC:趋势偏弱
国泰君安期货2025-06-24
PVC:趋势偏弱
国泰君安期货2025-08-18
PVC:趋势偏弱
信息技术国泰君安证券2025-10-17
PVC:趋势偏弱
国泰君安期货2025-10-14
PVC:趋势偏弱
国泰君安期货2025-10-21
PVC:趋势仍偏弱
国泰君安期货2025-01-07
PVC:中期趋势偏弱
国泰君安期货2025-02-19