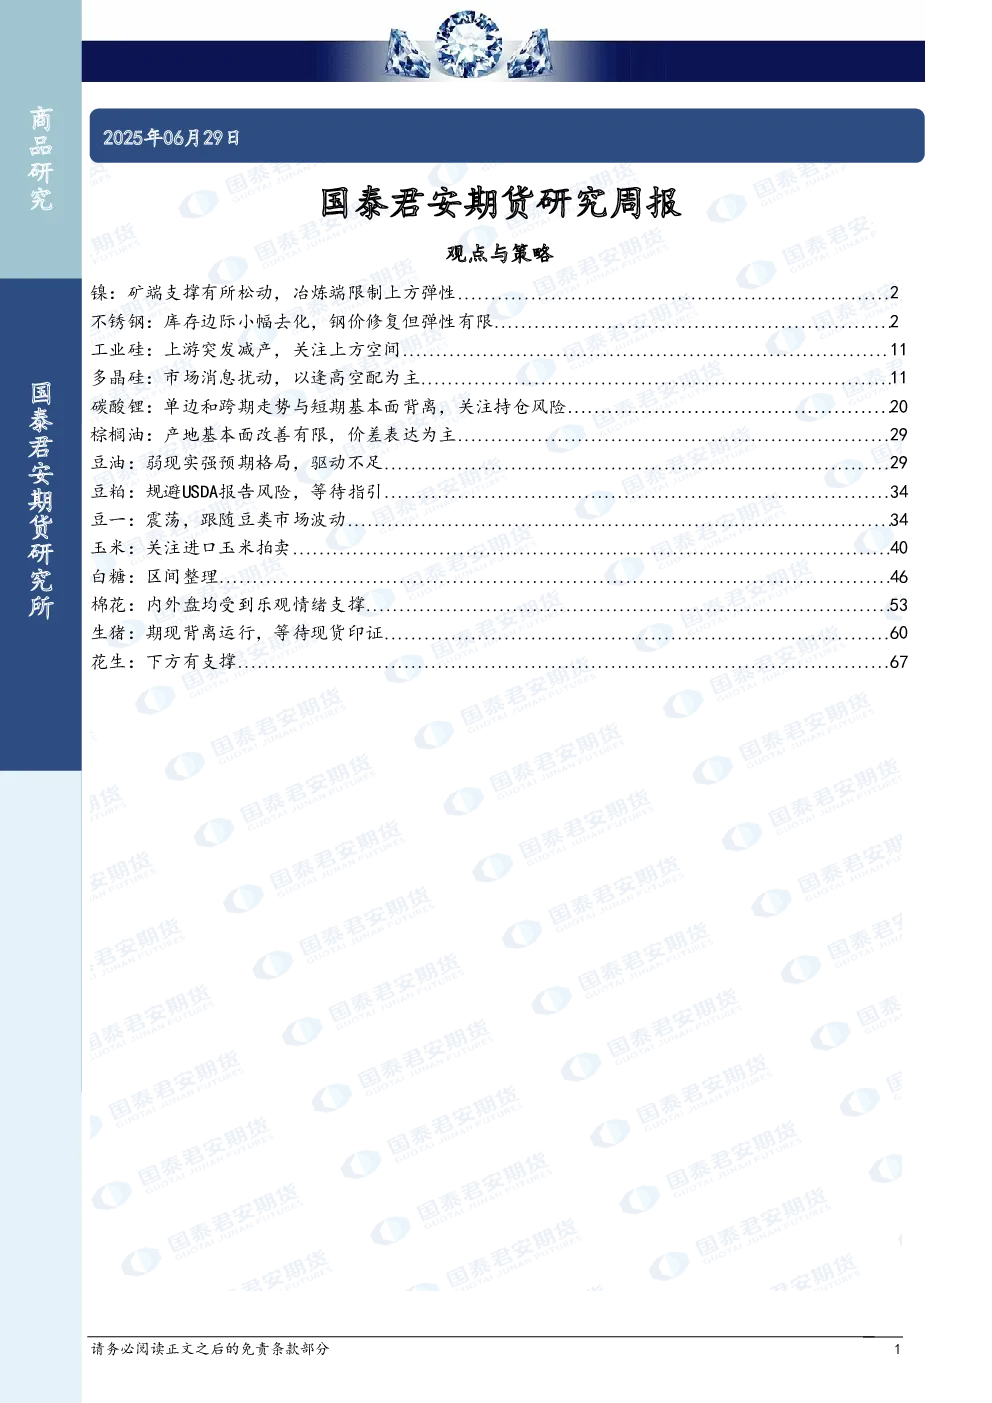
镍
- 矿端支撑松动:印尼配额增加的消息影响矿端预期,且第三季度印尼配额释放和镍矿溢价回调的可能性增加,7月印尼镍矿溢价或有小幅回调。菲律宾与印尼矿价经济性差的收敛或限制印尼镍矿的上方弹性。
- 冶炼端限制:镍铁边际累库至历史高位,负反馈向镍铁估值施压。从转产经济性和精炼镍成本曲线的角度考虑,镍铁承压或限制精炼镍估值的上方弹性。
- 供需双弱:7月供需边际或延续双弱,中联金不锈钢7月排产323.9万吨,同/环比-5%/-4%,累计同比增速下滑至3%;5月中国不锈钢进口12.51万吨,环比减少1.7万吨,累计同比-27%,印尼7月排产48万吨,有所回升,同/环比+33%/+32%,累计同比+2%。
- 库存变化:中国精炼镍社会库存增加120吨至36591吨,LME镍库存减少846吨至204294吨,有色网6月中旬镍铁库存34610吨,同/环比+58%/+10%,钢联不锈钢社会总库存1154444吨,周环比减0.25%。
- 后市观点:矿端支撑边际松动,冶炼端逻辑限制上方弹性,精炼镍环节累库不及预期,而运行产能边际增加,供应弹性限制上方空间。
工业硅
- 价格走势:工业硅盘面持续抬升,现货价格亦上涨;多晶硅盘面大幅上涨,现货报价弱势。
- 供需基本面:工业硅本周行业库存再次去库;多晶硅上游库存转累库。
- 后市观点:工业硅短期偏震荡格局,关注减产后续情况,但高库存亦会限制上方空间;多晶硅仍以逢高布空思路为主。
碳酸锂
- 价格走势:碳酸锂主力合约大幅反弹。2507合约收于63240元/吨,周环比上涨3420元/吨,2509合约收于63300元/吨,周环比上涨4400元/吨,现货周环比上涨750元/吨为61150元/吨。
- 供需基本面:供应:产量维持增产,开工率提升。需求:受小米大定超预期表现的事件驱动影响,市场预期动力电池需求持续释放。库存:社会库存总量延续增加,碳酸锂库存136837吨,环比增加1936吨,期货仓单数量减少至21998吨。
- 后市观点:单边和跨期走势与短期基本面背离,关注持仓风险。建议多头接货意愿明朗后,逢高空,2507价格运行区间预计5.5-6.3万元/吨。建议在6月末多头接货意愿明朗后,进行反套(除8-9合约维持正套思路)。
棕榈油
- 产地基本面:6月降雨预报显示马来将继续偏干,保守估计在高基数下产量持平微减至170-175万吨。沙巴和马来半岛树龄老化的现状以及单产和出油率逐年走低的事实,增产速度能否持续仍需打一个问号。
- 产地出口:产地出口维持强劲,ITS前25日出口环比增6.84%,印度6月棕榈油进口量或在90万吨以上。
- 后市观点:棕榈油仍处于一个弱现实、强预期的格局,棕榈油的短期压力依旧来自于复产情况,如果8-9月累库超预期或中印需求情绪持续偏差,那么棕榈油仍处于季节性空配的时间内,以9-1反套的策略表达为主,豆棕或阶段性有反弹但整体来看暂不具备回到平水的驱动。
豆油
- 弱现实强预期:国内豆油当前仍处于一个弱现实、强预期的格局,当前压榨开机较高的情况下累库速度较快,但库存或在7月见高点,且豆粕进口放开或进一步缩紧豆油供应。
- 后市观点:等待四季度棕榈油高产期过去、如果中美贸易问题持续导致大豆进口缺口,那么巴西贴水存在潜在上行题材,或有布多豆油、菜豆做缩的机会,同时观察棕榈油库存拐点的预期变化及美豆油生柴政策端的变化。
豆粕
- USDA报告风险:规避USDA报告风险,等待指引。美豆期价先跌后涨,期价下跌因为美豆油和原油下跌、美豆产区天气预期良好、规避6月底USDA报告风险;期价上涨因为美元走弱、空头回补。
- 后市观点:如果USDA面积报告没有超预期利空,预计连豆粕和豆一期价反弹。豆粕方面,主要关注USDA关键报告(北京时间7月1日凌晨零点),尤其是种植面积意向报告。如果报告没有超预期利多或利空,预计价格波动幅度增加,注意规避报告风险。(个人观点,仅供参考,上述内容在任何情况下均不构成投资建议)
豆一
- 震荡:豆一震荡,跟随豆类市场波动。
- 后市观点:如果USDA面积报告没有超预期利空,预计连豆粕和豆一期价反弹。豆粕方面,主要关注USDA关键报告(北京时间7月1日凌晨零点),尤其是种植面积意向报告。如果报告没有超预期利多或利空,预计价格波动幅度增加,注意规避报告风险。(个人观点,仅供参考,上述内容在任何情况下均不构成投资建议)
玉米
- 进口玉米拍卖:关注进口玉米拍卖。供需平衡角度,玉米供需偏紧格局未变。现货价格持续上行,基差上涨。
- 后市观点:首期拍卖18.9万吨,频次或是一周两次。盘面对进口拍卖启动初步反应结束,后续关注拍卖成交情况,如果出现成交率高且有溢价的情况,盘面预计将再次上行。
白糖
- 区间整理:国际市场方面,美元指数97.26(前值98.76),美元兑巴西雷亚尔5.48(前值5.50),WTI原油价格65.07美元/桶(-12.12%),纽约原糖活跃合约价格16.69美分/磅(+0.97%)。国内市场方面,广西集团现货报价6060元/吨,环比上周上涨30元/吨;郑糖主力报5792元/吨,环比上周上涨72元/吨;主力合约基差大幅走低。
- 后市观点:国际市场方面,低位整理。行业方面,市场处于强现实弱预期格局,趋势上24/25榨季巴西略微减产叠加印度产量大幅下降偏多,25/26榨季预计南北半球均恢复性增产偏空。节奏上巴西中南部MIX同比大幅增加,巴基斯坦计划进口75万吨传闻偏多,纽约原糖趋势下跌告一段落,低位震荡为主。关注巴西生产和出口节奏、印度相关产业政策。国内市场方面,区间整理。24/25榨季,国内市场维持连续增产、生产成本下降预期,糖浆和预拌粉进口政策收紧,国内价格定价往上向配额外进口成本靠拢。趋势上郑糖跟随原糖,节奏上围绕进口节奏展开交易,1-5月常规进口和糖浆、预拌粉进口同比大幅下降,内强外弱格局延续。
棉花
- 内外盘支撑:ICE棉花持续反弹;中东局势缓和,整体金融市场的风险偏好上升,另外,90天的关税暂停期即将结束,市场对美国和其他国家的关税谈判持相对乐观预期,推动ICE棉花持续反弹。
- 下游需求:国内纺织企业经营情况没有改善,纺织企业利润变差且需求进入传统淡季,下游整体信心偏弱。
- 后市观点:棉花期货仍是震荡走势,如果要进一步上涨,突破14100一线的压制,可能需要看到供应端更多的驱动,比如新疆产区天气问题,另外,需要注意整体金融市场情绪变化,短期来看外部市场的影响偏正面,注意国际经贸局势的发展;风险点主要关注及下游的需求以及进口棉政策。
生猪
- 期现背离:生猪期货价格偏强震荡。本周生猪现货价格偏强运行,供应端集团缩量较为明显,散户存在压栏惜售情绪,供给整体偏紧;需求端,周内需求略有提升,但是,伴随温度升高进一步抑制需求增量。
- 后市观点:生猪现货价格震荡调整。从供应角度来看,2-5月社会端持续补栏,6月二育再度抄底,散户及二育空置栏圈率继续降低,累库进度加速;集团出栏进度符合计划,且根据能繁母猪计划,二季度出栏增量有限,6月初企业开启加速降重计划,三季度出栏增量将更为明显,市场预期存在年初ped影响,但实际幅度尚需印证。从需求角度来看,当前处于消费淡季,5月需求表现弱于4月,按照季节性规律,6月需求继续下降,且投机需求路径受阻,下游承托力或有限。从驱动角度来看,市场二育出售政策收紧,冻品持续被动入库,主动增量累库驱动有限,但是收储政策托底,或具备持续性。综合来看,政策目标为抬升价格,收储的政策底预期形成,给予市场信心,已刺激散户及二育进一步压栏,导致去库路径更加复杂,下半年库存周期轮动的核心在于社会圈节奏。短期LH2509合约支撑位13000元/吨,压力位14500元/吨。
花生
- 价格下跌:花生价格下跌。截止至2025年6月26日,全国通货米均价为9000 元/吨,较上周价格下跌0.88%。本周花生现货呈偏弱震荡态势,市场延续供需双弱的僵持局面,价格在狭窄区间内弱势平稳运行,整体交易氛围清淡,各方均保持谨慎态度;油厂收购继续收尾,多数油厂零星到货,整体到货量有限。
- 后市观点:产区基层剩余货源多集中在中间商及冷库,目前持货商心态不一,多数选择稳价观望7月中旬市场的需求及补库情况,部分库存利润急于兑现,有一定高报低走现象,无明显的集中出货意愿。内贸市场终端销量持续低迷,贸易商面临产销倒挂无利润的困境,对于高价货源接受程度有限,多维持刚需补库,或以自身库存消耗为主,避险心理明显。期货市场,震荡为主。10月合约受影响因素较多,短期看现货维持高位情况下盘面下行空间或有限,关注现货情况。油厂进入收购淡季,预计收购价格稳中偏弱。关注花生播种面积和产区天气。暂时看盘面下方存有支撑,关注新季情况。