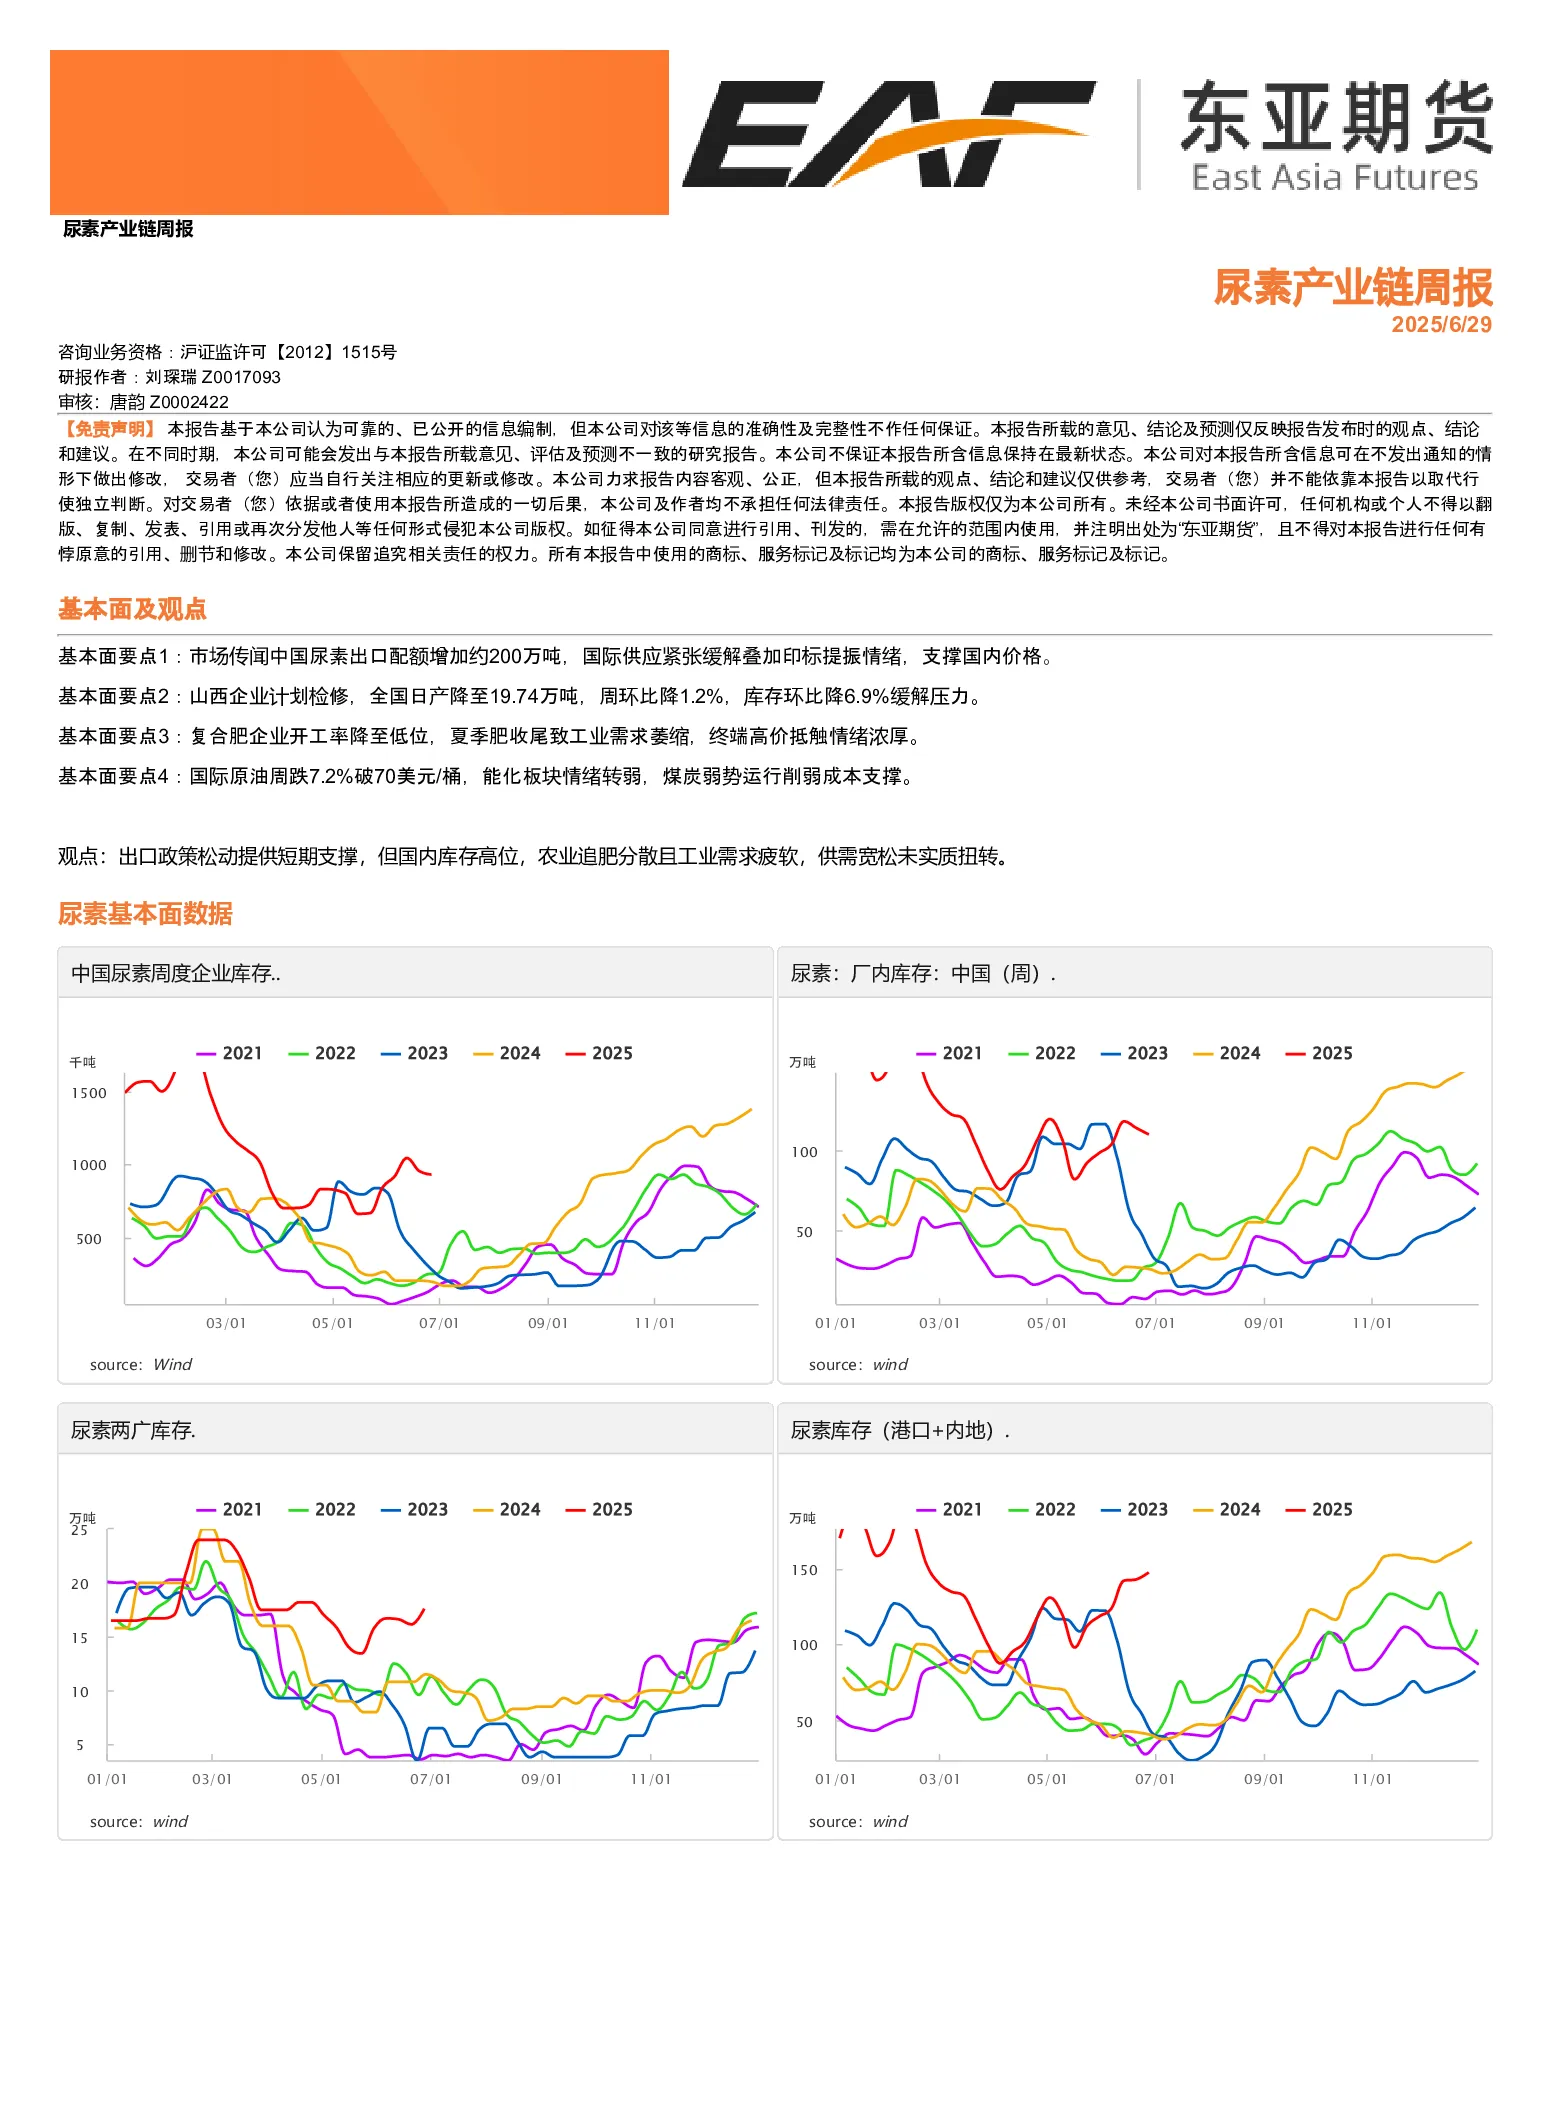
基本面要点
- 市场传闻中国尿素出口配额增加约200万吨,国际供应紧张缓解叠加印标提振情绪,支撑国内价格。
- 山西企业计划检修,全国日产降至19.74万吨,周环比降1.2%,库存环比降6.9%缓解压力。
- 复合肥企业开工率降至低位,夏季肥收尾致工业需求萎缩,终端高价抵触情绪浓厚。
- 国际原油周跌7.2%破70美元/桶,能化板块情绪转弱,煤炭弱势运行削弱成本支撑。
观点
出口政策松动提供短期支撑,但国内库存高位,农业追肥分散且工业需求疲软,供需宽松未实质扭转。
关键数据
- 尿素库存:全国周度库存环比降6.9%,两广库存及港口+内地库存均处于历史同期高位。
- 尿素期货:主力合约持仓量及成交量波动,仓单数量及有效预报保持高位。
- 市场价格:河南、山东小颗粒尿素价格维持在2500-3000元/吨区间,基差走弱,大小颗粒价差收窄。
- 生产成本:固定床、天然气制、水煤浆气化生产成本均处于较高水平,但利润受成本支撑减弱影响有所下滑。
- 产能利用率:全国尿素产能利用率维持在60%左右,总日产量约19.74万吨。
- 复合肥:开工率降至低位,库存较高,山东生产成本及毛利均处于高位。
- 国际价格:中国、中东小颗粒FOB价维持在400-600美元/吨区间。
- 动力煤:秦皇岛港5500K煤价跌至5000元/吨以下,港口库存增加。
研究结论
短期出口政策松动对尿素价格形成支撑,但国内库存高位、农业追肥分散及工业需求疲软制约价格上行空间,供需宽松格局未实质性改变。