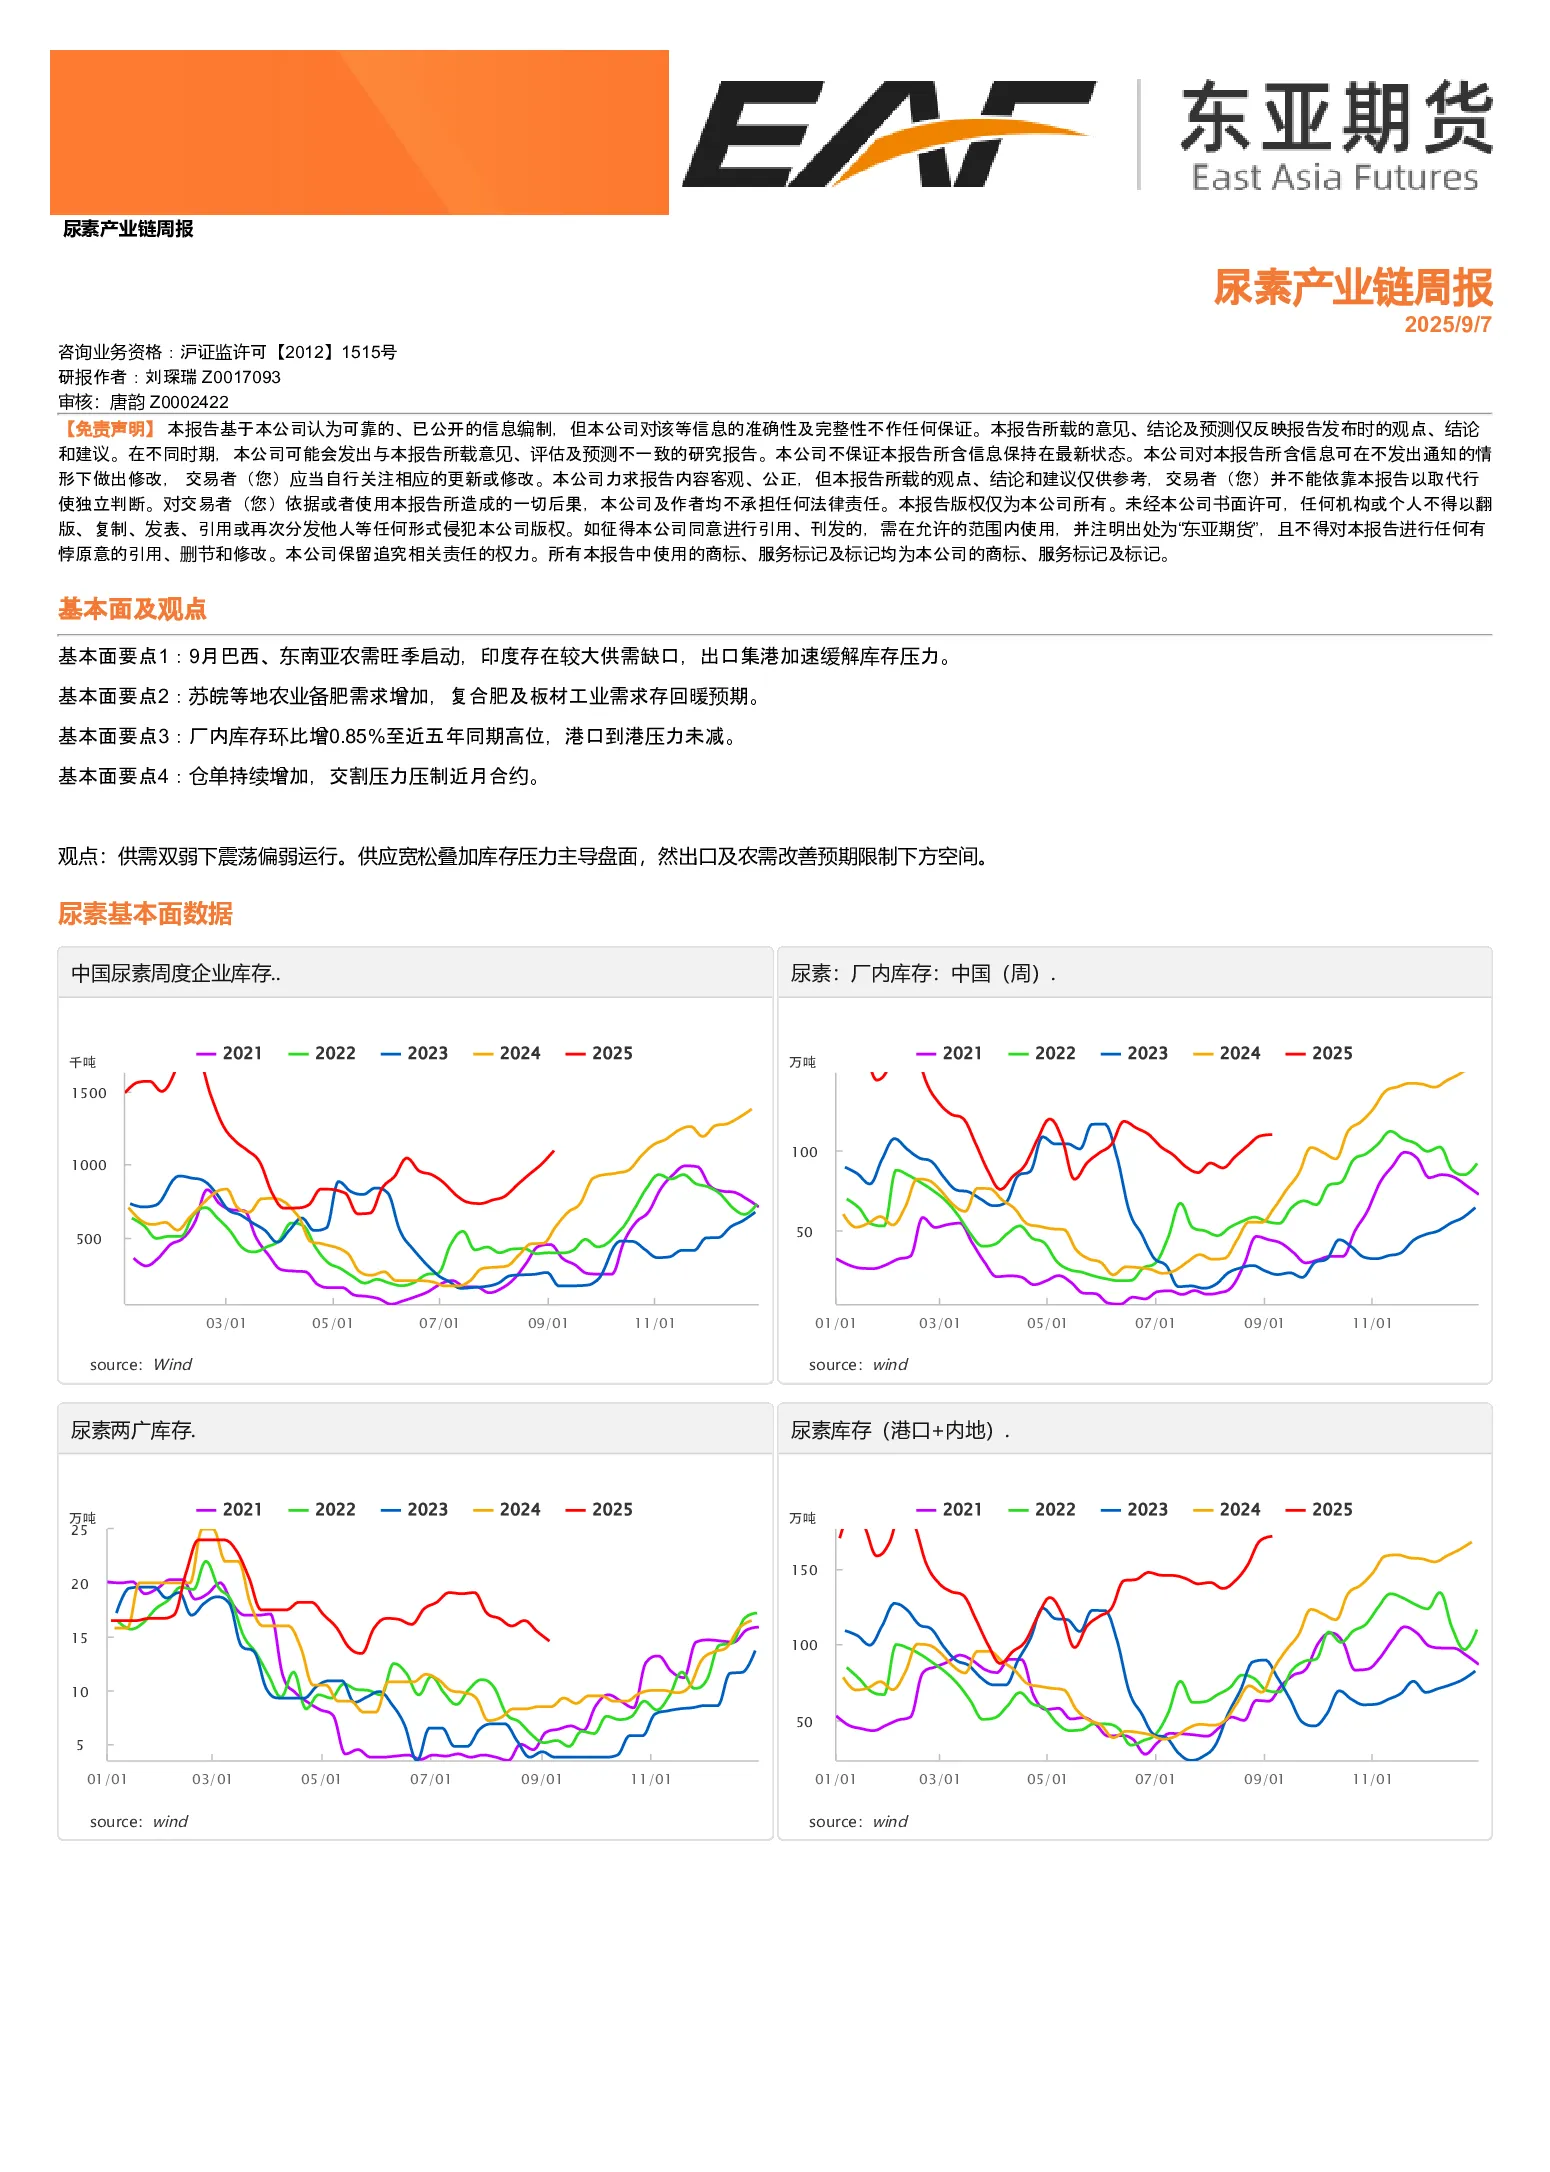
基本面要点
- 农需旺季启动与出口改善:9月巴西、东南亚农需旺季启动,印度存在较大供需缺口,出口集港加速缓解库存压力。
- 国内需求回暖预期:苏皖等地农业备肥需求增加,复合肥及板材工业需求存回暖预期。
- 库存压力持续:厂内库存环比增0.85%至近五年同期高位,港口到港压力未减。
- 仓单增加压制近月合约:仓单持续增加,交割压力压制近月合约。
观点
- 供需双弱下震荡偏弱运行:供应宽松叠加库存压力主导盘面,然出口及农需改善预期限制下方空间。
关键数据
- 库存:厂内库存环比增0.85%至近五年同期高位,港口到港压力未减。
- 仓单:仓单持续增加,交割压力压制近月合约。
- 价格:河南、山东小颗粒尿素价格及基差数据显示价格承压,大小颗粒价差波动。
- 成本:固定床、天然气制、水煤浆气化生产成本及利润数据反映成本端压力。
- 供应:生产企业待发订单天数增加,产能利用率及总日产量保持高位。
- 需求:复合肥产能利用率及库存数据显示需求端回暖预期。
- 国际市场:中国、中东小颗粒FOB价格稳定。
- 能源:动力煤价格及港口库存数据显示煤价承压,库存高位。
研究结论
- 尿素市场在供需双弱背景下震荡偏弱运行,供应宽松和库存压力是主要驱动因素,但出口及农需改善预期限制下方空间。仓单增加进一步压制近月合约,投资者需关注国内外农需及工业需求变化。