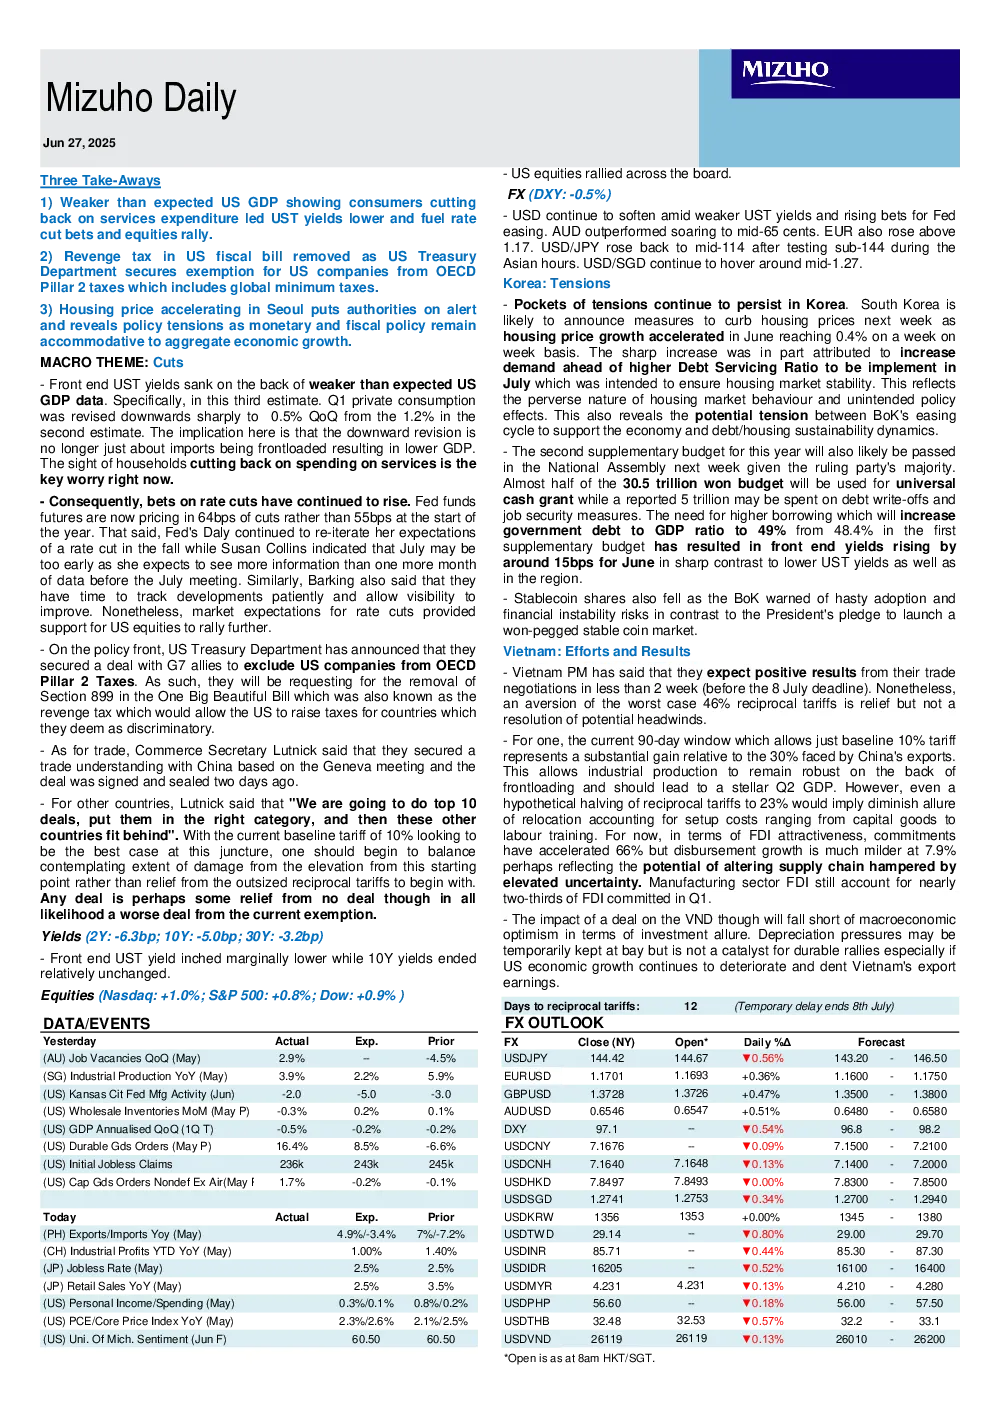
- 市场概览:美股全面上涨,纳斯达克、标普500和道琼斯指数分别上涨1.0%、0.8%和0.9%。
- 宏观经济数据与事件:
- 美国:堪萨斯城联储制造业活动指数、批发库存环比、耐用品订单、初始失业申领、PCE核心价格指数年率、密歇根大学情绪等数据发布。
- 中国:出口/进口同比增长、工业利润年初至今同比增长等数据发布。
- 日本:失业率、零售额同比等数据发布。
- 韩国:职位空缺、工业生产同比等数据发布。
- 越南:工业生产同比等数据发布。
- 政策动态:
- 韩国可能于下周宣布抑制房价的措施,因房价增长加速至6月份的0.4%。
- 美国财政部与G7盟友达成协议,排除美国公司 khỏi OECD支柱2税收,并可能移除美国财政法案中的报复性税收。
- 美国商业部长表示,与中国就日内瓦会议达成了贸易谅解。
- 越南总理期待积极结果从与贸易谈判中。
- 市场分析:
- 韩国房地产市场紧张局势持续,政策紧张局势加剧。
- 美国财政法案中的报复性税收被移除,因美国公司获得了经合组织的免税额支柱2税收。
- 美国GDP数据意外走弱,显示消费者削减服务开支,推动美债收益率走低,并押注美联储降息。
- 美元持续走弱,受美国国债收益率走弱和美联储降息预期升温影响。
- 稳定币份额下跌,因韩国央行警告迅速采用won-pegged稳定币市场。
- 关键数据:
- 美国Q1私人消费季度同比增长从1.2%下调至0.5%。
- 美联储降息预期上升,联邦基金期货反映64个基点的降息预期。
- 前端UST收益略微下降,10年期收益收尾相对未变更。
- 美元/日元在亚洲交易时段测试至144下方后回升至114中间。
- 澳元表现优于劲升至65美分上方,欧元也涨至1.17上方。
- 研究结论:
- 韩国房地产市场需关注政策调控,以避免市场扭曲。
- 美国经济数据走弱,支持美联储降息预期。
- 美元走弱,利好新兴市场货币。
- 稳定币市场需关注金融不稳定性风险。