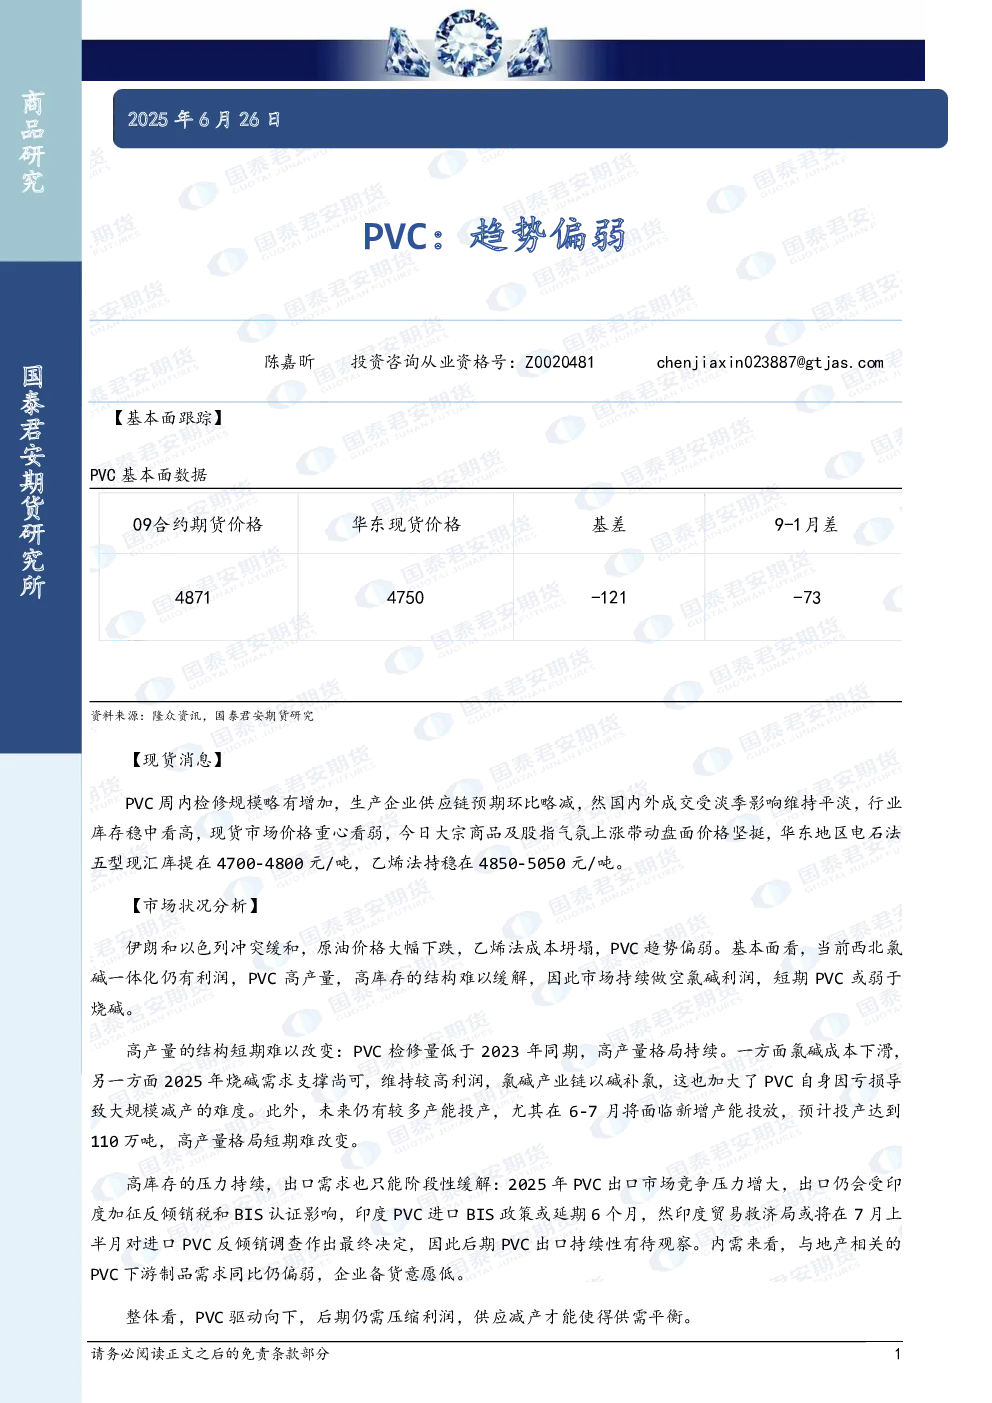
【基本面跟踪】
PVC基本面数据显示,近期检修规模略有增加,但生产企业供应链预期环比略减。国内外成交受淡季影响维持平淡,行业库存稳中看高,现货市场价格重心看弱。华东地区电石法五型现汇库提在4700-4800元/吨,乙烯法持稳在4850-5050元/吨。
【市场状况分析】
- 成本与供需结构:伊朗和以色列冲突缓和导致原油价格大幅下跌,乙烯法成本坍塌,PVC趋势偏弱。西北氯碱一体化仍有利润,PVC高产量、高库存的结构难以缓解,市场持续做空氯碱利润,短期PVC或弱于烧碱。
- 产量压力:PVC检修量低于2023年同期,高产量格局持续。氯碱成本下滑,2025年烧碱需求支撑尚可,维持较高利润,氯碱产业链以碱补氯,加大了PVC因亏损减产的难度。未来仍有较多产能投产(6-7月新增110万吨),高产量格局短期难改变。
- 库存与出口:高库存压力持续,出口需求仅能阶段性缓解。2025年PVC出口竞争压力增大,印度加征反倾销税和BIS认证影响下,印度PVC进口BIS政策或延期6个月,但7月上半月反倾销调查结果待定,出口持续性待观察。内需方面,与地产相关的下游制品需求同比偏弱,企业备货意愿低。
【趋势强度】
PVC趋势强度:-1(偏弱)。
【研究结论】
整体看,PVC驱动向下,后期仍需压缩利润,供应减产才能实现供需平衡。09合约期货价格与华东现货价格基差9-1月差为4871,50-12月差为-7320,显示期货价格对现货价格支撑有限。