核心观点与关键数据
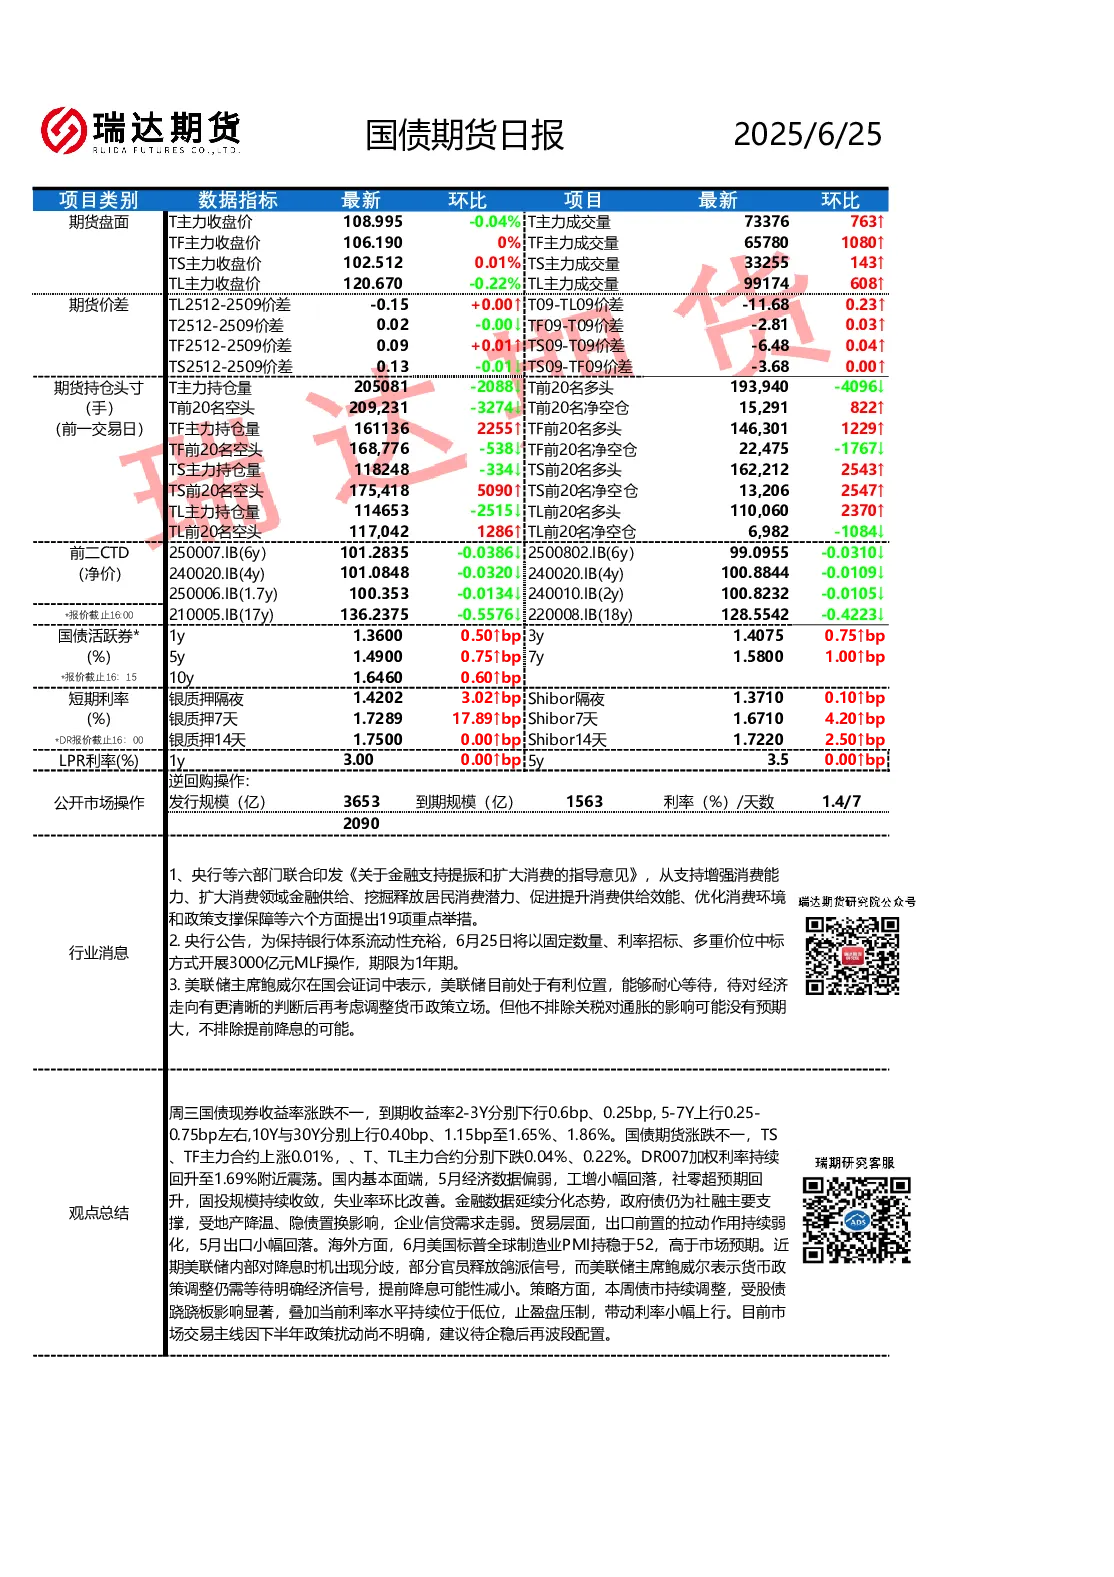
- 政策与市场动态:央行等六部门联合印发《关于金融支持提振和扩大消费的指导意见》,提出19项举措;央行开展3000亿元MLF操作,期限为1年期;美联储主席鲍威尔表示将耐心等待经济信号再调整货币政策,不排除提前降息可能。
- 国债期货市场:10年期(T)主力合约下跌0.04%,5年期(TF)上涨0.01%,2年期(TS)上涨0.01%,5年期(TL)下跌0.22%;期货价差方面,TL2512-2509价差收窄0.15,T09-TL09价差扩大0.23,TS09-T09价差扩大0.04。
- 持仓变化:T主力持仓量减少2088手,前20名净空仓增加822手;TF主力持仓量增加2255手,前20名净空仓减少1767手;TS主力持仓量减少334手,前20名净空仓增加2547手;TL主力持仓量减少2515手,前20名净空仓减少1084手。
- 国债现货与利率:国债现券收益率2-3Y下行,5-7Y上行,10Y与30Y分别上行0.40bp、1.15bp至1.65%、1.86%;DR007加权利率回升至1.69%附近。
- 经济数据:5月经济数据偏弱,工增回落,社零超预期回升,固投收敛,失业率改善;金融数据分化,政府债支撑社融,企业信贷需求走弱;5月出口小幅回落。
- 海外动态:美国6月制造业PMI持稳于52,高于预期;美联储内部对降息时机出现分歧,鲍威尔强调需等待明确信号。
研究结论
- 市场策略:债市本周持续调整,受股债跷跷板及低位止盈盘影响,利率小幅上行;市场交易主线尚不明确,建议待企稳后波段配置。
- 重点关注:6月25日EIA原油库存数据、美联储鲍威尔证词、6月26日初请失业金人数。
风险提示
市场有风险,投资需谨慎!