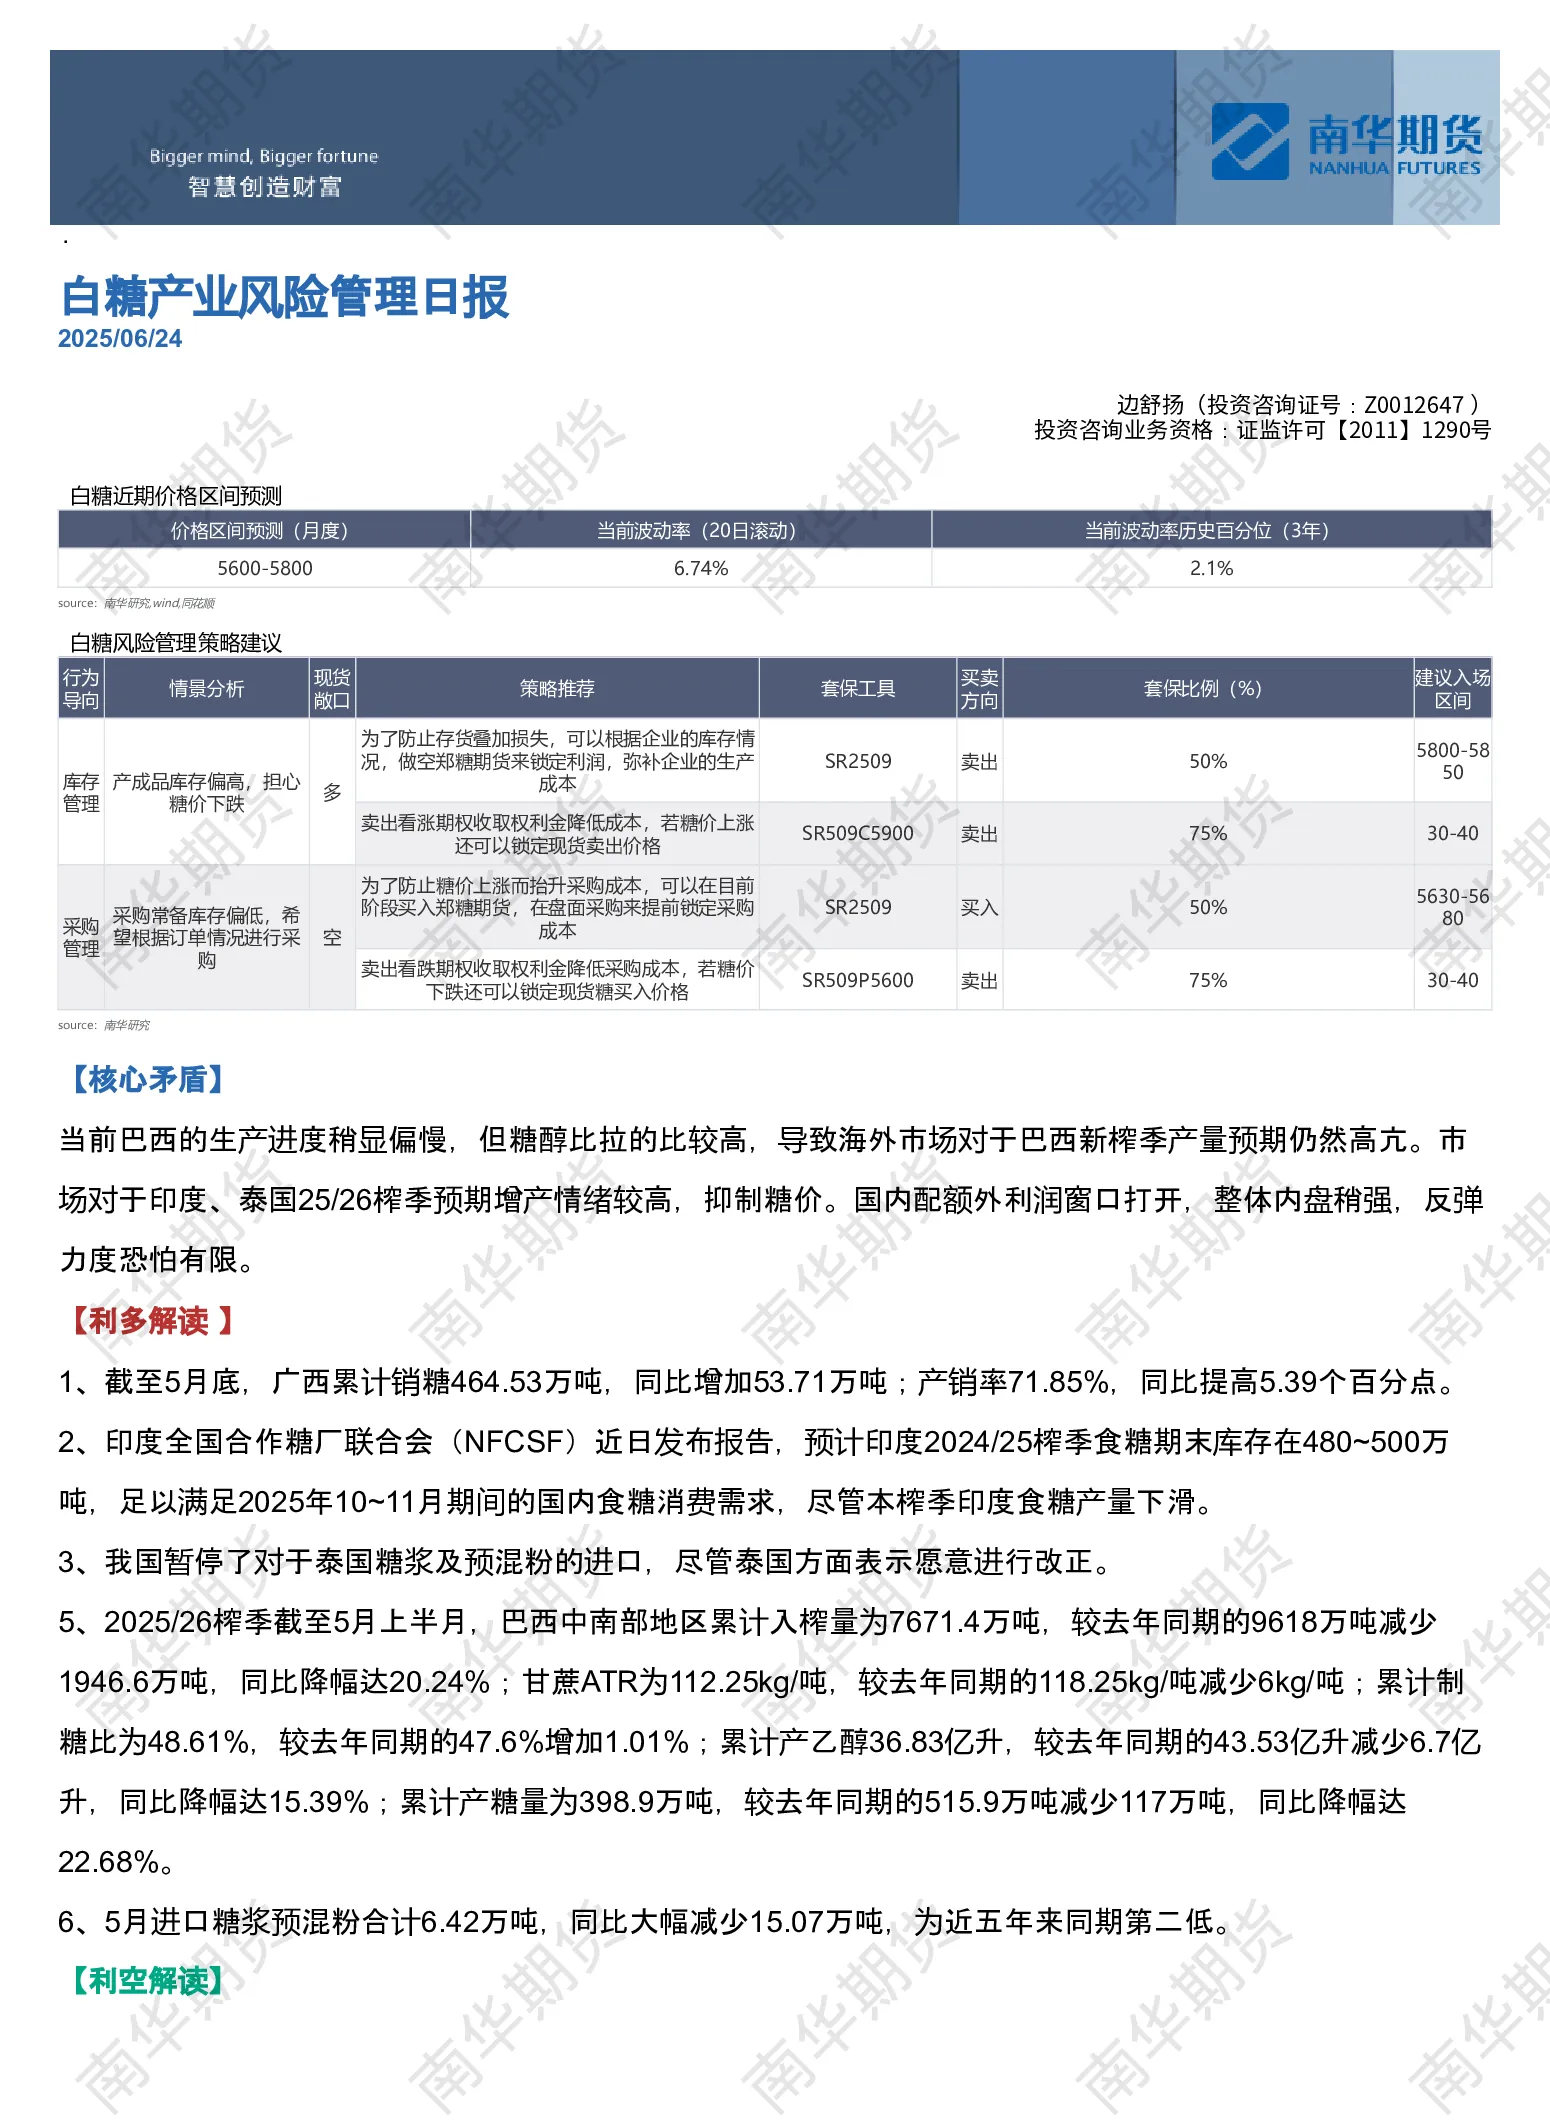
当前白糖市场核心矛盾在于巴西生产进度偏慢但糖醇比高,海外市场对新榨季产量预期较高,同时市场对印度、泰国增产预期抑制糖价,国内配额外利润窗口打开但反弹力度有限。
利多解读:
- 广西累计销糖同比增加53.71万吨,产销率提高5.39个百分点。
- 印度预计期末库存480~500万吨,满足国内需求。
- 我国暂停进口泰国糖浆及预混粉。
- 巴西25/26榨季累计入榨量同比减少20.24%,产糖量减少22.68%。
- 5月进口糖浆预混粉同比减少15.07万吨。
利空解读:
无明确利空因素提及。
价格区间预测(月度):
当前波动率(20日滚动)为6.74%,历史百分位为2.1%,预测价格区间为5600-5800元/吨。
风险管理策略建议:
- 库存管理:产成品库存偏高者可做空SR2509期货锁定利润,建议入场区间5800-5850元/吨,套保比例50%。
- 采购管理:常备库存偏低者可买入SR2509期货锁定成本,建议入场区间5630-5680元/吨,套保比例50%。
- 期权策略:可卖出看涨/看跌期权收取权利金,降低成本或锁定价格。
关键数据:
- 广西2024/25榨季累计入榨甘蔗同比减少,产糖率提高。
- 分析机构预计巴西25/26榨季食糖产量增长5%至4600万吨。
- 泰国24/25榨季产量预计增长至1039万吨。
- 印度预计2025/26榨季产糖量达3500万公吨,得益于季风雨提前及种植面积扩大。
- 5月进口食糖同比增加33.31万吨,配额外进口利润打开。
白糖基差及价格变化:
- 基差日度变化及周度变化数据详述各区域基差涨跌情况。
- 白糖期货价格及价差、现货价格及区域价差、糖进口价格日度变化数据提供市场动态。
研究结论:
当前白糖市场受巴西生产进度、糖醇比、印度泰国增产预期等多重因素影响,价格区间预测在5600-5800元/吨,建议企业根据库存和采购情况采取相应的套保策略。