核心观点与关键数据
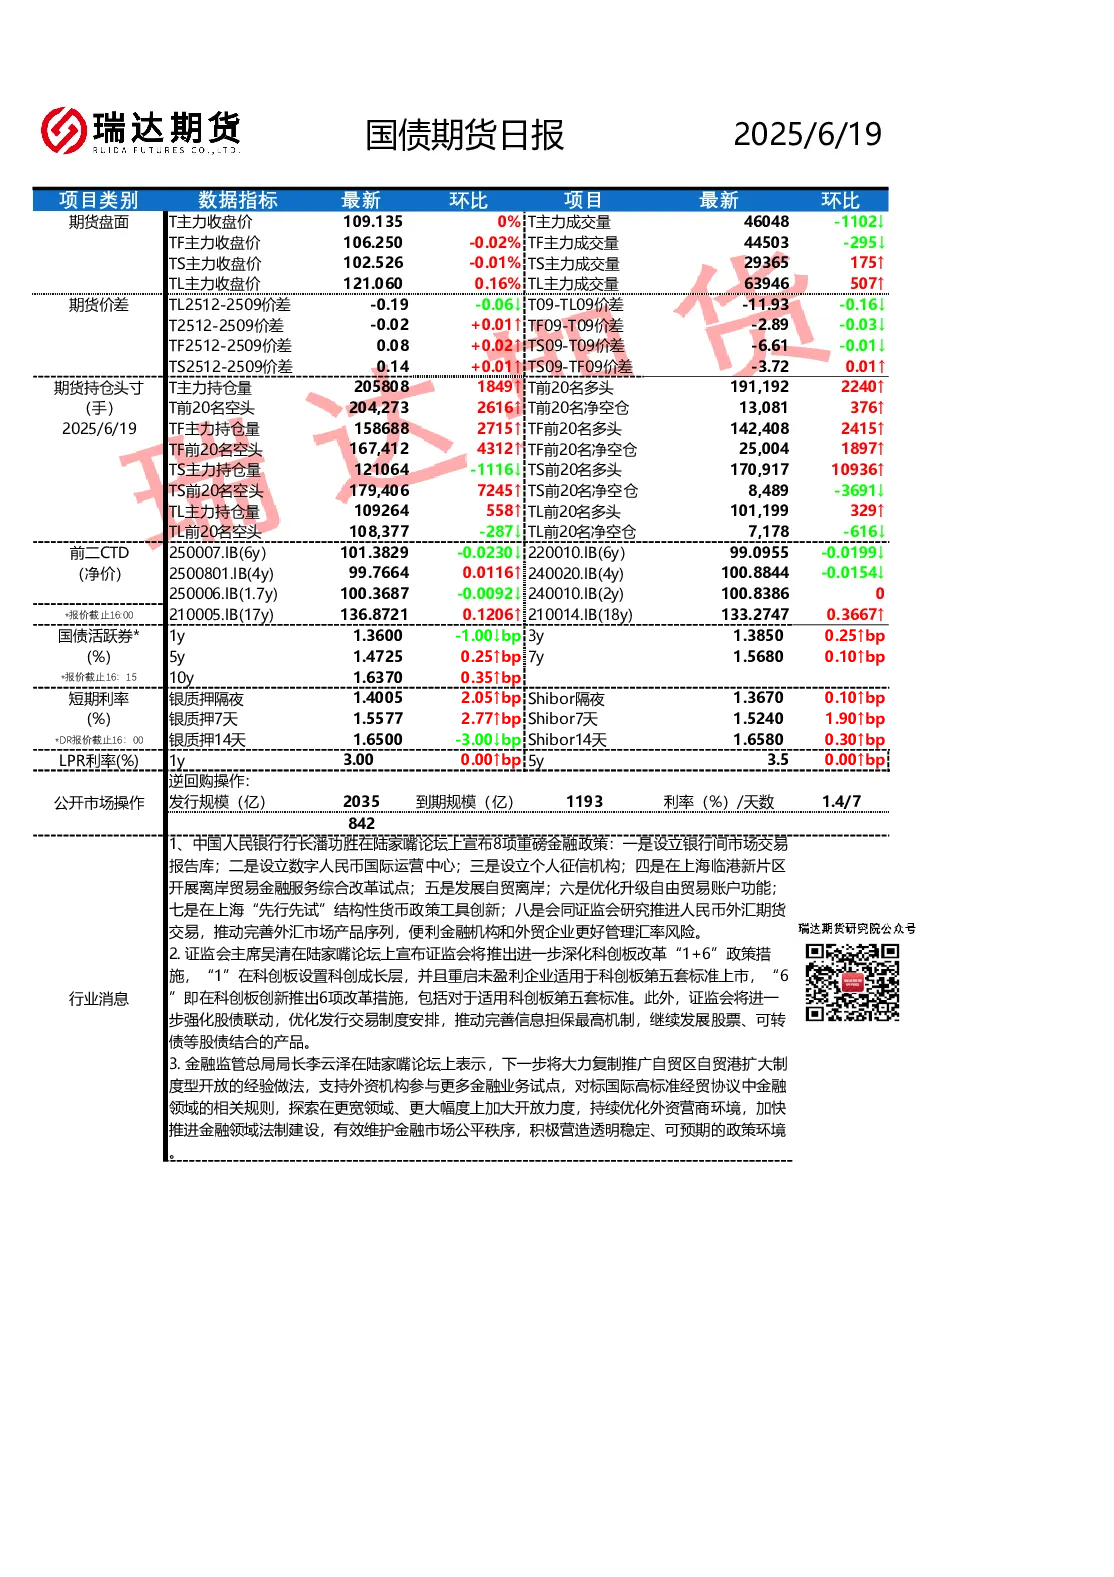
- 国债期货市场:周四国债现券收益率集体走弱,1-7年期到期收益率上行0.2-1.1bp,10年期与30年期分别上行0.60bp、0.20bp至1.64%、1.85%。国债期货短弱长强,TS、TF主力合约分别下跌0.01%、0.02%,T、TL主力合约分别上涨0.01%、0.16%。
- 资金面:DR007加权利率持续上行至1.68%附近震荡。
- 经济数据:5月经济数据偏弱,工业增加值小幅回落,社会消费品零售总额超预期回升,固定资产投资规模持续收敛,失业率环比改善。金融数据延续分化,政府债券仍为社融主要支撑,企业信贷需求走弱。5月出口小幅回落,出口前置拉动作用减弱。
- 政策动态:央行在陆家嘴论坛宣布八项增量政策,包括推动人民币外汇期货交易、设立银行间市场交易报告库等,旨在增强汇率风险管理能力,现代化货币政策体系。
- 海外市场:美国劳动力市场降温,初次申请失业救济人数增加;通胀数据显示CPI同比上涨2.4%,PPI同比上涨2.6%,市场预期美联储首次降息时点调整至9月。
研究结论与策略建议
- 短期走势:国内内需仍待提振,基本面承压,叠加央行本月二次开展买断式逆回购呵护流动性,资金面维持均衡宽松,短期内期债或维持偏强震荡走势。
- 投资建议:建议投资者保持一定仓位,关注后续政策落地与经济数据变化。
重要事件提示
- 6月19日 02:00 美国至6月18日美联储利率决定(上限)
- 6月20日 22:00 欧元区6月消费者信心指数初值;美国5月谘商会领先指标月率