LLDPE:短期震荡,后期仍有压力
基本面跟踪
- 资料来源:卓创资讯,国泰君安期货
- 现货市场:LLDPE市场价格上调50-150元/吨,塑料主力期货高开高走支撑市场;石化出厂多数上调,贸易商随行高报。下游抵触高价,拿货积极性一般,小单成交为主。
市场状况分析
- 宏观方面:以色列和伊朗冲突导致原油价格剧烈波动,聚乙烯价格短期震荡。2024年伊朗聚乙烯进口量预计为133.02万吨,占总进口量的9.6%,未来仍存在进口扰动。
- 供需方面:
- 供应:2025年09合约上,国内PE装置新增产能预计205万吨,供应压力较大。6月检修较多,但不足以改变高产量格局。
- 需求:农膜处于淡季,开工率较前期下降0.5%;包装膜需求一般,开工率较前期下降0.45%。下游工厂虽有阶段性逢低补库,但持续补库力度不足,难以导致聚乙烯明显去库并形成正反馈。
- 后期关注点:低压和线性的价差变化。上半年HDPE库存持续下滑,库存同比偏低,导致HD-LL价差扩大。部分全密度装置已转产HDPE(如镇海炼化30万吨全密度重启排产HDPE薄膜),若全密度装置持续转产HDPE,后期LLDPE供应压力或有所缓解。
趋势强度
- LLDPE趋势强度:0(中性)
- 关键数据:
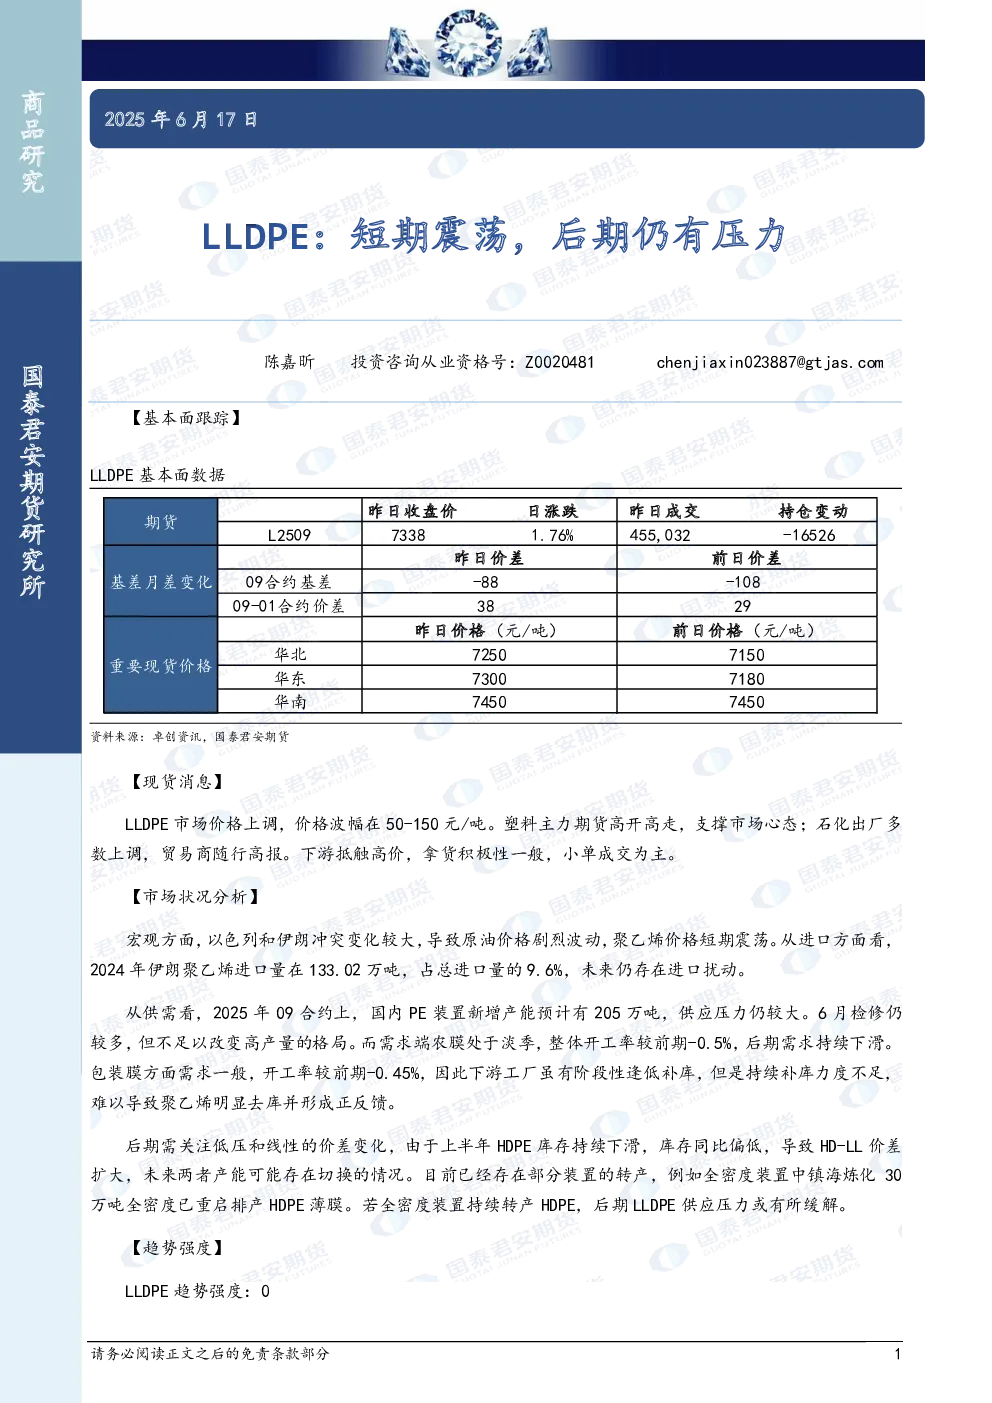
- 昨日收盘价:7180元/吨,日涨1.76%;成交455,032手,持仓-1652609手。
- 09合约基差:7180元/吨,月差变化3829元/吨。
- 重要现货价格:华北7250元/吨,华东7300元/吨,华南7450元/吨。
- 期货基差月差变化:昨日价差-88元/吨,前日价差-108元/吨。
研究结论
短期LLDPE价格震荡,后期仍有压力。供应端压力较大,需求端持续下滑,但全密度装置转产HDPE可能缓解供应压力。需关注HDPE-LL价差变化及进口扰动情况。