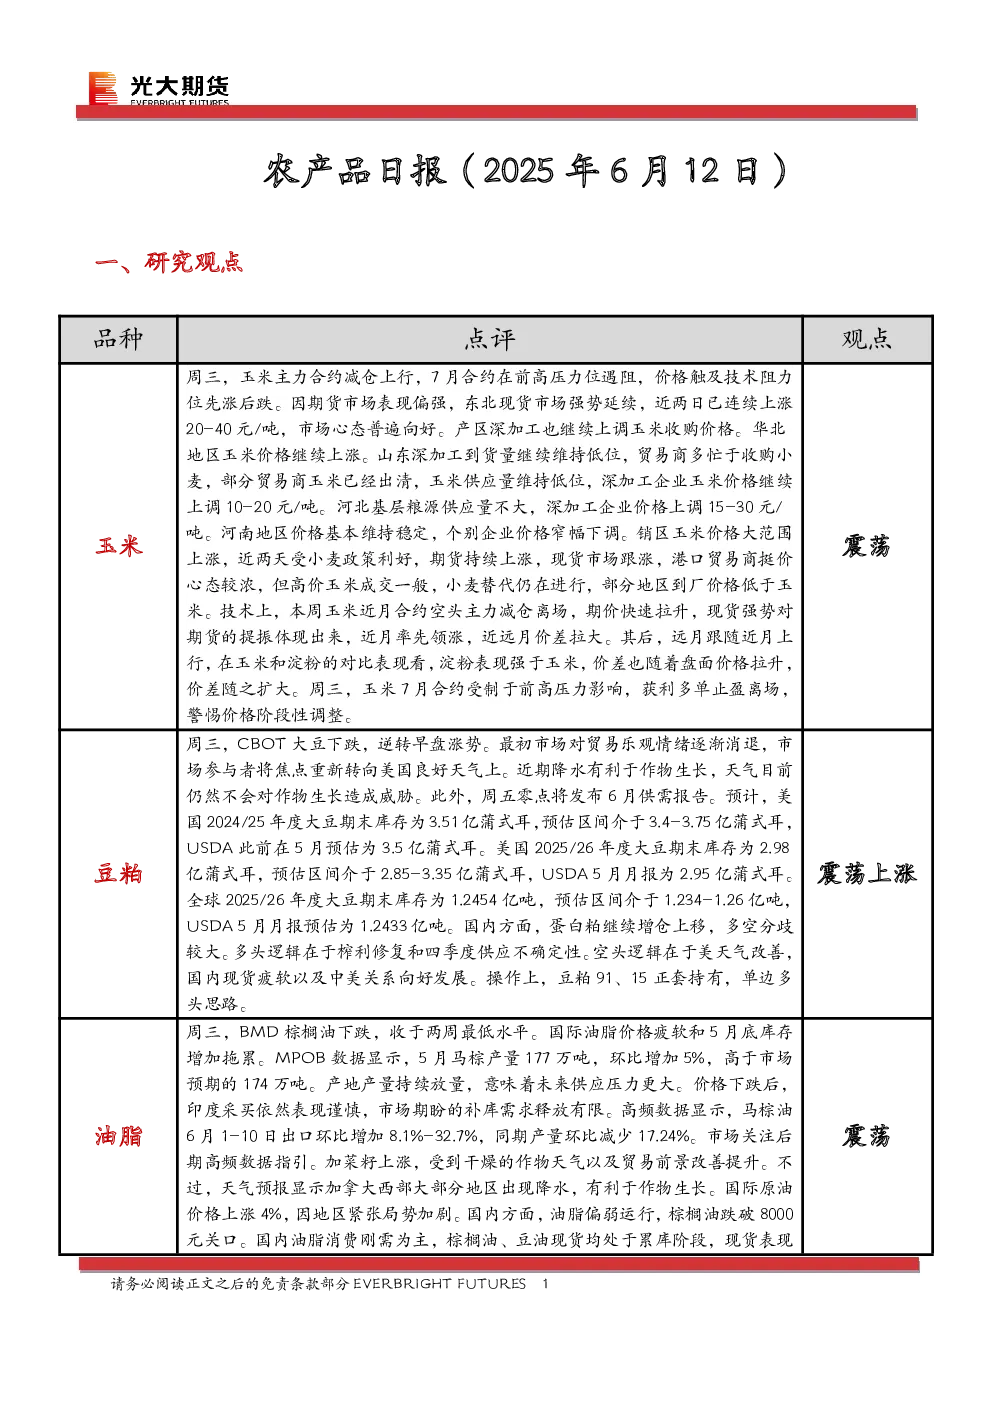
一、研究观点
- 玉米:主力合约减仓上行,7月合约触及技术阻力位,现货市场强势上涨,深加工企业上调收购价。华北地区玉米价格继续上涨,山东、河北、河南地区价格稳中有升。销区玉米价格受小麦政策利好和期货上涨影响上涨,但成交一般,小麦替代仍在进行。技术分析显示近月合约领涨,近远月价差拉大,淀粉表现强于玉米,价差扩大。建议警惕7月合约阶段性调整。
- 豆粕:CBOT大豆下跌,市场关注美国天气和6月供需报告。国内豆粕增仓上移,多空分歧较大,多头逻辑为榨利修复和四季度供应不确定性,空头逻辑为美天气改善、国内现货疲软及中美关系向好。操作建议豆粕91、15正套持有,单边多头思路。
- 油脂:BMD棕榈油下跌至两周最低,5月马棕产量环比增加5%,高于预期,产地产量持续放量,供应压力加大。印度采买谨慎,补库需求有限。加菜籽上涨,但天气预报显示加拿大西部降水有利于作物生长。国内油脂偏弱,棕榈油、豆油累库,消费刚需为主,价格重心下移。操作建议短线参与,豆油和棕榈油买9卖1。
- 鸡蛋:主力合约2508低位震荡,2509合约下行。现货价格环比下跌,产区蛋价下跌,销区成本下降,需求平淡,贸易商按需采购。8月前新增供给量延续增加,梅雨季利空影响不变,但下方空间有限。建议暂时观望,关注养殖淘汰意愿和饲料原料价格。
- 生猪:9月合约震荡收十字星,现货市场猪价持稳。养殖端抗价出猪,供需博弈,预期本周稳中窄幅调整。技术关注13500元整数支撑,短线短多思路。
二、市场信息
- 美国总统特朗普呼吁美联储降息,CPI数据利好。
- 中美就落实元首通话共识达成框架。
- 马来西亚5月棕榈油产量环比下降17.24%。
- 欧盟27国和英国油菜籽产量预估维持在2040万吨。
- 印尼2025年棕榈油出口量预计大幅增加至2500万吨,出口复苏得益于加工技术改进和稳定需求。
三、品种价差
- 玉米9-1价差、玉米淀粉9-1价差、豆一9-1价差、豆粕9-1价差、豆油9-1价差、棕榈油9-1价差、鸡蛋9-1价差、生猪9-1价差图表展示价差变化。
- 玉米、玉米淀粉、大豆、豆粕、豆油、棕榈油、鸡蛋、生猪基差图表展示基差变化。
四、研究团队成员介绍
- 王娜:光大期货研究所农产品研究总监,大商所十大投研团队负责人。
- 侯雪玲:光大期货豆类分析师。
- 孔海兰:光大期货研究所鸡蛋、生猪行业研究员。
五、免责声明
报告信息来源于公开资料,准确性、可靠性、完整性不作保证,观点、结论和建议仅供参考,不构成投资依据,投资者决策自负盈亏。