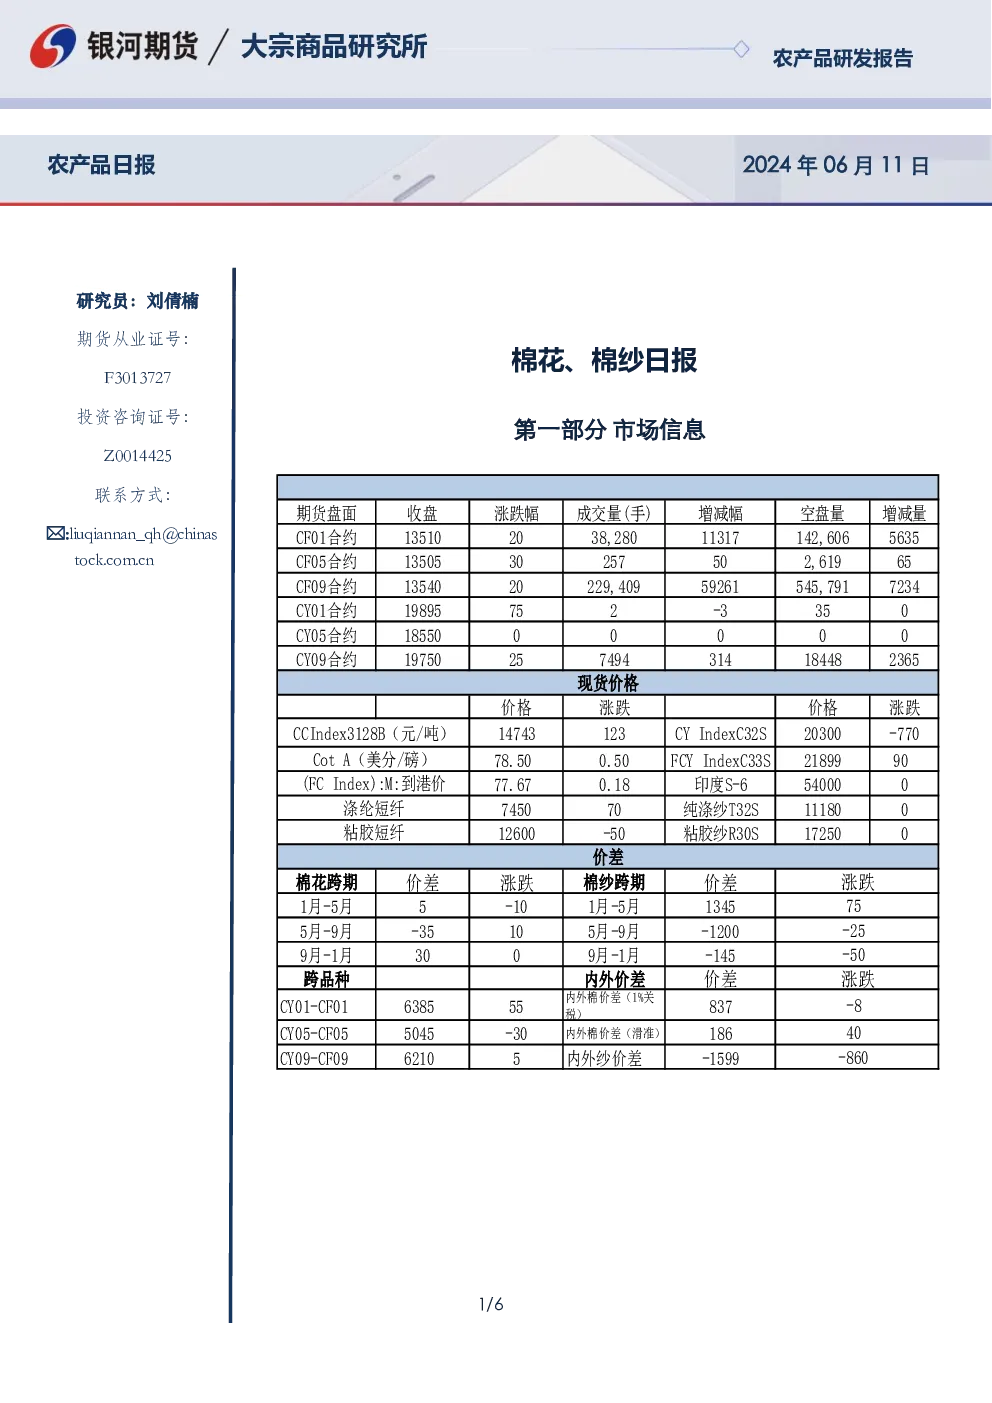
棉花市场
- 库存情况:张家港保税区棉花总库存4.23万吨,同比减少0.14%;保税棉3.92万吨,同比减少0.04%;非保税棉0.31万吨,同比减少0.61%。美棉占比37.06%,同比减少9.36百分点;巴西棉占比25.71%,同比增加0.83百分点;澳棉占比30.57%,同比增加13.48百分点。当周净入库(-1721.61)吨。
- 印度棉花上市:截至2025年6月8日,印度棉花周度上市量2.1万吨,同比下滑47%;2024/25年度累计上市量471.46万吨,同比下滑7%,累计上市量达预测平衡表产量的95%。
- 美国干旱情况:美棉主产区干旱指数82,环比-10,同比+31;德克萨斯州干旱指数137,环比-17,同比+46。天气情况良好,但干旱指数仍处于五年均值水平。
- 交易逻辑:短期区间震荡为主,中长期走势偏弱,但美方态度不确定性较大,可能随时转变市场走向。
- 交易策略:单边预计震荡略偏强,套利和期权观望。
棉纱市场
- 市场成交:纯棉纱市场成交略好但依旧平淡,棉纱价格难涨偏稳运行,部分纺企报价上涨实际跟进难度较大。
- 纺企利润:内地纺企现金流亏损已超过500元/吨,需求端难有改善,纱价价格运行将继续弱于棉花。
- 棉坯布市场:清淡,价格维持平稳偏弱,新疆古尔邦节结束后织厂陆续复工,但订单稀少,部分厂家控产,整体开机率低迷。
期权市场
- 波动率走势:棉花120日HV为10.4990,波动率略降,CF509-C-13400隐含波动率为9.4%,CF509-P-12600隐含波动率为12.6%,CF509-P-12200隐含波动率为15.2%。
- 期权策略建议:郑棉主力合约持仓PCR为0.9611,成交量PCR为0.5751,认购认沽成交量均增加,期权观望。
附图
- 图1:1%关税下内外市场棉花价差
- 图2:棉花1月基差
- 图3:棉花5月基差
- 图4:棉花9月基差
- 图5:CY05-CF05
- 图6:CY01-CF01
- 图7:CF9-1价差
- 图8:CF5-9价差