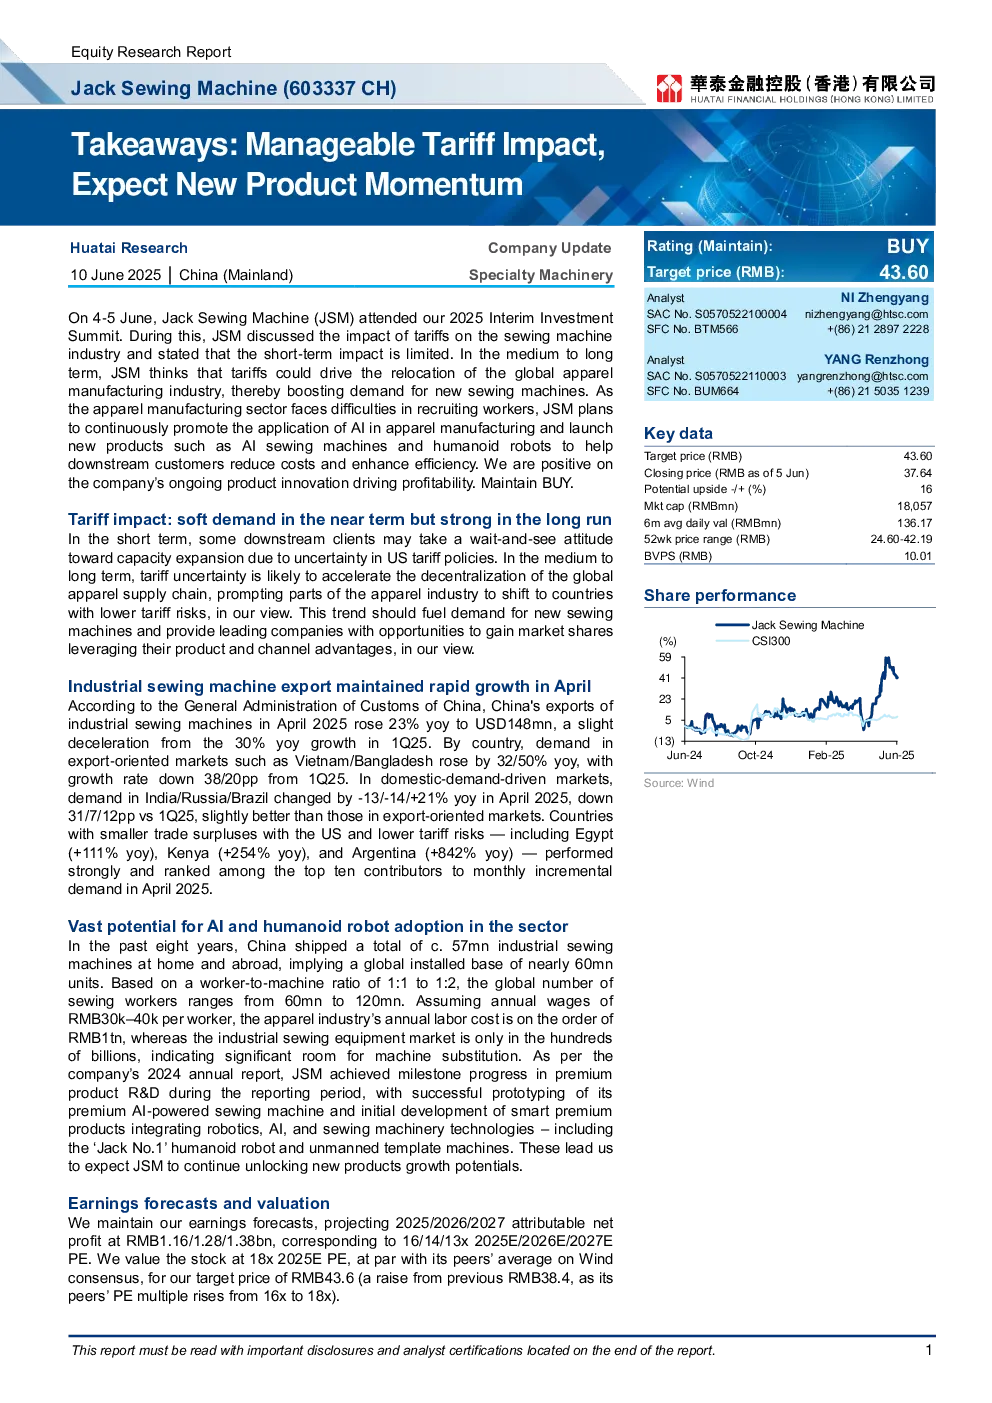
核心观点与关键数据
- 维持买入评级:分析师维持对 Jack Sewing Machine (603337 CH) 的“买入”评级,目标价 43.60 元人民币。
- 关税影响可控:短期内,由于美国关税政策的不确定性,下游客户可能对产能扩张持观望态度,但中长期来看,关税不确定性可能加速全球服装供应链的分散化,推动部分服装产业转移到关税风险较低的国家,从而增加对新型缝纫机的需求。
- 出口保持高速增长:2025 年 4 月,中国工业缝纫机出口同比增长 23%,达到 1.48 亿美元,增速略有放缓。越南、孟加拉国等出口导向型市场需求增长显著,而印度、俄罗斯、巴西等国内需求驱动型市场需求表现略好。埃及、肯尼亚、阿根廷等与美国贸易顺差较小、关税风险较低的国家表现强劲。
- AI 和人形机器人应用潜力巨大:过去八年,中国国内外共出口约 570 万台工业缝纫机,全球安装基数接近 600 万台。基于 1:1 至 1:2 的工人与机器比例,全球缝纫工人数量在 6000 万至 1.2 亿之间。假设每位工人年工资为 3 万至 4 万元人民币,服装产业的年劳动力成本约为 1 万亿元人民币,而工业缝纫设备市场规模仅数百亿人民币,表明机器替代空间巨大。Jack Sewing Machine 在 2024 年年报中提到,其在高端产品研发方面取得里程碑式进展,成功原型化其高端 AI 驱动缝纫机,并初步开发出融合机器人、AI 和缝纫机械技术的智能高端产品,包括“Jack No.1”人形机器人和无人模板机。
- 盈利预测:分析师维持盈利预测,预计 2025 年至 2027 年归属于母公司股东的净利润分别为 11.6 亿元、12.8 亿元和 13.8 亿元,对应 2025 年至 2027 年的市盈率分别为 16 倍、14 倍和 13 倍。
- 估值:分析师以 2025 年预期市盈率 18 倍进行估值,目标价为 43.60 元人民币,较之前的 38.40 元人民币有所上调,原因是其同业市盈率从 16 倍上调至 18 倍。
风险提示
- 新产品进展不及预期
- 关税影响大于预期
- 外汇波动风险
财务数据
- 收入:2023 年收入 52.94 亿元,预计 2025 年增长 33.63%,2026 年增长 1.07%,2027 年增长 6.88%。
- 净利润:2023 年净利润 5.38 亿元,预计 2025 年增长 50.86%,2026 年增长 42.68%,2027 年增长 8.13%。
- EPS:2023 年基本每股收益 1.12 元,预计 2025 年为 2.42 元,2026 年为 2.66 元,2027 年为 2.87 元。
- ROE:2023 年 ROE 为 12.46%,预计 2025 年为 23.13%,2026 年为 21.82%,2027 年为 20.32%。
估值指标
- 市盈率:2023 年为 33.54 倍,预计 2025 年为 15.58 倍,2026 年为 14.16 倍,2027 年为 13.10 倍。
- 市净率:2023 年为 4.15 倍,预计 2025 年为 3.35 倍,2026 年为 2.87 倍,2027 年为 2.48 倍。
- EBITDA 倍数:2023 年为 20.75 倍,预计 2025 年为 10.93 倍,2026 年为 9.53 倍,2027 年为 8.40 倍。