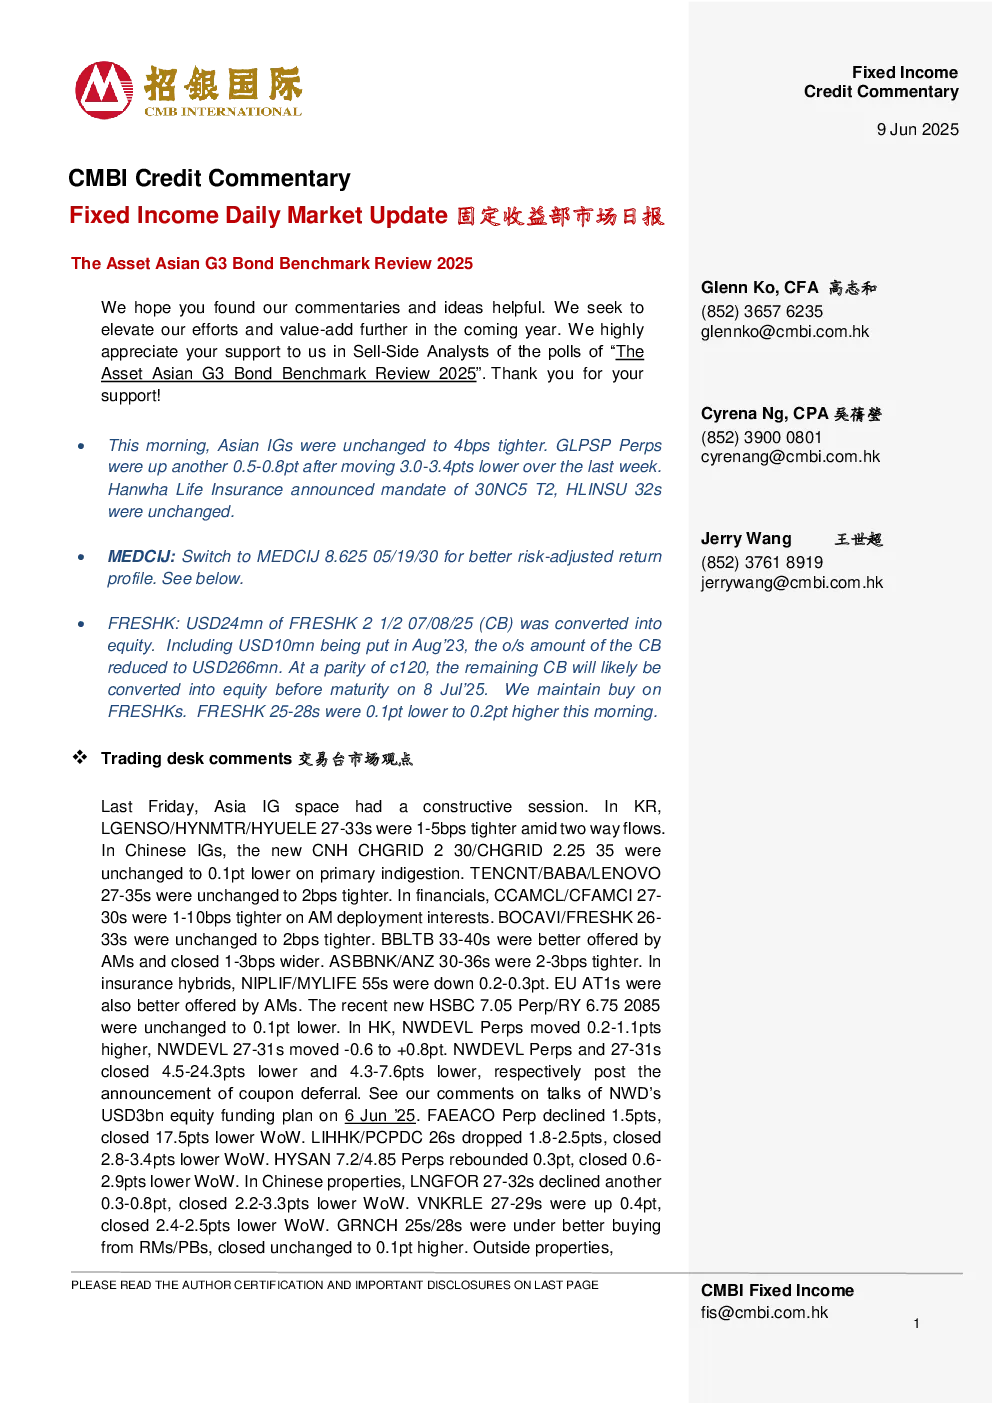
市场观点与交易台评论
- 亚洲投资级债券市场整体变动不大,韩国和部分中国投资级债券出现小幅波动。
- 中国投资级债券方面,新发行的CNH CHGRID 2 30/CHGRID 2.25 35保持稳定,TENCNT/BABA/LENOVO 27-35s小幅收紧。
- 金融板块中,CCAMCL/CFAMCI 27-30s收紧,BOCAVI/FRESHK 26-33s小幅收紧,BBLTB 33-40s小幅扩大。
- 保险混合债券方面,NIPLIF/MYLIFE 55s下跌,EU AT1s受买方推动。
- 香港市场方面,NWDEVL Perps和27-31s在宣布息票延期后大幅下跌,FAEACO Perp下跌,LIHHK/PCPDC 26s下跌。
- 中国房地产行业债券方面,LNGFOR 27-32s继续下跌,VNKRLE 27-29s下跌,GRNCH 25s/28s小幅上涨。
- 东南亚市场方面,VLLPM 27-29s下跌,GLPSP Perps小幅上涨但周内下跌,ADGREG 42s上涨。
交易台市场观点
- 亚洲投资级债券市场上周五表现积极,韩国和中国投资级债券出现双向流动。
- 中国投资级债券方面,新发行债券保持稳定,TENCNT/BABA/LENOVO 27-35s小幅收紧。
- 金融板块中,CCAMCL/CFAMCI 27-30s收紧,BOCAVI/FRESHK 26-33s小幅收紧,BBLTB 33-40s小幅扩大。
- 保险混合债券方面,NIPLIF/MYLIFE 55s下跌,EU AT1s受买方推动。
- 香港市场方面,NWDEVL Perps和27-31s在宣布息票延期后大幅下跌,FAEACO Perp下跌,LIHHK/PCPDC 26s下跌。
- 中国房地产行业债券方面,LNGFOR 27-32s继续下跌,VNKRLE 27-29s下跌,GRNCH 25s/28s小幅上涨。
- 东南亚市场方面,VLLPM 27-29s下跌,GLPSP Perps小幅上涨但周内下跌,ADGREG 42s上涨。
宏观新闻回顾
- 美国五月非农就业人数增加13.9万,低于市场预期,失业率保持在4.2%。
- 美国国债收益率上升,2/5/10/30年期收益率分别为4.04%/4.13%/4.51%/4.97%。
分析员市场观点
- MEDCIJ:Medco Energi接受46.25亿美元 Tender Offers,部分由新发行的MEDCIJ 8.625 05/19/30融资。
- FRESHK:2.5亿美元FRESHK 2 1/2 07/08/25 (CB)转换为股权,剩余CB可能在到期前转换为股权。
- Medco Energi:维持买入评级,预计FY25收入增长放缓,但现金流充足,债务状况稳健。
新发行债券
市场新闻与市场色彩
- 中国信用债发行量同比下降24%,本月发行104只债券,总额850亿元人民币。
- 中国汽车制造商放缓自动驾驶技术推广,审查安全和责任问题。
- 吉利汽车推迟建设新工厂,全球汽车行业面临产能过剩问题。
- 广汽香港集团将全额赎回4.391亿美元HYDOO 4.5 04/28/29债券。
- 长城镍业镍矿开采因环境问题暂停。
- 生活方式国际控股有限公司年报披露违反两项担保贷款的契约,获得贷款人豁免。
- 链接REIT考虑在新加坡上市非中国和非香港资产。
- 摩根士丹利下调日产汽车评级至Ba2,因信用状况恶化。
- 新世界发展推迟支付5亿美元NWDEVL 6.15 Perp和10亿美元NWDEVL 5 1/4 Perp的息票。
- 宝武集团计划建设价值4360亿韩元(约3.21亿美元)的石墨工厂,减少对中国依赖。
- 软银集团与瑞信就Greensill损失展开法律斗争,软银集团五月份回购2800万股,价值约146亿美元。
- 印度塔塔钢铁表示,英国钢铁出口可能被排除在美国关税免税之外。
- 泰国石油公司在Sriracha炼油厂发生原油泄漏事故。
- 中国万科将获得深圳地铁集团最高300亿元人民币贷款。