-
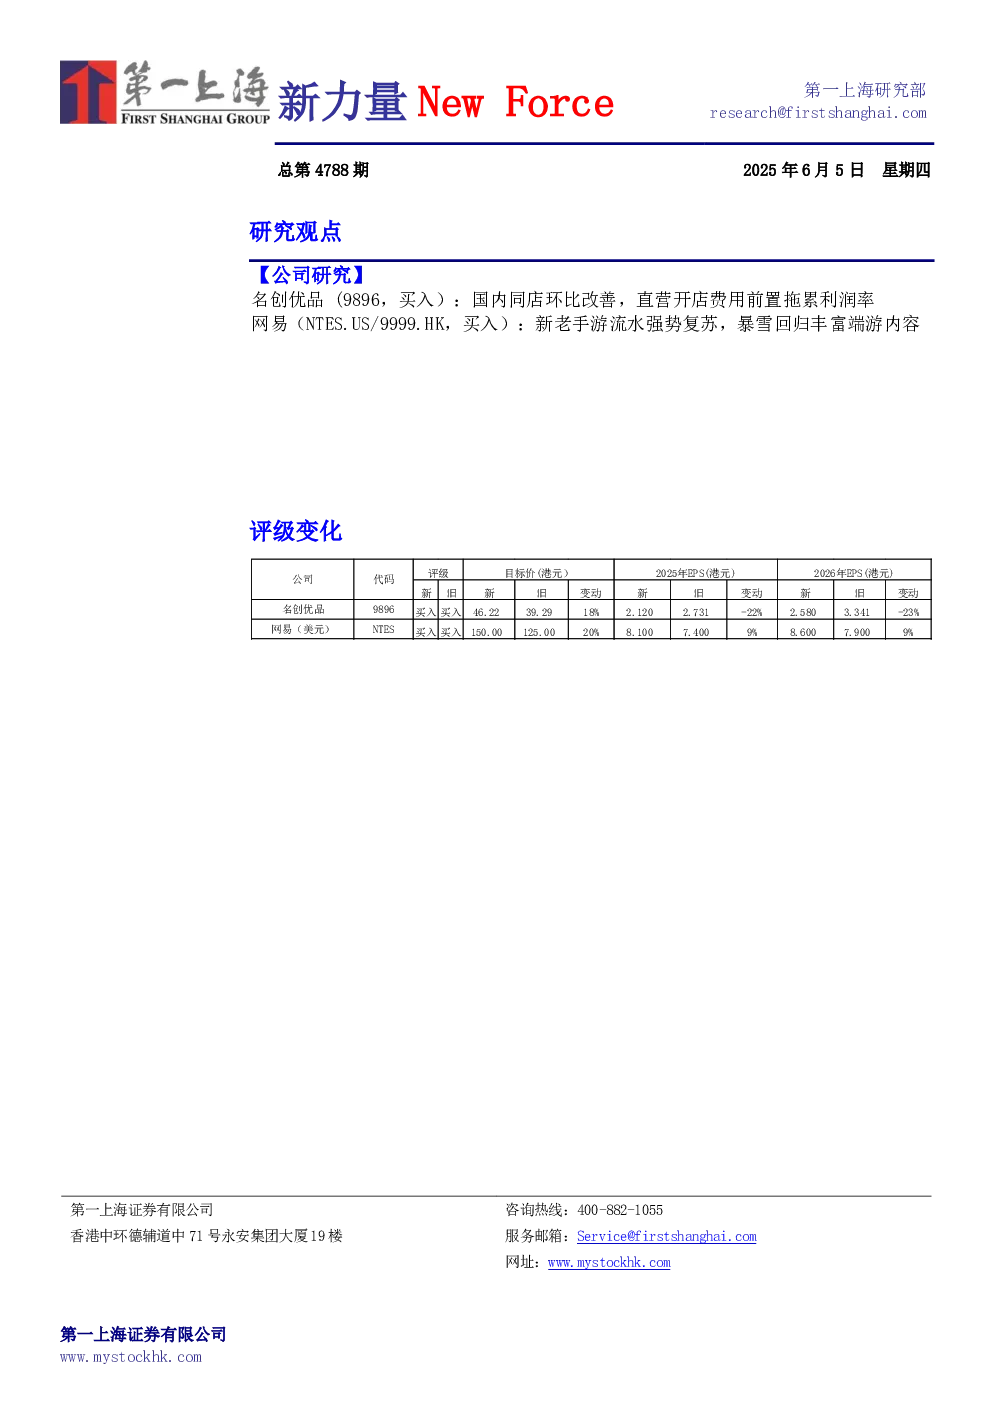
名创优品 (9896,买入):
- 业绩情况:2025Q1实现营收44.3亿元,同比增长18.9%;归母净利润4.2亿元,同比-28.5%;经调整净利润5.9亿元,同比-4.8%。
- 国内同店环比改善:国内实现营收24.9亿元,同比增长9.1%。国内同店录得中单位数同比下滑,但下滑幅度较2024Q4显著收窄。预计Q2-Q4国内业务将有望实现加速增长。
- 直营业务驱动海外持续提升:海外实现营收15.9亿元,同比增长30.3%。海外净增95家门店达3213家,其中直营门店净增45家。分区域看,亚洲(除中国)/北美/拉美/欧洲/其它地区门店分别净增加52/25/9/6/3家。
- TOP TOY营收延续高增:TOP TOY 2025Q1实现营收3.4亿元,同比增长58.9%。
- 毛利率稳步提升,直营开店费用前置拖累利润率:2025Q1公司毛利率为44.2%,同比提升0.8pct。销售费用率显著增长,主因海外直营业务快速扩张,开店前置费用成本较高。经调整净利润为5.9亿元,同比-4.8%,经调整净利润率13.3%,同比-3.3pct。
- 目标价及评级:目标价46.22港币,维持买入评级。预计25-27年经调整净利润分别为28.3/ 34.4/ 41.2亿元。
- 重要风险:关税政策风险;国内同店销售恢复不及预期;竞争加剧。
-
网易(NTES.US/9999.HK,买入):
- 业绩摘要:2025Q1公司实现营收288.3亿元,同比增长7.4%。老牌游戏产品重回增长,毛利率同比增长8.6pct至64.1%;经营利润率为36.2%,同比增7.8pct。GAAP归母净利润为103.0亿元,同比增长54.3%;Non-GAAP归母净利润为112.4亿元,同比增长48.8%。
- 新老手游流水强势复苏,暴雪回归丰富端游内容:Q1游戏及相关增值服务收入同比增长12.1%至234.5亿元。手游业务得益于《永劫无间》和《燕云十六声》等新游戏产品流水新高以及《逆水寒》、《第五人格》等老游戏内容更新的推动收入修复。端游业务因暴雪回归丰富各类游戏内容,《守望先锋》今年2月重新上线后同时在线玩家创新纪录。预计2025年公司游戏收入有望同比增长12.5%达940亿元。
- 有道利润超预期,费用端成本控制见效:有道收入13.0亿元,同比下滑6.7%;Non-GAAP净利润8200万元,远高于市场一致预期的4000万元。主要系费用端成本控制见效,本季度营销/研发/管理费用同比分别下滑21.5%/21.3%/25.0%。
- 云音乐丰富乐库内容:Q1云音乐收入18.6亿元,同比下滑8.4%;毛利率36.7%。公司加强与华纳音乐的合作丰富乐库并扩大和流行歌手的版权合作,目前DAU/MAU比率稳居30%以上。
- 目标价及评级:目标价150.00美元/235.50港元,买入评级。预计2025-2027年公司收入CAGR为12.4%,Non-GAAP净利润CAGR为13.8%。
- 重要风险:无。