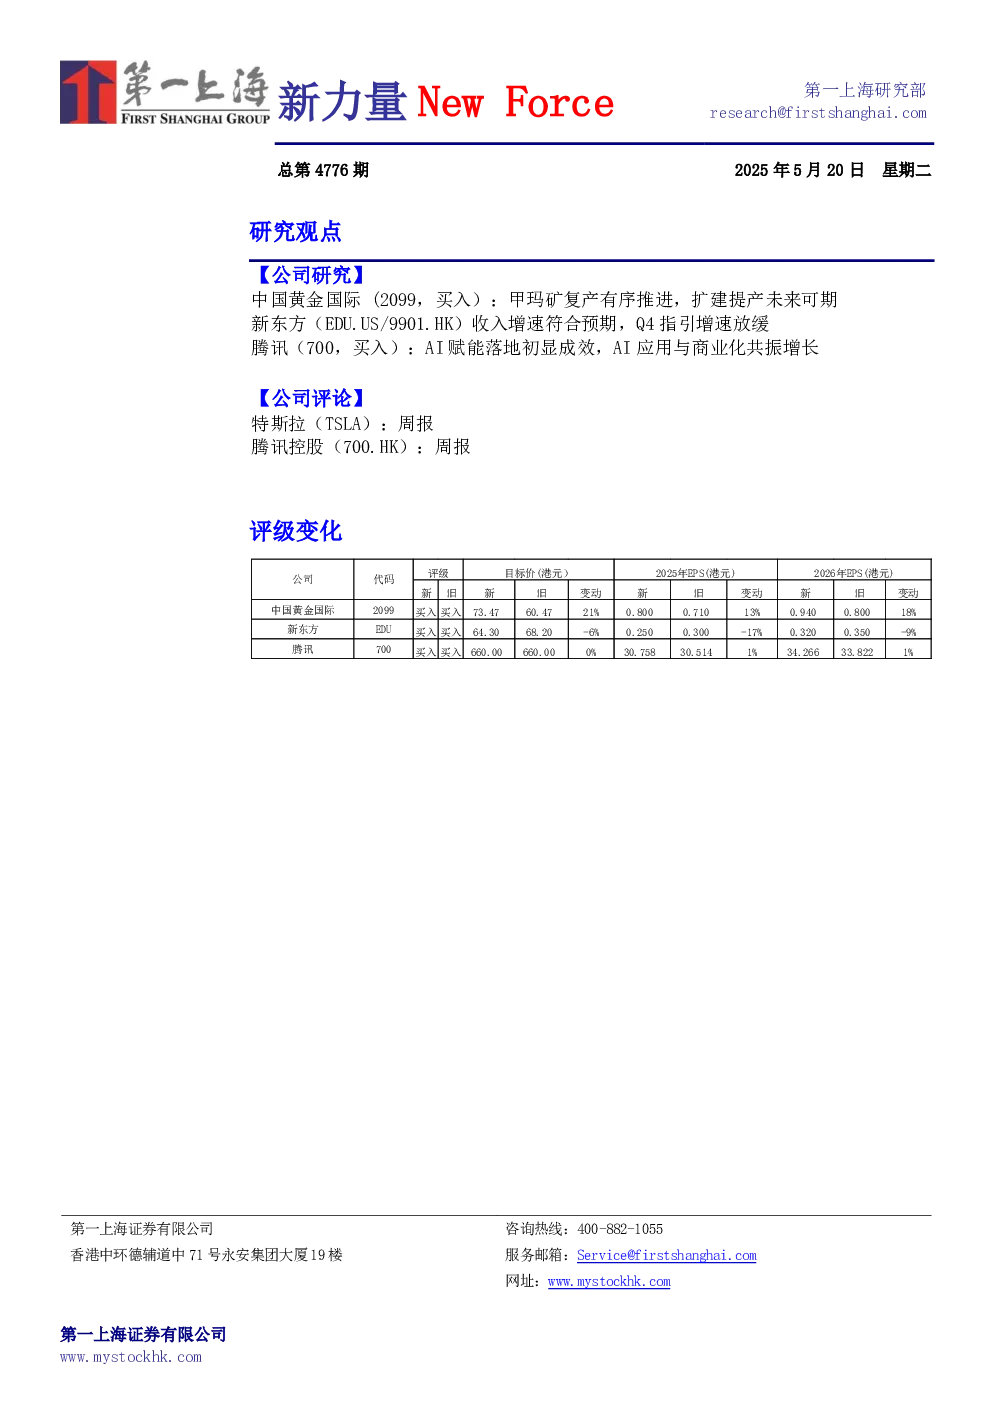
中国黄金国际 (2099,买入):甲玛矿复产有序推进,扩建提产未来可期
核心观点: 2025年一季度业绩超预期,受益于甲玛矿复产和金价上涨,公司实现收入和净利润大幅增长。长山壕产量和金价齐升,推动矿山经营利润显著提升。甲玛矿复产稳定盈利,未来扩建提产可期。甲玛矿增储潜力巨大,勘探项目有序推进,将为未来扩建提产夯实基础。
关键数据:
- 2025年一季度收入:2.73亿美元,同比增长351%
- 2025年一季度归母净利润:8598万美元,扭亏为盈
- 2025年一季度长山壕黄金产量:23,739盎司,同比增长37%
- 2025年一季度长山壕黄金平均价格:2886美元/盎司,同比增长36%
- 2025年一季度长山壕矿山经营利润:3460万美元,同比增长330%
- 2025年全年甲玛矿铜产量指引:6.7万吨
- 2025年全年甲玛矿黄金产量指引:2.3吨
研究结论: 目标价73.47港币,维持买入评级。公司进入业绩释放期,且矿山均在境内,无地缘政治风险,盈利可预测性强。公司估值在有色金属板块中偏低,仍有较大修复空间。
新东方(EDU.US/9901.HK)收入增速符合预期,Q4指引增速放缓
核心观点: FY25Q3收入增速符合预期,剔除东方甄选自营产品及电商业务实现营收同比+21.2%。留学业务增速放缓,高中及新业务总体良好。公司网点数量达1189家,环比上年末已同增16%,维持全年20-25%产能扩张计划。
关键数据:
- FY25Q3净收入:11.8亿美元,同比-2.0%
- 剔除东方甄选自营产品及电商业务FY25Q3净收入:10.38亿美元,同比+21.2%
- FY25Q3海外考试准备和出国咨询业务同比增长:7.1%及21.4%
- FY25Q3大学生及成人考试业务同比增长:17.0%
- FY25Q3非学科类辅导业务报名人次同比增长:14.9%
- FY25Q3智能学习系统及设备活跃付费用户同比增长:64.4%
研究结论: 目标价64.3美元/50.3港元,维持买入评级。公司持续推进降本增效,提升网点的利用率,预计公司除东方甄选的Non-GAAP净利润率将获得一定改善。
腾讯(700,买入):AI赋能落地初显成效,AI应用与商业化共振增长
核心观点: 2025Q1业绩收入超出市场预期,AI助力业务增长。AI赋能落地初显成效,AI应用与商业化共振增长。长青游戏表现稳健,持续贡献高质量现金流。
关键数据:
- 2025Q1收入:1800亿元人民币,同比增长13%
- 2025Q1Non-GAAP经营盈利:693亿,同比增长18%
- 2025Q1Non-GAAP归母净利润:613亿元人民币,同比增长22%
- 2025Q1增值服务收入:920亿元人民币,同比增长17%
- 2025Q1国内游戏收入:340亿元人民币,同比增长24%
- 2025Q1国际游戏收入:167亿元人民币,同比增长23%
研究结论: 目标价660港元,买入评级。公司各项业务利润率改善均超预期,预计其核心业务将保持稳健增长态势。AI应用逐步兑现,广告商业化效率显著提升。