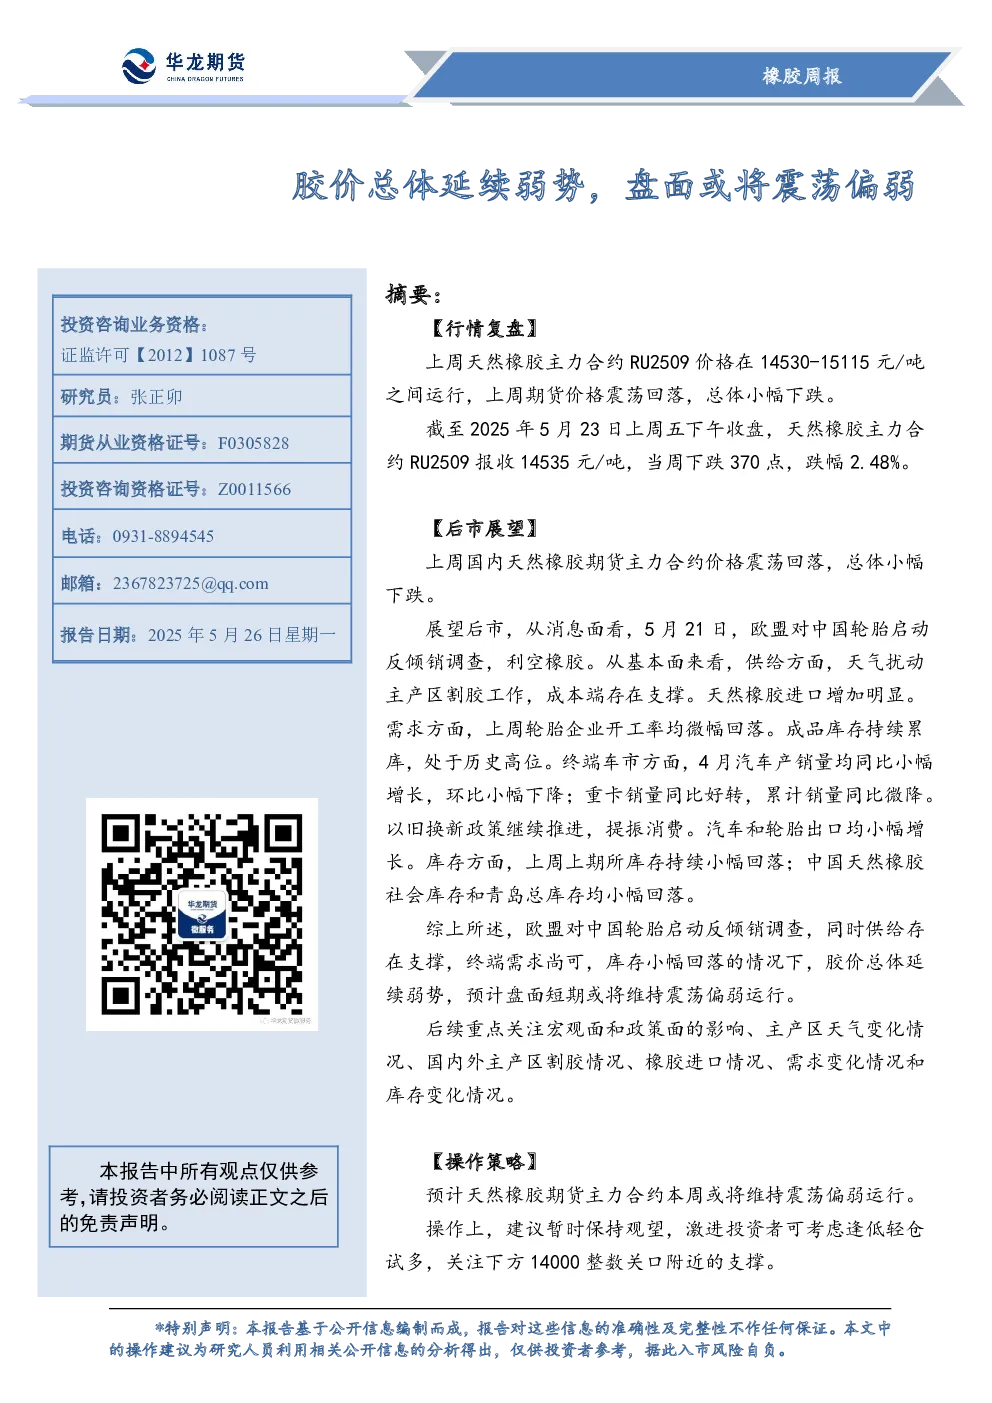
核心观点与关键数据
- 期货价格:上周天然橡胶主力合约RU2509价格在14530-15115元/吨运行,总体小幅下跌,当周下跌370点,跌幅2.48%。
- 现货价格:云南国营全乳胶(SCRWF)现货价格14700元/吨,下跌250元/吨;泰三烟片(RSS3)现货价格20600元/吨,上涨100元/吨;越南3L(SVR3L)现货价格15850元/吨,下跌150元/吨。青岛天然橡胶到港价2350美元/吨,上涨30美元/吨。
- 基差价差:以上海云南国营全乳胶(SCRWF)现货报价作为现货参考价格,以天然橡胶主力合约期价作为期货参考价格,二者基差维持在45元/吨,较上周扩大了65元/吨。
- 重要市场信息:
- 美国PMI升至三个月高点,制造业出口订单连续第二个月收缩。
- 特朗普敦促美联储降息,批评鲍威尔。
- 特朗普减税法案通过众议院,计划减税逾4万亿美元。
- 美联储理事沃勒表示,若特朗普关税稳定在10%左右,可能降息。
- 欧洲央行预计6月降息,欧元区5月综合PMI降至49.5。
- 中国4月工业增加值同比增长6.1%,服务业生产指数增长6%。
- 中国LPR下调,1年期降至3%,5年期降至3.5%。
- 4月汽车产销量同比增长,新能源汽车产销量同比增长43.8%和44.2%。
- 4月重卡市场销量环比下降21%,但同比上涨9.4%。
供应端情况
- 全球天然橡胶主产区逐步开割,近期受降雨影响,割胶进度缓慢,原料价格坚挺。
- 3月主要生产国产量变化:印尼主产区产量小幅增长,越南主产区产量小幅下降,马来西亚和印度主产区产量下降明显,泰国主产区产量大幅下降,中国主产区逐步上量。
- 3月总产量48.93万吨,较上月下降明显。
- 合成橡胶中国月度产量85.6万吨,同比增加18.1%;累计产量233万吨,同比增加10.5%。
- 新的充气橡胶轮胎中国进口量0.92万吨,环比上升17.95%。
需求端情况
- 半钢胎和全钢胎开工率均微幅回落。
- 4月中国汽车产销量同比增长,环比下降;重卡销量同比上涨6.52%,环比下降21.36%。
- 中国轮胎外胎月度产量同比增长4.4%。
- 4月中国汽车出口51.7万辆,同比增长2.6%。
- 1-4月中国橡胶轮胎出口量达303万吨,同比增长6.2%。
库存端情况
- 上期所天然橡胶期货库存200270吨,较上周减少230吨。
- 中国天然橡胶社会库存134.2万吨,环比下降1.3万吨,降幅0.96%。
- 青岛地区天胶保税和一般贸易合计库存量61.42万吨,环比减少0.45万吨,降幅0.73%。
基本面分析
- 供给端:主产区逐步开割,天气扰动割胶进度,成本支撑胶价;进口增加明显,4月进口量52.32万吨,同比增加41.64%。
- 需求端:轮胎开工率微幅回落,成品库存持续累库,处于历史高位;终端车市4月产销量同比小幅增长,环比下降;重卡销量同比好转,累计销量同比微降;以旧换新政策提振消费;汽车和轮胎出口小幅增长。
- 库存端:上期所库存和青岛总库存均小幅回落。
后市展望
- 欧盟对中国轮胎启动反倾销调查,利空橡胶。
- 供给端存在支撑,需求端尚可,库存小幅回落。
- 胶价总体延续弱势,预计盘面短期或将维持震荡偏弱运行。
- 后续重点关注宏观面和政策面的影响、主产区天气变化情况、国内外主产区割胶情况、橡胶进口情况、需求变化情况和库存变化情况。
操作策略
- 预计天然橡胶期货主力合约本周或将维持震荡偏弱运行。
- 操作上建议暂时观望,激进投资者可考虑逢低轻仓试多,关注下方14000附近支撑。