核心观点与关键数据
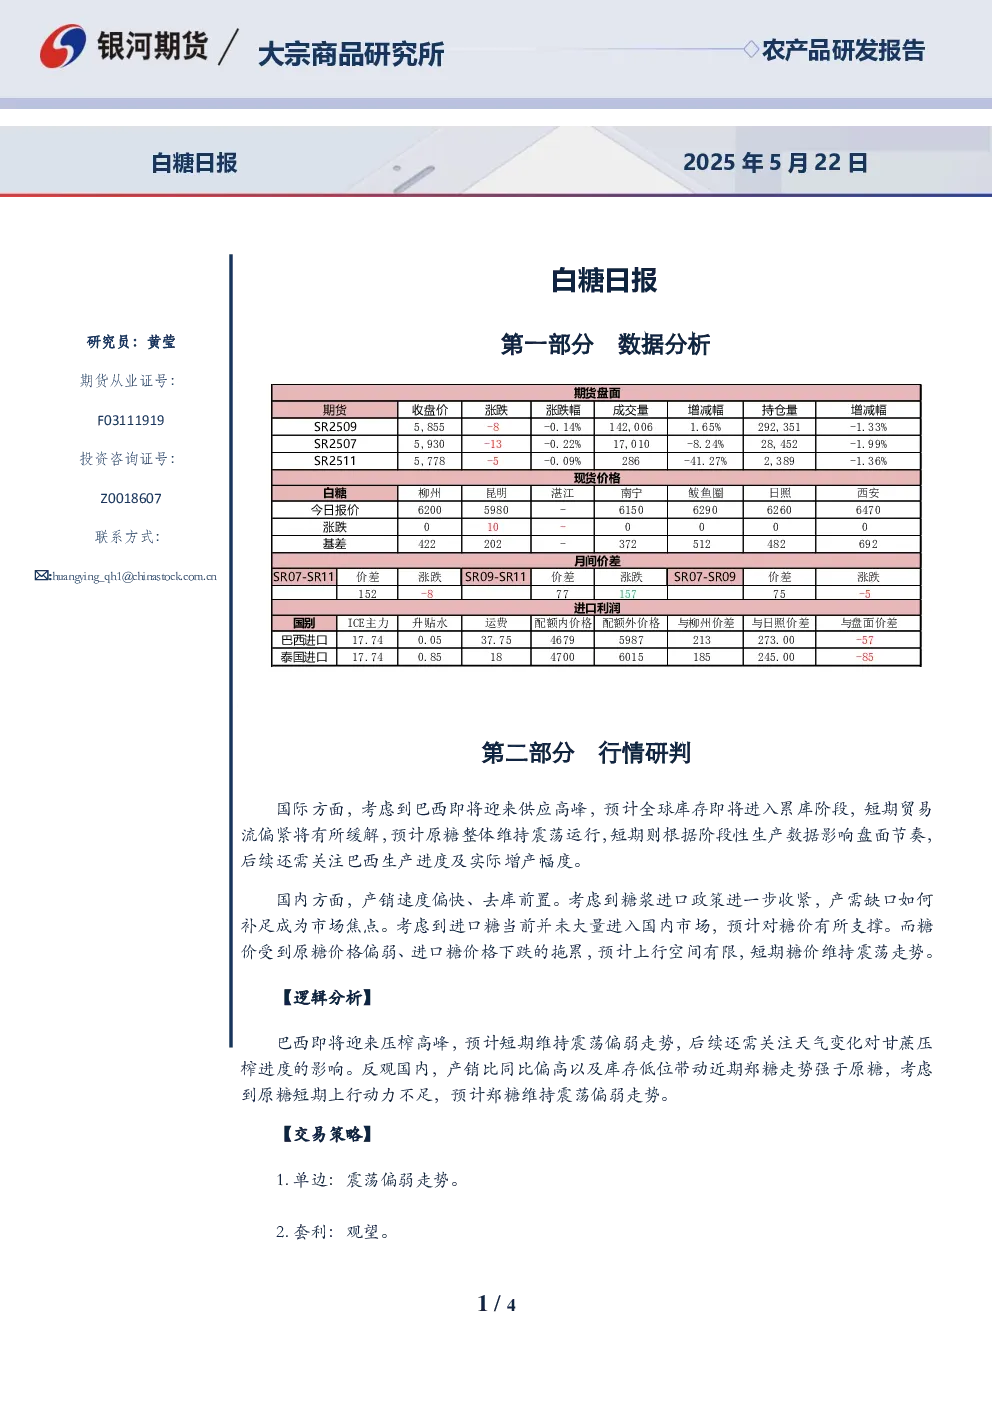
- 国际方面:巴西即将迎来供应高峰,预计全球库存将进入累库阶段,短期贸易流偏紧将有所缓解,原糖整体维持震荡运行。短期受阶段性生产数据影响盘面节奏,后续需关注巴西生产进度及实际增产幅度。
- 国内方面:产销速度偏快、去库前置。糖浆进口政策收紧,产需缺口补足成为市场焦点。进口糖未大量进入国内市场,对糖价有所支撑。原糖价格偏弱、进口糖价格下跌拖累糖价,预计上行空间有限,短期糖价维持震荡。
- 关键数据:
- 期货市场:白糖主力合约收盘价涨跌-8,跌幅-0.14%,成交量增1.65%,持仓量减1.33%。
- 现货市场:柳州白糖报价6200元/吨,湛江报价6290元/吨,南宁报价6260元/吨,鲅鱼圈报价6220元/吨,日照报价6215元/吨,西安报价6200元/吨。
- 进口成本:巴西进口配额内价格3775元/吨,配额外价格4679元/吨;泰国进口配额内价格1847元/吨,配额外价格6015元/吨。
- 期现价差:SR2511月间价差152元/吨,SR2507月间价差77元/吨,SR2509月间价差577元/吨,基差涨跌-5元/吨。
研究结论
- 巴西压榨高峰:短期维持震荡偏弱走势,需关注天气对甘蔗压榨进度的影响。
- 国内糖市:产销比同比偏高,库存低位带动郑糖强于原糖,但原糖短期上行动力不足,预计郑糖维持震荡偏弱走势。
- 交易策略:
- 单边:震荡偏弱走势。
- 套利:观望。
- 期权:虚值比例价差期权或卖出宽跨式期权。
附图说明
- 图1:广西月度库存(单位:万吨)。
- 图2:云南月度库存(单位:万吨)。
- 图3:新增工业库存(单位:万吨)。
- 图4:国产糖累计产销率(单位:%)。
- 图5:柳州白糖现货价格(单位:元/吨)。
- 图6:柳州-昆明糖现货价差(单位:元/吨)。
- 图7:白糖9月基差(单位:元/吨)。
- 图8:郑糖5-9价差(单位:元/吨)。