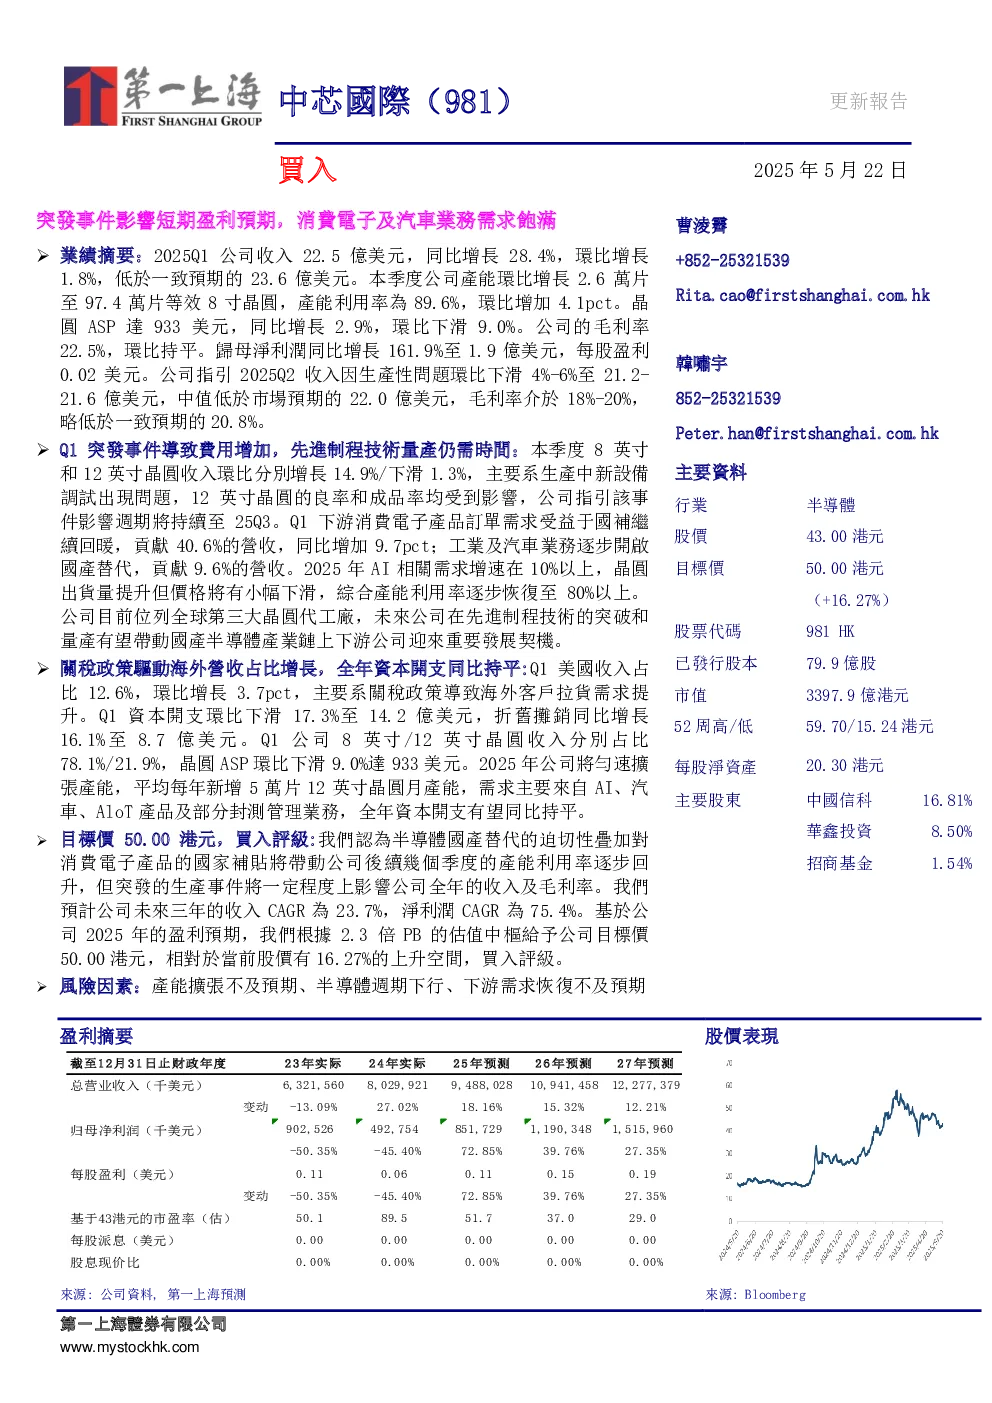
盈利摘要与股价表现
- 关键数据:截至2023年12月31日止财年,总营业收入632.16亿美元,同比下降13.09%;归母净利润90.25亿美元,同比下降50.35%。2025年预测总营业收入948.80亿美元,同比增长18.16%,归母净利润85.18亿美元,同比增长72.85%。
- 市盈率与目标价:基于43港元的市盈率,目标价设定为50港元,相对当前股价有16.27%的上升空间。
主要资料
- 行业:半导体
- 股价:43.00港元
- 目标价:50.00港元(+16.27%)
- 股票代码:981 HK
- 市值:3397.9亿港元
- 主要股东:中国信科(16.81%)、华鑫投资(8.50%)、招商基金(1.54%)
突发事件影响短期盈利预期
- 2025Q1业绩:收入225亿美元,同比增长28.4%,环比增长1.8%;产能环比增长2.6万片至97.4万片等效8寸晶圆,产能利用率89.6%;晶圆ASP 933美元,同比下降2.9%;毛利率22.5%;归母净利润19亿美元,同比增长161.9%。
- 2025Q2指引:收入因生产问题环比下滑4%-6%至212-216亿美元,毛利率18%-20%。
- 事件影响:Q1生产设备调试问题导致12英寸晶圆良率和成品率受影响,影响周期持续至2025Q3。
业务分析
- 下游需求:消费电子订单受益于国补回暖,贡献40.6%营收;工业及汽车业务国产替代逐步开启,贡献9.6%营收。
- AI需求:2025年AI相关需求增速超10%,晶圆出货量提升但价格小幅下滑,产能利用率逐步恢复至80%以上。
- 全球地位:公司位列全球第三大晶圆代工厂,先进制程技术突破和量产将推动国产半导体产业链发展。
关税政策与资本开支
- 海外营收占比:Q1美国收入占比12.6%,环比增长3.7pct,主要因关税政策导致海外客户拉货需求提升。
- 资本开支:Q1资本开支142亿美元,环比下滑17.3%;2025年资本开支同比持平,平均每年新增5万片12英寸晶圆月产能。
研究结论
- 目标价与评级:基于半导体国产替代和消费电子国补的推动,预计未来三年收入CAGR为23.7%,净利润CAGR为75.4%。目标价设定为50港元,给予“买入”评级。
- 风险因素:产能扩张不及预期、半导体周期下行、下游需求恢复不及预期。
财务报表摘要
- 损益表:2023年实际收入632.16亿美元,毛利121.78亿美元,毛利率18.0%;2025年预测收入948.80亿美元,毛利199.58亿美元,毛利率23.1%。
- 资产负债表:2023年实际总资产477.87亿美元,总负债169.42亿美元,股东权益201.17亿美元;2025年预测总资产508.82亿美元,总负债176.04亿美元,股东权益236.52亿美元。