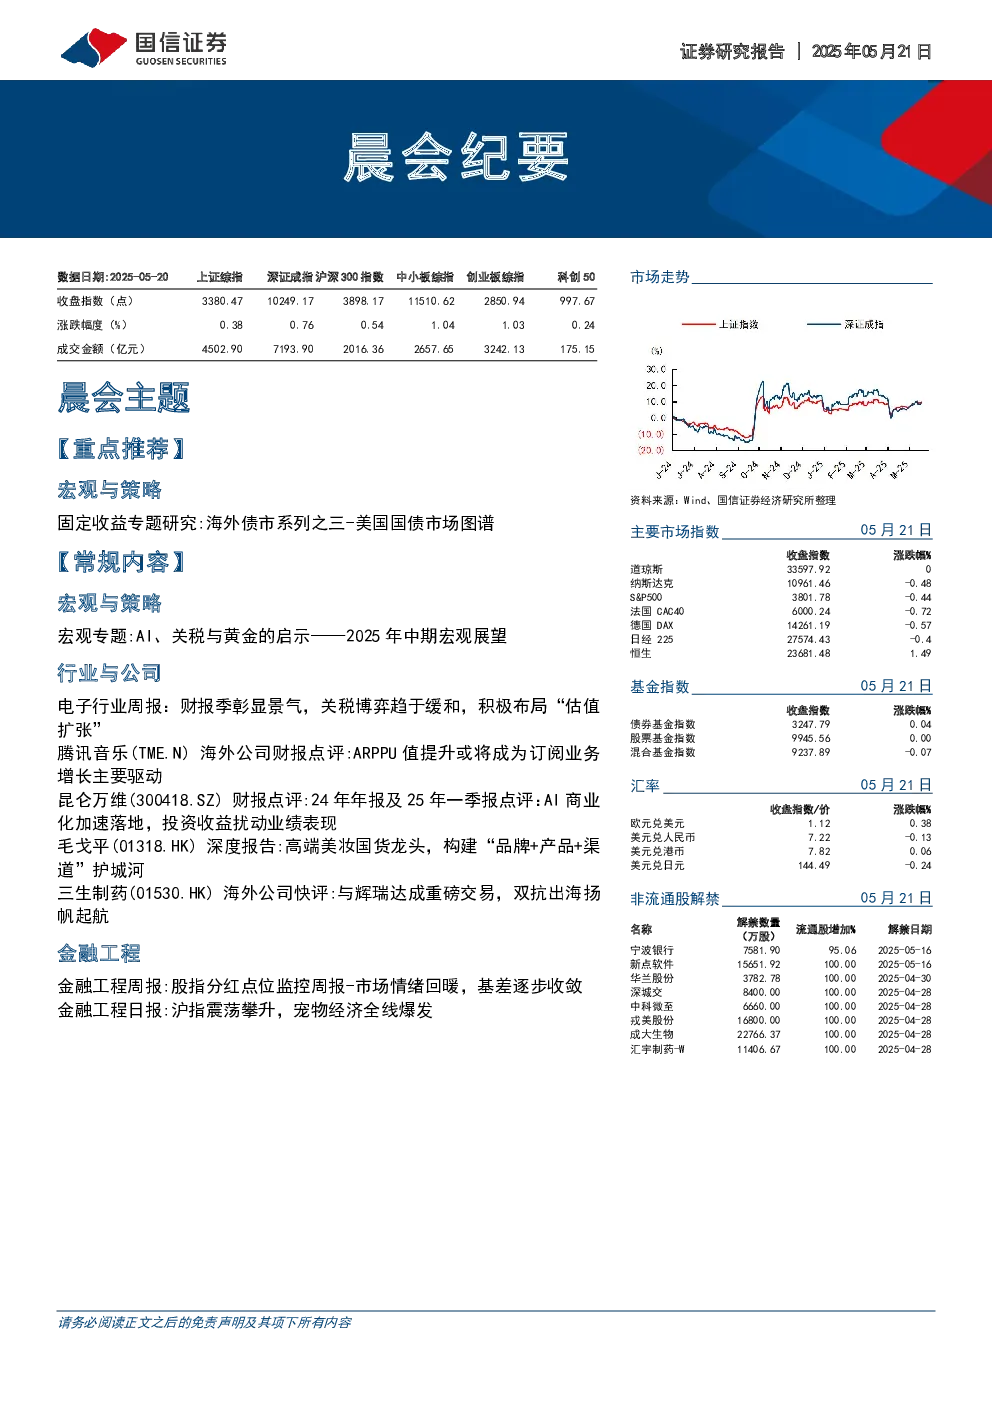
【重点推荐】固定收益专题研究:海外债市系列之三-美国国债市场图谱
美国债券市场规模全球最大,占比近40%,品种丰富,美国国债占主导地位。美国国债由财政部发行,用于满足公共财政支出需求,分为流通与非流通国债,投资者类型包括美联储、国内投资者、海外投资者等。一级发行受债务上限和TGA余额目标范围影响,招标流程分为公告、投标、定价和付款四个步骤。中长期美债配售主体为投资基金,短期国库券配售主体为交易商。二级市场流动性优势显著,中长期国债是核心力量。
【常规内容】宏观与策略宏观专题:AI、关税与黄金的启示——2025年中期宏观展望
报告以AI、关税与黄金为线索,推导出当前复杂形势下的“新秩序”及政策应对思路。
【行业与公司】电子行业周报:财报季彰显景气,关税博弈趋于缓和,积极布局“估值扩张”
电子板块高景气,关税博弈趋于缓和,积极布局“估值扩张”。Deepseek兴起带来增量需求,家电、手机等国补带来需求前置,1Q25财报亮眼。中国科技产业直面美国制裁政策,经历五年积累,在AI创新周期中展现更强全球竞争力,加速实现自主可控。看好2025年电子板块在宏观政策周期、产业库存周期、AI创新周期共振下的“估值扩张”行情。
美国BIS加强芯片管制,关注国产算力芯片供应链。国产AI算力芯片将走自主可控道路,国内大模型及互联网厂商将提升国产算力芯片使用比例,推进自研ASIC。看好国产ASIC及国产半导体供应链,中芯国际、华虹公司、寒武纪等。
英伟达、超微电脑相继在中东签单,AI基建热度持续高涨。全球AI巨头持续在中东地区展开布局,AI仍是需求确定性高增长的投资主线。建议关注工业富联、沪电股份等。
华为和腾讯云同日与人形机器人企业签署合作协议,加速多场景应用落地。巨头入局有望加速人形机器人多场景落地。建议关注相关芯片企业瑞芯微、韦尔股份等。
特斯拉更新Opimus、Robotaxi、Dojo的新进展,展现出强劲的发展前景。特斯拉仍将按计划6月在奥斯汀推出Robotaxi服务,Optimus机器人产能提升,Dojo2将于2026年上市。公司发展动能有望进一步增强。继续推荐关注特斯拉产业链:世运电路、东山精密等。
汽车智能化叠加国产化率提升,中低压功率器件需求增长。中低压功率器件单车用量加速提升,国产化率仍有较大渗透空间。建议关注华虹半导体、扬杰科技等。
4月全球Top10电视ODM工厂出货量同比增长2.4%。LCD高世代演进趋势停滞,竞争格局洗牌充分。推荐京东方A。LCD产业的崛起增强了国产电视品牌及ODM的出海竞争力。推荐兆驰股份、康冠科技等。
【重点投资组合】消费电子:蓝思科技、小米集团、舜宇光学科技、立讯精密等;半导体:中芯国际、翱捷科技等;设备及材料:北方华创等;被动元件:顺络电子等。
【风险提示】下游需求不及预期;产业发展不及预期;行业竞争加剧。
【常规内容】腾讯音乐(TME.N)海外公司财报点评:ARPPU值提升或将成为订阅业务增长主要驱动
25Q1,公司实现总收入73.6亿元,同比+8.7%,在线音乐收入占比达79%。毛利率与经调整利润继续提升。订阅业务ARPPU值提升顺利,月ARPPU为11.4元,同比+7.5%。预计25年订阅业务收入增长16%,订阅ARPPU值增长1.2元。维持盈利预期,预计25-27年经调整净利润89/102/116亿元。维持“优于大市”评级。
【常规内容】昆仑万维(300418.SZ)财报点评:AI商业化加速落地,投资收益扰动业绩表现
24年及25年Q1营收持续增长,投资收益及研发投入压制利润表现。AI研发持续推进,商业化初现成效。海外市场保持高增速。下调盈利预测,维持“优于大市”评级。
【常规内容】毛戈平(01318.HK)深度报告:高端美妆国货龙头,构建“品牌+产品+渠道”护城河
毛戈平品牌是国内前十大高端美妆集团中唯一的国货品牌,公司已经形成“产品-研发-培训”一体化布局。2024年实现营收38.8亿元,经调净利润9.2亿元。通过品类结构优化,以及新兴渠道布局,公司在行业下行压力下,实现了营收规模逆势扩容,盈利水平稳定优化。看好国货替代崛起趋势。以稀缺高端品牌力为抓手,推进产品渠道持续破圈。盈利预测与估值:预计公司2025-2027年归母净利至11.84/15.19/18.57亿,目标价为109.1-120.9港元/股。首次覆盖,给予公司“优于大市”评级。
【常规内容】三生制药(01530.HK)海外公司快评:与辉瑞达成重磅交易,双抗出海扬帆起航
三生制药与辉瑞就707签订许可协议,授权辉瑞在全球(除中国外)的研发、生产和商业化权益。707是三生制药研发的一款PD-1xVEGF双抗,研发进度较为靠前,早期临床数据优秀。707的商业化出海能力得到兑现,协议总金额为60.5亿美元。投资建议:公司创新药临床快速推进,完成重磅对外授权交易,业绩保持稳健增长。维持“优于大市”评级。