- 宏观与策略
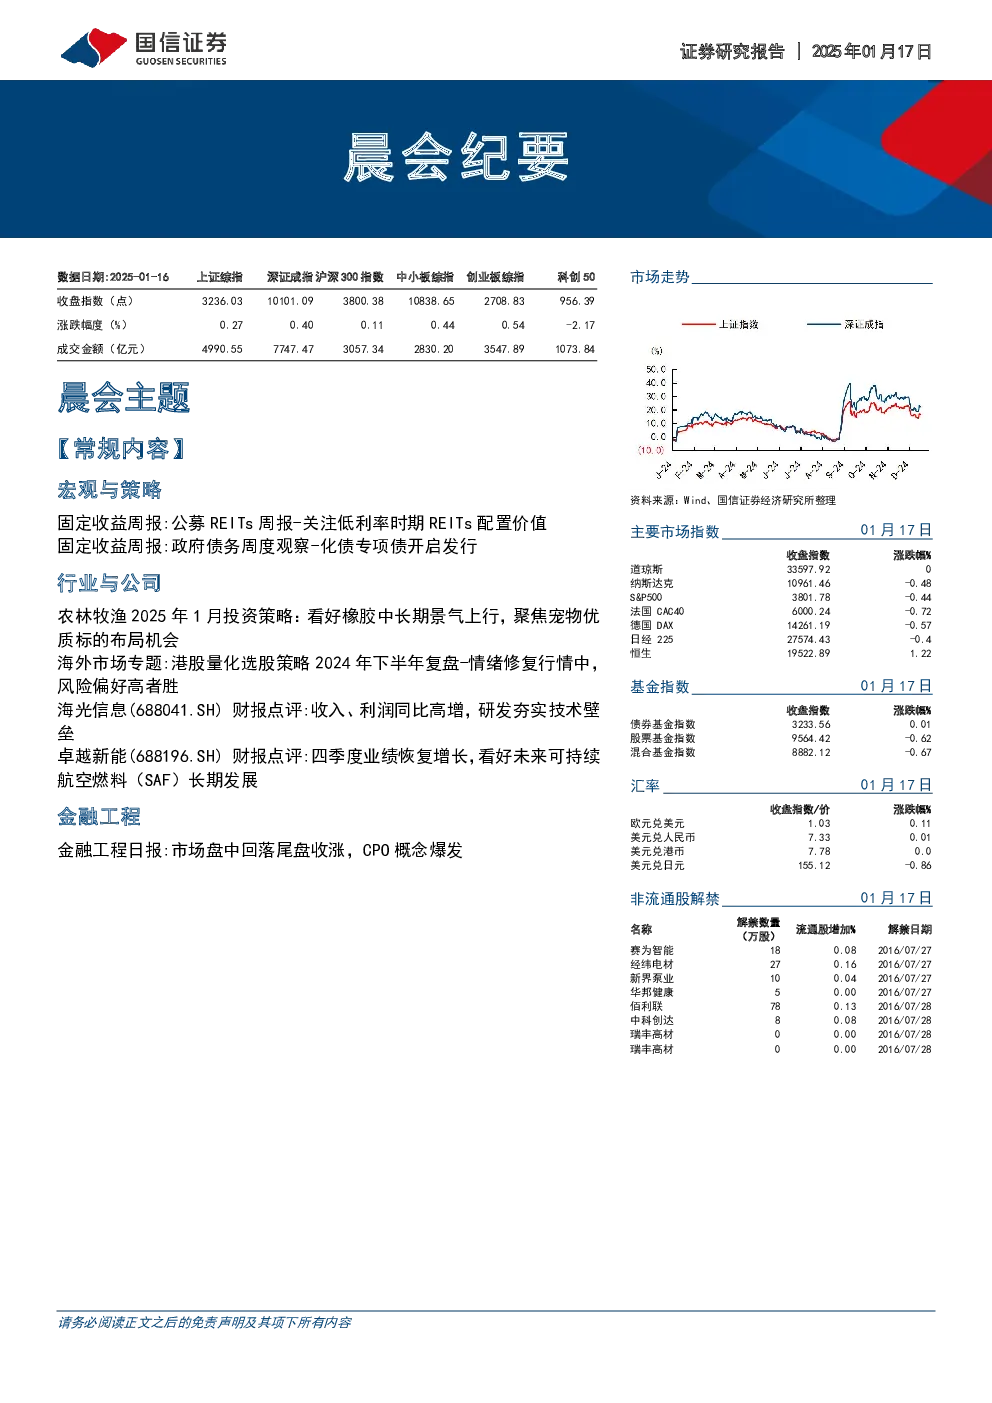
- 公募REITs周报: 低利率环境下,REITs配置性价比凸显,建议关注高分红、低估值品种。中证REITs指数开年以来表现强于股债,产业园类REITs周涨幅领先。基础资产类型不断丰富,资金认购热情较高。建议采取哑铃策略,关注仓储物流、交通、产业园类相对净值折价率高且P/FFO偏低的资产,以及保障房、生态环保类对经济周期敏感度低的品种。政策支持力度加大,REITs市值规模有望再创新高。
- 政府债务周度观察: 特殊新增专项债开启发行,湖北本周发行新增专项债338亿,其中包括150亿特殊新增专项债。根据Wind统计,截至1月15日已有多个省市披露一季度地方债发行计划,合计1.2万亿,包括856亿新增一般债和3481亿新增专项债。
- 行业与公司
- 农林牧渔: 看好橡胶中长期景气上行,聚焦宠物优质标的布局机会。月度重点推荐组合:海南橡胶、瑞普生物、牧原股份、海大集团、隆平高科。各细分板块推荐逻辑:宠物赛道稀缺成长,国产消费保持高增长,出口有望维持较好表现;种植链关注转基因变革下的种业成长机会,看好天然橡胶景气上行;生猪养殖整体产能预计维持低波动,拥抱高ROE价值标的;黄鸡上游补栏谨慎,供给维持底部,需求有望随宏观修复;白鸡短期鸡苗供给偏紧,毛鸡价格受供给偏紧及下游需求改善带动,预计震荡修复;动保关注宠物疫苗等新品研发进展;肉制品看好双汇发展现金高分红;饲料会向技术服务类企业集中,核心看好海大集团等。
- 海外市场专题: 港股量化选股策略2024年下半年复盘-情绪修复行情中,风险偏好高者胜。ROE进攻策略下半年表现较出色,但可能是一次幸运的冒险。ROE全市场/防御策略水土不服导致跑输基准。红利贵族策略输在风险偏好,赢在基本面扎实。
- 海光信息(688041.SH)财报点评: 收入、利润同比高增,研发夯实技术壁垒。公司预计2024年实现营业收入87.2-95.3亿元,归母净利润18.1-20.1亿元。研发投入持续增长,夯实技术壁垒。高端处理器属于技术密集型行业,公司通过高强度的研发投入,提升技术创新能力和产品品质。信创CPU持续推进,互联网DCU有望突破。
- 卓越新能(688196.SH)财报点评: 四季度业绩恢复增长,看好未来可持续航空燃料(SAF)长期发展。公司积极应对欧盟生物柴油反倾销制裁,2024年归母净利润预计增长90.81%。公司积极调整销售模式维持较高开工率。由于2024年公司生物柴油收到欧洲临时关税影响,毛利率受到一定影响,我们下调2024-2026年归母净利润至1.5/3.22/4.19亿元。
- 金融工程
- 金融工程日报: 市场盘中回落尾盘收涨,CPO概念爆发。今日(20250116)大部分指数处于上涨状态,规模指数中中证2000指数表现较好,板块指数中北证50指数表现较好,风格指数中中证500价值指数表现较好。通信、有色金属、商贸零售、煤炭、综合行业表现较好,食品饮料、电子、国防军工、交通运输、医药行业表现较差。光模块(CPO)、光通信、PM2.5、光芯片、通讯设备精选等概念表现较好,业绩预亏、ASIC芯片、服务器、培育钻石、万得元宇宙等概念表现较差。