宏观与策略
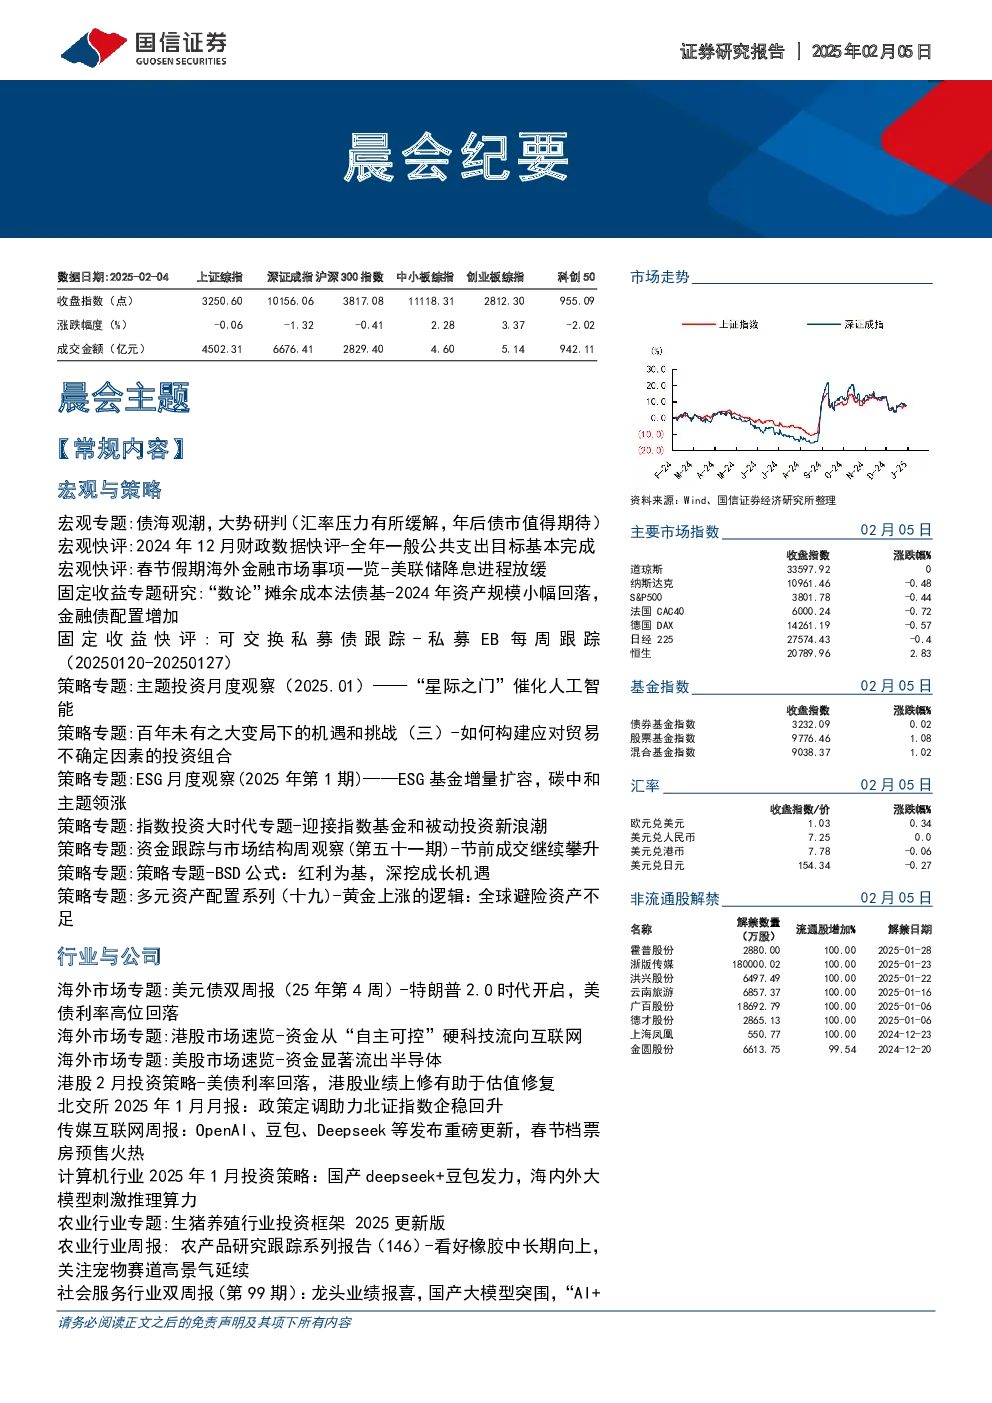
- 债市展望:1月资金面偏紧,经济数据表现较好,多数债券品种收益率显著回升。信用债收益率上行幅度相对较小,多数品种信用利差收窄。汇率压力有所缓解,年后债市值得期待。
- 财政数据:2024年一般公共收入目标基本完成,税收收入增速略微下滑,非税收入增速大幅提高。一般公共支出目标基本完成,民生类支出同比增速4.1%,基建相关支出同比增速8.4%。
- 海外市场:美国制造业景气显著回升,就业稳健增长,核心通胀企稳,通胀预期保持高位。日本通胀显著反弹,欧日经济景气继续回升。
- 国内经济:12月中国内需和外需均出现较明显的回暖现象,工业、服务业均构成向上拉动。高频跟踪显示经济内生动能并非明显回落。
- 货币政策:1月央行公开市场大规模净回笼。
- 政策托底:政府性投资增速保持上行,预计未来会看到民间投资增速触底回升。
固定收益
- 摊余成本法债基:2024年资产规模小幅回落,金融债配置增加。
- 可交换私募债:节前一周新增项目信息如下:浙报传媒控股集团有限公司2024年面向专业投资者非公开发行可交换公司债券项目获交易所通过,拟发行规模为14亿元。
策略专题
- 主题投资:AI产业链受关注,小鹏G6580PLUS版新车发布,具身智能技术突破,TikTok禁令下,小红书成为中美文化交流新桥梁。
- 投资组合:构建应对贸易不确定因素的投资组合,优选贸易敞口较低+投资体系成熟行业,以及边际改善视角下的行业配置。
- ESG基金:增量扩容,碳中和主题领涨,头部ESG基金领涨市场。
- 指数投资:迎接指数基金和被动投资新浪潮,全球ETF规模呈现共振向上的格局。
- 资金跟踪:节前成交继续攀升,市场成交量上升,机构调研强度上升,股市资金净流出。
- BSD公式:从当期的股息水平、股息安全性和股息增长性三个维度筛选出能支付安全且持续增长股息的公司。
- 多元资产配置:黄金上涨的逻辑:全球避险资产不足,风险事件频发推升全球避险逻辑和安全资产需求。
行业与公司
- 海外市场:美债利率高位回落,特朗普2.0时代开启,美债利率曲线呈现牛平走势,美元指数回落,非美货币不同程度走强,中资美元债发行放量。
- 港股市场:资金从“自主可控”硬科技流向互联网,互联网带动大盘上涨,资金流入互联网与消费电子。
- 美股市场:资金显著流出半导体板块,半导体巨头遭遇打击带动大盘下跌。
- 港股投资策略:美债利率回落,港股业绩上修有助于估值修复,看好美股,国内春季行情不容错过,港股行业广泛调升业绩,估值修复有潜力。
- 北交所:政策定调助力北证指数企稳回升,北交所股票成交额连续第二个月回落,北证50指数市盈率处于近两年高分位数水平。
- 传媒互联网:OpenAI、豆包、Deepseek等发布重磅更新,春节档票房预售火热,传媒板块本周表现:行业上涨2.04%,跑赢沪深300,跑输创业板指。
- 计算机行业:国产deepseek+豆包发力,海内外大模型刺激推理算力,海外资本支出呈现持续上扬的态势,国内资本支出近期承压。
- 农业行业:生猪养殖行业投资框架2025更新版,看好橡胶中长期向上,关注宠物赛道高景气延续。
- 社会服务行业:龙头业绩报喜,国产大模型突围,“AI+教育”板块再受追捧,消费者服务板块报告期内上涨5.70%,跑赢大盘3.01pct。
- 电新行业:锂电产业链双周评:特斯拉机器人进展顺利,宁德时代2024年业绩稳健增长。
- 互联网行业:AI事件点评-DeepSeek发布高性价比开源模型,有望拉平模型差距、加速AI云与应用发展。
- 通信行业:Deepseek-R1开源推动AI应用发展,头部AI厂支持Deepseek,1月通信(申万)指数上涨2.19%,沪深300指数下跌0.09%,相对收益2.28%。
- 电子行业:存储行业专题:AI驱动下的国产企业级SSD机遇,AI应用兴起全球算力快速增长,数据存储加速升级。
- 中泰股份:海外拓展卓有成效,新疆煤化工项目有望带来新增量,2024年预计归母净利润亏损0.60-0.85亿元。
- 亚信安全:安全业务逆势增长,2024年归母净利润扭亏为盈,公司原安全业务收入同比增长约14%-19%,收入约18.33-19.14亿元。
- 海底捞:火锅主业依旧“热辣滚烫”,烤肉品牌大有可为,2024年竞争边际走向缓和,2024年中期末,海底捞翻台率4.2次/天、客单价97.4元。
- 中国中免:海南免税短期承压拖累业绩,新中标六家市内店推动中线成长,公司海南免税业务承压但份额提升,机场免税恢复性增长但利润贡献有限。
- 脸书:广告营收利润保持强劲,指引25年资本开支显著增加,四季度营收484亿美元(同比+21%),广告收入468亿美元(同比+21%)。
- 微软:云与SaaS业务指引均降速,资本开支策略注重短期ROI,本季度公司实现营收696.3亿美元(同比+12%),营业利润同比+17%至316.5亿美元。
- 京东方A:2024年归母净利润同比高速增长,OLED产品高端比例提升,预计2024年公司归母净利润同比增长104%-116%。
- 金融工程:ETF周报-上周新成立3只创业板50ETF,创业板类ETF和AIETF领涨,ETF规模变动及净申赎,上周股票型ETF净申购52.30亿元,总体规模增加307.74亿元。
- 基金周报:开年以来主被动基金业绩反转,证监会印发《促进资本市场指数化投资高质量发展行动方案》,上周市场回顾,上周A股市场主要宽基指数全线上涨,创业板指、中证1000、中小板指指数收益靠前。
商品期货
- 商品收盘价涨跌幅:黄金646.900.34,ICE布伦特原油75.96-1.04,白银7711.000.50,铜75400.000.11,铝20205.00-0.17,铅16750.00-0.14,豆一3960.00-0.17,锌23615.00-0.77,豆粕3156.00-0.31,镍123790.000.00,玉米2188.000.27,锡248060.000.52,螺纹钢3239.000.65。
非流通股解禁
- 非流通股解禁明细:霍普股份2880.00100.002025-01-28,浙版传媒180000.02100.002025-01-23,洪兴股份6497.49100.002025-01-22,云南旅游6857.37100.002025-01-16,广百股份18692.79100.002025-01-06,德才股份2865.13100.002025-01-06,上海凤凰550.77100.002024-12-23,金圆股份6613.7599.542024-12-20。