宏观与策略
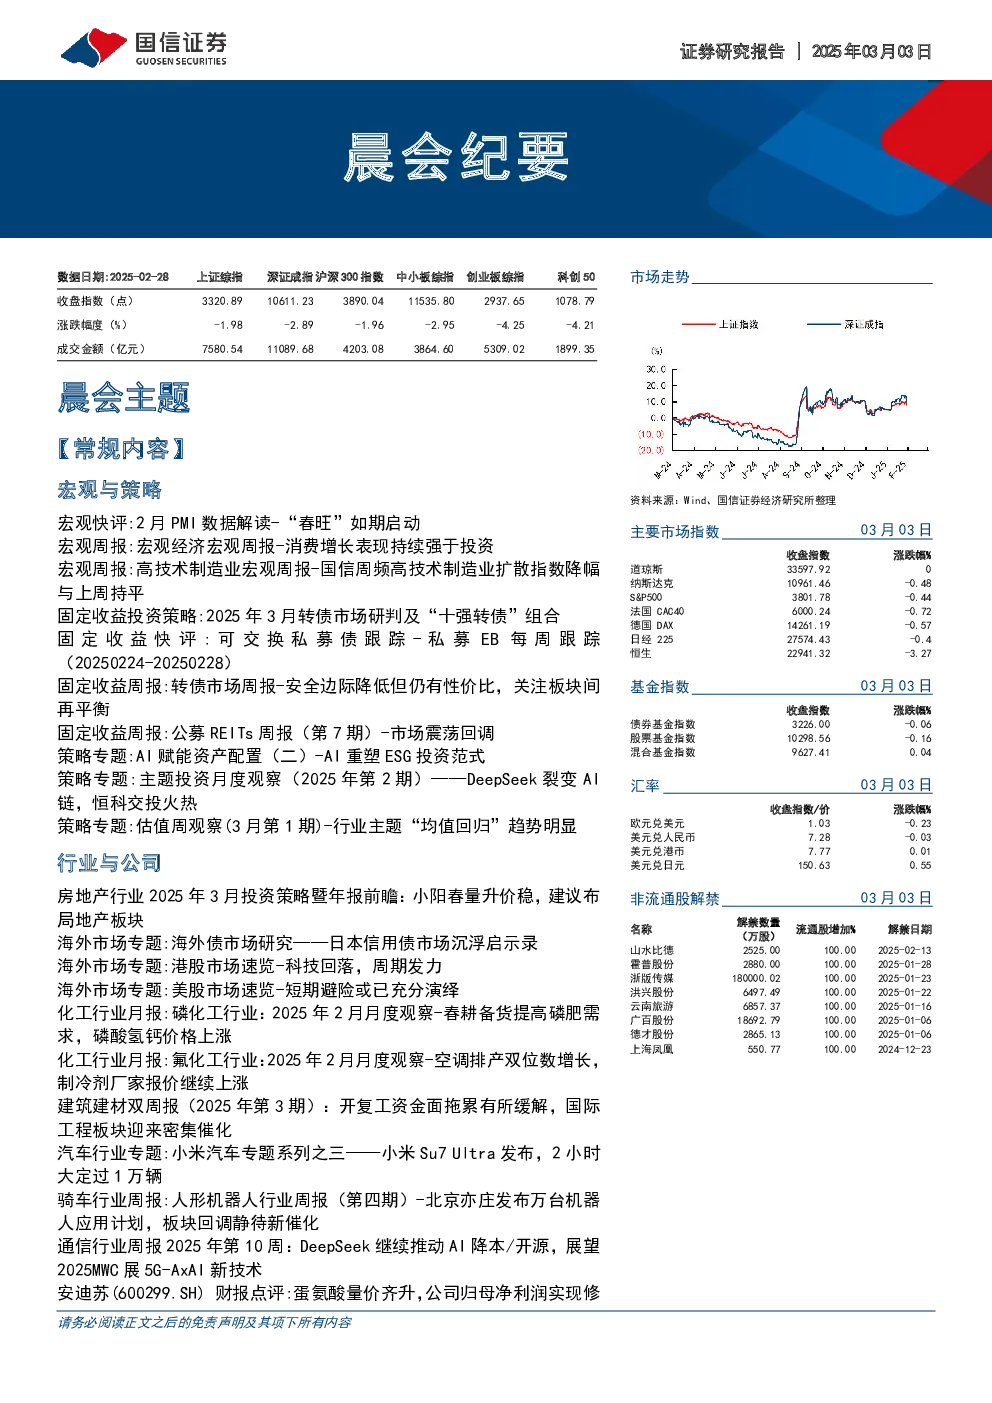
- 2月PMI数据解读:中国2月PMI数据显示经济总体维持回升势头,制造业显著回升,非制造业企稳。生产与需求同时修复至荣枯线以上,但需求回升幅度弱于生产,供大于求格局仍将延续。“产需差”走阔,新订单有所恢复,生产显著回升。库存上升,价格指标企稳,但投入品价格涨幅大于产成品,企业利润压力并未改善。非制造业PMI边际企稳,韧性主要来自建筑业。服务业PMI小幅走弱,内部结构分化明显。
- 消费增长表现持续强于投资:消费增长表现持续强于投资。消费和房地产领域景气变化不大,投资领域景气继续回落。消费和房地产领域表现相对较优,但受投资偏弱影响,国内经济增长动能环比上升势头继续受阻。
- 高技术制造业:国信周频高技术制造业扩散指数降幅与上周持平,丙烯腈、动态随机存储器价格下降,航空航天、半导体行业景气度下降;六氟磷酸锂、6-氨基青霉烷酸、中关村电子产品价格指数不变,新能源、医药、计算机行业景气度不变。
- 固定收益投资策略:转债市场安全边际降低但仍有一定性价比,关注板块间再平衡。产业密集催化支撑权益行情向上,转债平均平价修复至100元上方;配置力量充裕,转债跟涨正股能力突出溢价率压缩有限;部分发行人提议下修,提振市场对于偏债型品种最终转股退出的信心。择券建议关注红利+科技杠铃组合再平衡,医药行业机构持仓已至历史最低位,关注集采降费的边际变化,智能驾驶、AI应用及算力、端侧AI、机器人等市场主线中,优选产业化落地进度更快、业绩有支撑的标的。
行业与公司
- 房地产行业:小阳春量升价稳,建议布局地产板块。30城新建商品房成交量在春节后偏弱但高于2024年同期,18城二手住宅成交量持续高增。一线、强二线、弱二线、三线城市的二手房价格月环比分别为-0.2%、-0.7%、-0.7%、-0.6%,保持正常波动区间。74%房企出现亏损,近半数房企出现续亏。板块跑赢沪深300指数1.7个百分点。建议布局地产板块,个股端推荐绿城中国、我爱我家、贝壳-W。
- 化工行业:磷化工行业春耕备货提高磷肥需求,磷酸氢钙价格上涨。磷酸一铵与磷磷钙盐价格上涨,较上月涨幅分别为9.74%、7.35%;磷矿石与磷酸二铵价格与上月持平;六氟磷酸锂价格跌幅-4.80%。冬储春肥市场稳步推进,磷肥刚需逐步释放。预计2025年将出现供需缺口,二代制冷剂R22等品种价格长期仍有较大上行空间;对应二代、三代制冷剂配额龙头企业有望保持长期高盈利水平。建议关注产业链完整、基础设施配套齐全、制冷剂配额领先以及工艺技术先进的氟化工龙头企业及上游资源龙头。
- 建筑建材:节后开复工偏弱,资金面拖累有所缓解。俄乌冲突有望年内结束,国际工程板块迎来密集催化。多地水泥价格陆续推涨,玻璃刚需缓慢恢复,价格略有松动。玻纤价格上涨。建材板块仍处于底部区间,短期开复工整体偏缓,关注后续财政发力和地产政策效果,逢低择优布局经营韧性更强的消费建材龙头。建议聚焦国家安全能力建设相关基础设施领域,关注铁路、水电、核电、港口等重大基础设施建设的投资机遇。
- 汽车行业:小米汽车Su7Ultra发布,2小时大定过1万辆。小米汽车智能化上储备充足,端到端智驾在2024年底开启推送,储备有全主动悬架、四电机系统、48V线控底盘等前沿技术。小米汽车进入1-N阶段,车型上,走大单品策略,2025年进军SUV领域。预计2025年小米汽车全年销量有望超40万辆。小米加大AI投入,为具身智能时代蓄力。建议重点关注小米集团、拓普集团、银轮股份、均胜电子、华阳集团、精锻科技、保隆科技。
- 人形机器人行业:板块回调静待新催化。国信人形机器人指数下跌11.38%,弱于沪深300指数9.16pct,弱于上证综合指数9.66pct,年初至今上涨32.6%。部分核心公司中,拓普集团下跌13.66%,三花智控下跌11.73%,中鼎股份上涨4.66%,银轮股份上涨1.49%,北特科技上涨0.56%,双林股份下跌10.47%,贝斯特下跌0.12%,浙江荣泰下跌9.33%,祥鑫科技下跌9.69%,双环传动下跌11.03%,斯菱股份下跌9.59%,豪能股份下跌6.05%,精锻科技下跌6.68%,蓝黛科技上涨8.58%,凌云股份下跌12.24%,旭升集团下跌15.86%,爱柯迪下跌6.91%,均胜电子下跌6.62%。特斯拉人形机器人Optimus量产节奏逐步清晰,叠加海内外相关巨头的持续布局,人形机器人产业有望加速落地,2025年有望成为行业爆发的起点。建议总成环节:拓普集团、三花智控;减速器环节:双环传动、斯菱股份、精锻科技等;丝杠环节:北特科技、贝斯特、双林股份等;其他相关:银轮股份、均胜电子、瑞鹄模具、爱柯迪等。
- 通信行业:DeepSeek继续推动AI降本/开源,展望2025MWC展5G-AxAI新技术。英伟达发布FY2025Q4业绩,持续受益AI发展。DeepSeek继续推进开源和降本。2025年世界移动通信大会(MWC)即将召开,华为、中兴等将发布5G-A创新成果。光通信光器件厂商持续受益AI发展,2024年经营业绩亮眼。建议关注光模块/光器件持续受益AI发展,兼顾运营商高股息价值。
- 安迪苏:蛋氨酸量价齐升,公司归母净利润实现修复。2024年公司实现营业收入155.34亿元,同比增长17.83%,营收规模创历史新高;实现归母净利润12.04亿元,同比增长2208.66%。毛利率与净利率同比提升,期间费用率有所改善。蛋氨酸产品业务的营业收入取得双位数增长(+24%),毛利率较2023年实现提升。2025年开年以来,蛋氨酸市场价格已上涨约8.14%,预计将对公司2025年业绩增长起到积极作用。建议关注公司作为全球领先的动物营养添加剂供应商的经营韧性和长期成长性。
- 华康股份:2024年业绩同比下滑,舟山产能有序释放。2024年公司实现营业收入28.08亿元,较去年同比增长0.93%;实现归属于上市公司股东的净利润2.68亿元,较去年同比下降27.72%。利润下滑原因主要为管理费用与销售费用增加。舟山新产能有序投产,将有力推动公司业绩上行。拟收购豫鑫糖醇,巩固木糖醇行业领先地位。建议关注公司通过舟山新产能来横纵向布局丰富产品结构、完善产业链发展;此外将以收并购方式整合木糖及木糖醇产能,持续巩固公司行业龙头地位。
- 英伟达:业绩与指引稳健,Blackwell快速量产爬坡。英伟达FY25Q4财务表现及指引强劲。B系产品快速爬坡,Blackwell销售额达110亿美元,成为公司历史上产品爬坡速度最快的一次。需求变化与竞争:训练推理需求趋同,相比AISC通用性占优。对比ASIC,英伟达的架构具有通用性,能适用于多种AI模型,支持从数据处理、训练到推理的全流程。美国需求强劲,数据中心收入里中国占比只有出口管制前的一半。建议关注公司出色的产品力与AI带来强劲需求。
- 携程集团-S:国际业务提速增长,拟增加投资蓄力海外长跑。2024年四季度业绩好于市场预期,全年利润率达历史最高水平。Q4国内酒店与出境游业务继续获份额,国际业务加大投放增长环比提速。短期国际平台投放加大及占比提升对利润率存在负面拖累,Q4毛利率同比-1.2pct,销售费率同比+3.8pct,经营杠杆部分抵消下Non-GAAP归母净利率同比-2.1pct。建议关注公司以春节为良好开端,2025年料国内出行延续韧性增长态势,出境游局部安全事件未带来整体扰动、进入运力修复后半程,国际业务有望重要动能。
- 香港交易所:南下资金持续推动交易活跃。公司发布2024年年报。全年营收223.74亿港元,同比+9.1%;归母净利润130.50亿港元,同比+10.0%。EBITDA利润率74%,较2023年提升1pct。派息率继续保持90%水平。Q4现货及衍生品市场活跃度迅速提升,交易驱动业绩改善。港股市场交投活跃,驱动公司盈利即时改善。建议关注公司2024年业绩基本符合预期,考虑到2025年初以来港股市场交投活跃度高,维持公司“优于大市”评级。
- 中兴通讯:2024年营收结构性调整,继续布局“算力+连接”。2024年公司运营商网络营业收入703亿元,同比减少15.02%。公司在政企市场加大研发投入,提升国产算力配套产品(服务器等)竞争力,2024年公司政企业务营收186亿元,同比增长36.68%。公司紧抓AI机遇,围绕“双千兆”网络升级、AI手机等机会,公司抢先布局全系列多形态AI终端,家庭终端、手机及移动互联产品、云电脑营收均实现增长,拉动消费者业务营收同比增长16.1%。建议关注公司继续布局“算力+连接”,经营稳健有韧性。