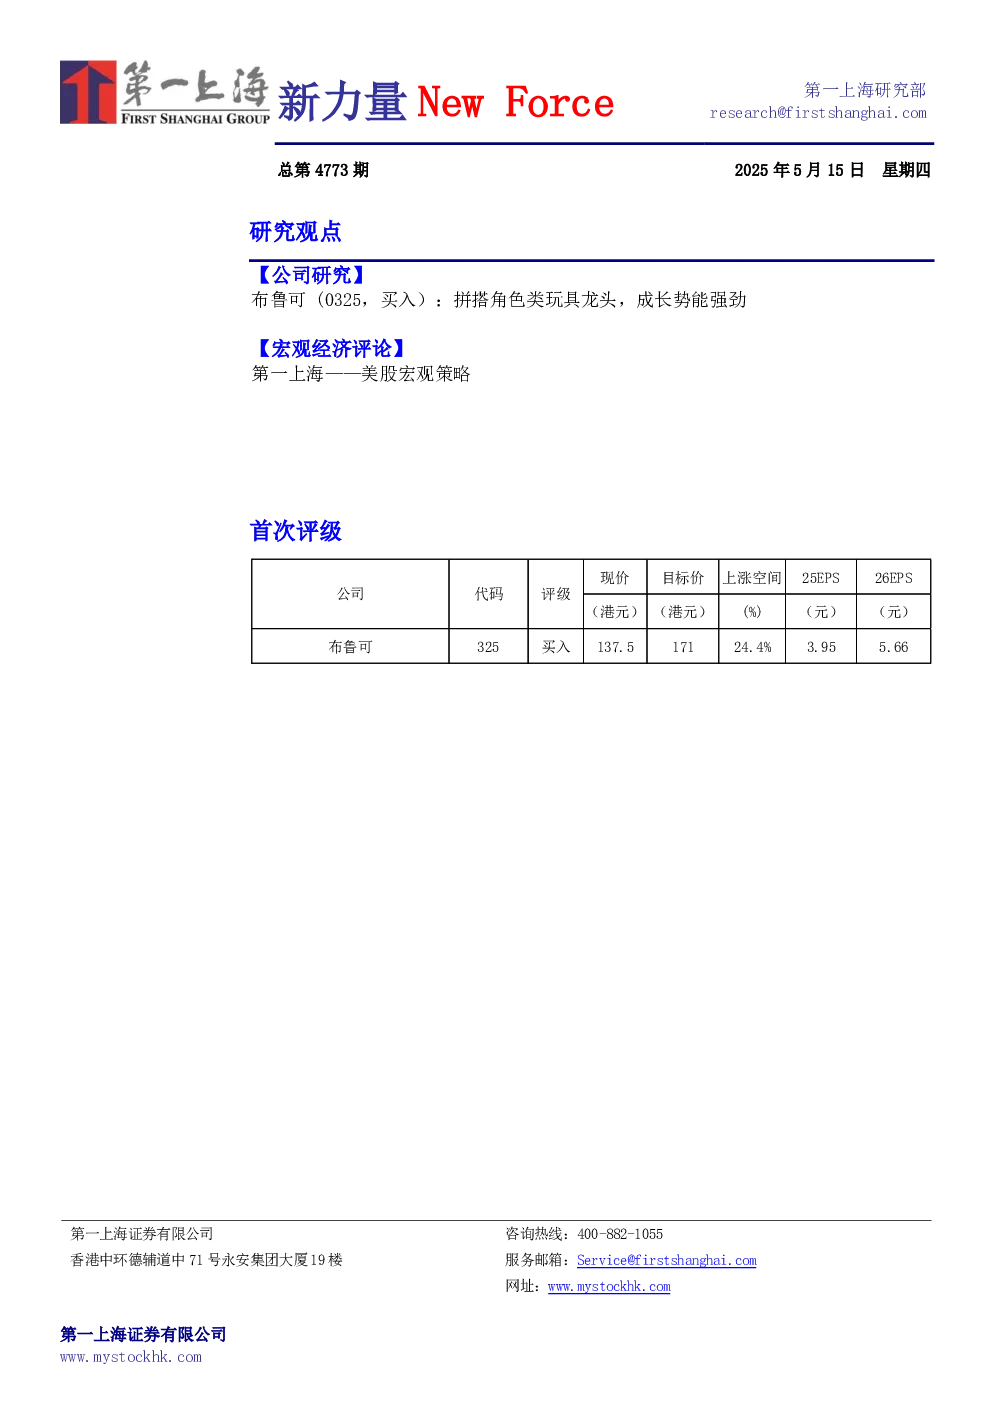
布鲁可 (0325,买入):拼搭角色类玩具龙头,成长势能强劲
拼搭角色玩具龙头企业布鲁可,拥有500多个专利布局,合作超过50个知名IP,同时兼具原创IP能力,致力于为消费者提供“好而不贵”的广泛拼搭角色类玩具产品。凭借强大的产品力与供应链能力,公司保持成本优势,不断拓宽品类。在中国,公司构建了全渠道销售网,广泛触达消费者,并加速全球化布局。根据弗若斯特沙利文,2023年,公司成为中国最大的拼搭角色类玩具企业,GMV达到18亿元。
中国拼搭角色类玩具市场发展前景广阔,竞争格局高度集中。根据弗若斯特沙利文数据,2023年中国拼搭角色类玩具市场GMV为58亿元,2019-2023年复合增速达到49.6%,预计2028年GMV有望达到325亿元。拼搭角色类玩具市场竞争高度集中,2023年全球CR2达75.4%,布鲁可以6.3%份额位居第三;国内CR4为75.5%,布鲁可以30.3%份额位居国内第一。
布鲁可依托自有IP及授权IP双轮驱动,截至24年6月末已获得奥特曼、变形金刚等50个知名IP的授权。公司产品覆盖6-16+岁全年龄段客群,价格带宽泛且性价比优势显著。渠道方面,公司在线下拥有超500家优质经销商覆盖各级城市,线上深耕天猫、拼多多等主流平台。在研发和生产端,公司拥有331人的研发团队及587项专利,与6家业内领先的第三方代工厂长期合作,自营工厂有望在2026年底竣工,助力公司进一步提升盈利水平。
目标价171港元,首次覆盖并给予买入评级。公司为国内拼搭角色玩具龙头,有望受益于行业高速发展。凭借丰富的IP资源储备和突出的性价比优势,叠加渠道下沉与海外市场拓展,公司用户规模有望持续扩大。预计公司FY25-27年归母净利润将达10.08/14.44/19.04亿元,基于FY25年40倍PE估值,目标价171港元,较现价存在24.4%上行空间,首次覆盖给予"买入"评级。
重要风险:核心IP热度下降;IP授权续约风险;行业竞争加剧;新市场关税等政策变动影响。